核心观点与市场分析
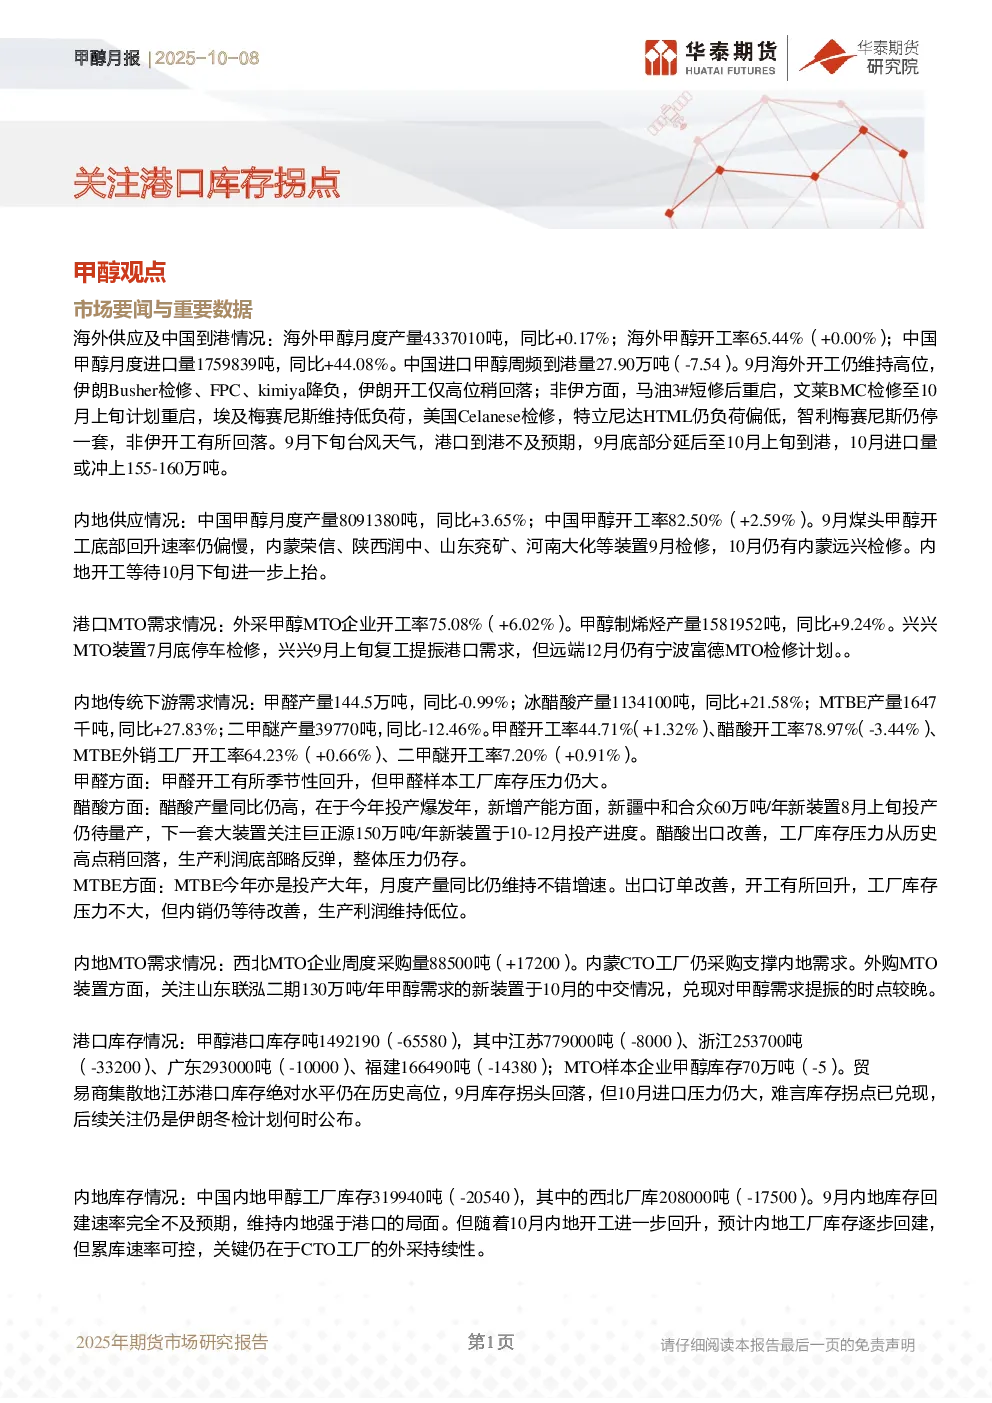
海外供应及中国到港情况
海外甲醇月度产量433.7万吨,同比+0.17%,开工率65.44%(+0.00%);中国甲醇月度进口量175.98万吨,同比+44.08%,周频到港量27.9万吨(-7.54%)。9月海外开工维持高位,伊朗部分装置检修,非伊开工略有回落。9月下旬台风影响下,港口到港不及预期,部分延后至10月上旬,10月进口量预计冲上155-160万吨。
内地供应情况
中国甲醇月度产量809.14万吨,同比+3.65%,开工率82.50%(+2.59%)。9月煤头甲醇开工底部回升偏慢,内蒙荣信、陕西润中等装置检修,10月内蒙远兴仍有检修计划。内地开工等待10月下旬进一步上抬。
港口MTO需求情况
外采甲醇MTO企业开工率75.08%(+6.02%),甲醇制烯烃产量158.2万吨,同比+9.24%。兴兴MTO装置7月底检修后复工,但远端12月宁波富德仍有检修计划,提振港口需求但持续性有限。
内地传统下游需求情况
甲醛产量144.5万吨(-0.99%),冰醋酸产量1134.1万吨(+21.58%),MTBE产量164.7千吨(+27.83%),二甲醚产量39.77万吨(-12.46%)。甲醛开工率44.71%(+1.32%),醋酸开工率78.97%(-3.44%),MTBE外销工厂开工率64.23%(+0.66%),二甲醚开工率7.20%(+0.91%)。甲醛库存压力仍大,醋酸产量同比高企,MTBE出口改善带动开工率回升,二甲醚开工率下降。
内地MTO需求情况
西北MTO企业周度采购量88.5万吨(+17.2万吨),内蒙CTO工厂持续采购支撑内地需求。外购MTO装置方面,山东联泓二期130万吨/年甲醇需求的新装置预计10月中交,但需求兑现时点较晚。
港口库存情况
甲醇港口库存149.22万吨(-6.56万吨),其中江苏77.9万吨(-8千吨),浙江25.37万吨(-3.32万吨),广东29.3万吨(-1万吨),福建16.65万吨(-1.44万吨);MTO样本企业甲醇库存70万吨(-5万吨)。江苏港口库存绝对水平仍高,9月库存拐头回落,但10月进口压力仍大,库存拐点未兑现,关注伊朗冬检计划。
内地库存情况
中国内地甲醇工厂库存31.99万吨(-2.05万吨),其中西北厂库20.8万吨(-1.75万吨)。9月内地库存回建不及预期,维持内地强于港口局面。10月内地开工回升,库存逐步回建但累库速率可控,关键在于CTO工厂外采持续性。
跨地区价差及物流
9月港口弱内地强,太仓回流鲁南套利窗口打开,限制港口下方空间。
研究结论与策略
市场分析
港口库存绝对量仍高,后续变动依赖伊朗冬检计划,目前海外开工偏高,10月进口量或冲年内次高点。下游需求方面,MTO装置短期提振港口需求,但远端检修计划存在不确定性。内地库存低位支撑价格,传统下游醋酸库存压力拖累开工,MTBE出口改善带动开工率回升。供应方面,煤头甲醇开工回升偏慢,10月开工进一步上升。
策略
单边:无
跨期:MA2601-MA2605逢低正套
跨品种:PP01-3MA01逢高做缩
风险点:投产超20年装置动向,MTO装置检修兑现进度,伊朗冬检时间。