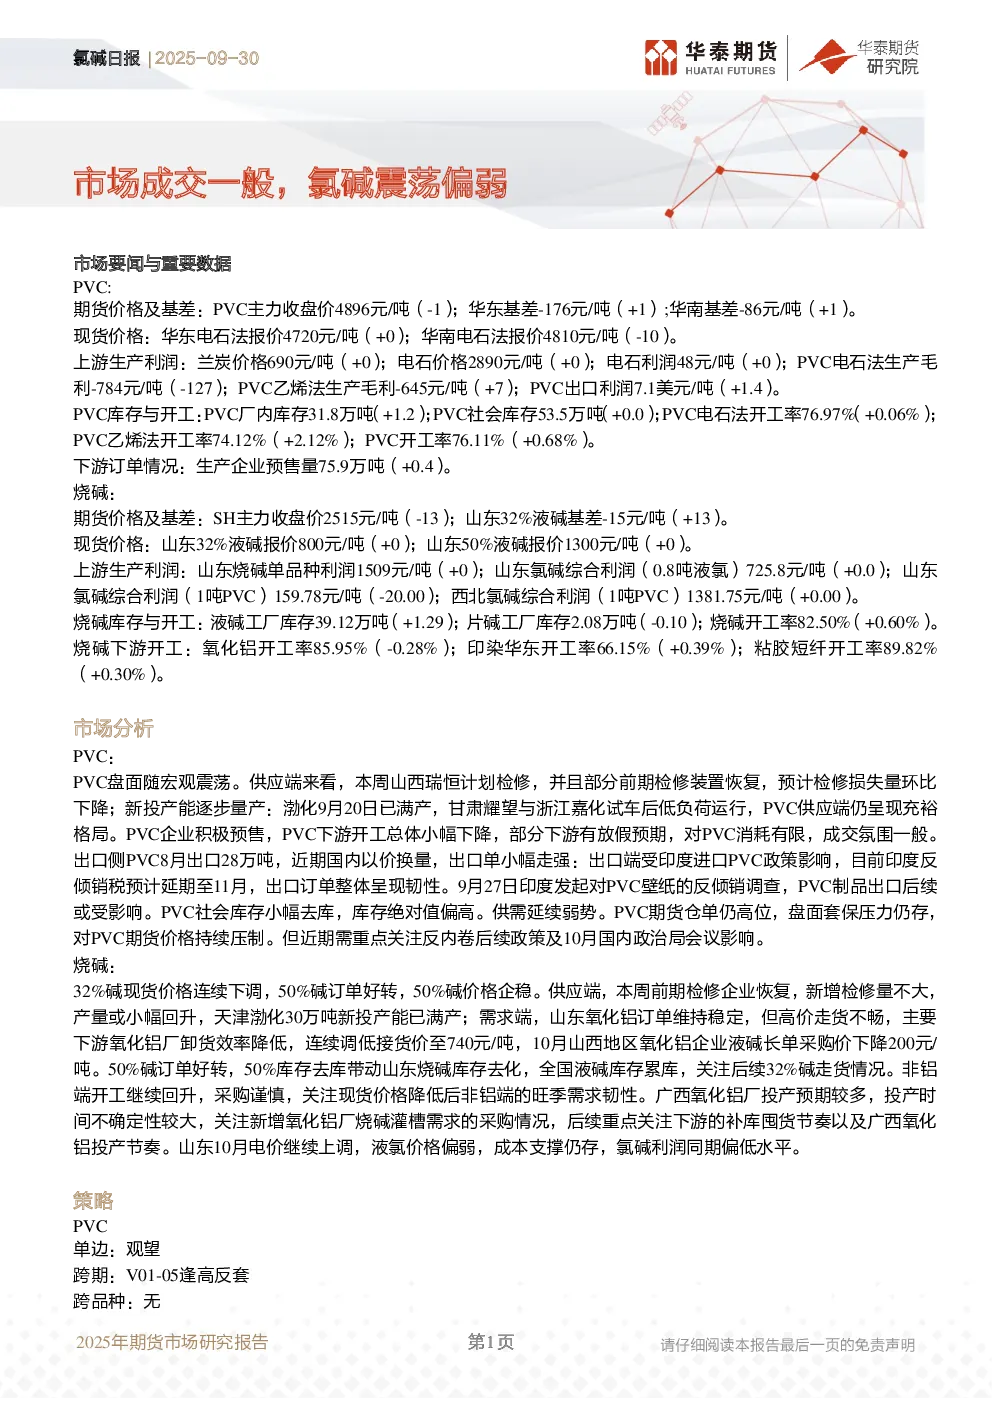
市场要闻与重要数据
- PVC:期货价格4896元/吨,基差华东-176元/吨,华南-86元/吨;现货华东4720元/吨,华南4810元/吨。上游利润稳定,电石法毛利-784元/吨,乙烯法毛利-645元/吨;出口利润7.1美元/吨。库存方面,厂内库存31.8万吨,社会库存53.5万吨;开工率电石法76.97%,乙烯法74.12%。下游预售量75.9万吨。
- 烧碱:期货价格2515元/吨,基差山东32%液碱-15元/吨;现货山东32%液碱800元/吨,50%液碱1300元/吨。上游利润稳定,山东烧碱单品种利润1509元/吨。库存方面,液碱工厂库存39.12万吨,片碱工厂库存2.08万吨;开工率82.50%。下游开工氧化铝85.95%,印染66.15%,粘胶短纤89.82%。
市场分析
- PVC:盘面震荡,供应端充裕,检修损失量下降,新产能逐步量产;下游开工小幅下降,部分下游放假预期,成交氛围一般;出口订单韧性,受印度政策影响,反倾销税延期至11月,但9月27日印度发起对PVC壁纸的反倾销调查;社会库存小幅去库,供需弱势,期货仓单高位压制价格。
- 烧碱:32%碱价格下调,50%碱订单好转;供应端产量或小幅回升,天津渤化新产能满产;需求端氧化铝订单稳定但高价走货不畅,10月山西氧化铝企业液碱长单采购价下降200元/吨;50%碱库存去库带动山东烧碱库存去化,关注32%碱走货情况;非铝端开工回升,采购谨慎,关注旺季需求韧性;广西氧化铝厂投产预期较多,关注新增产能的烧碱灌槽需求。
策略
- PVC:单边观望,跨期V01-05逢高反套,跨品种无。
- 烧碱:单边观望,跨期关注下游采购节奏及氧化铝投产进度,SH01-05逢低正套,跨品种无。
风险
- PVC:出口政策不确定性,宏观政策影响。
- 烧碱:液氯价格波动,氧化铝投产进度,下游囤货节奏。