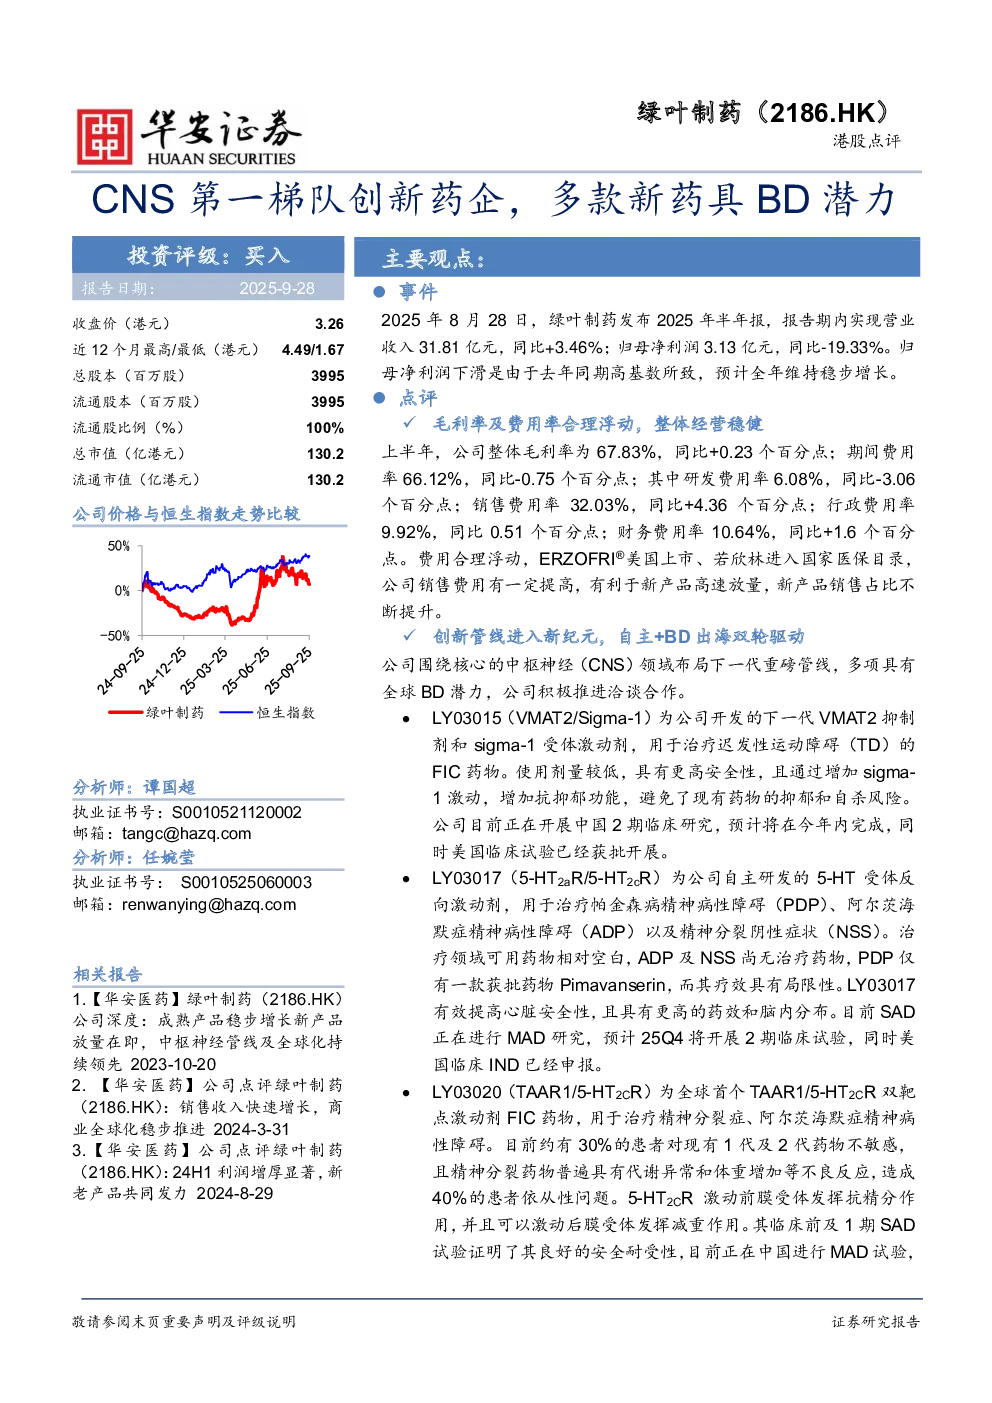
核心观点
- 事件:绿叶制药发布2025年半年报,实现营业收入31.81亿元(同比+3.46%),归母净利润3.13亿元(同比-19.33%),下滑主要受高基数影响,预计全年维持稳步增长。
- 经营状况:毛利率67.83%(同比+0.23个百分点),费用率66.12%(同比-0.75个百分点),研发费用率6.08%(同比-3.06个百分点),销售费用率32.03%(同比+4.36个百分点),财务费用率10.64%(同比+1.6个百分点),整体经营稳健,销售费用提升利于新产品放量。
- 创新管线:围绕CNS领域布局下一代重磅管线,多项具有全球BD潜力:
- LY03015:VMAT2/Sigma-1抑制剂,治疗迟发性运动障碍,中国2期临床研究进行中,美国临床试验已获批。
- LY03017:5-HT受体反向激动剂,治疗帕金森病精神病性障碍等,SAD进行MAD研究,预计25Q4开展2期临床试验,美国IND已申报。
- LY03020:TAAR1/5-HT2CR双靶点激动剂,治疗精神分裂症等,中国进行MAD试验,计划26Q2开展2期临床试验,美国临床试验申请已获批。
- LY03021:三靶点作用的抗抑郁药,中国1期临床试验进行中,海外临床同步进行。
- 商业化进展:
- ERZOFRI®:美国销售进展顺利,首次亮相美国精神病学协会年会。
- 若欣林®:纳入国家医保目录后销量增长超4倍,覆盖1200家医疗机构,成为近年来国内销售增长最快的抗抑郁新药,3期入组完成,计划25年底申报NDA。
- 肿瘤新药:百拓维®及赞比佳®销量同比大幅增长。
- 投资建议:暂不考虑潜在BD交易对收入的影响,预计2025-2027年营业收入分别为63.16亿元、74.73亿元、90.76亿元(同比增长4%、18%、21%),归母净利润分别为6.06亿元、7.77亿元、9.90亿元(同比增长29%、28%、27%),对应估值分别为22X、17X、14X,维持“买入”评级。
- 风险提示:药品审批进度不及预期、销售不及预期、BD谈判进度不及预期、医药行业政策风险。
关键数据
- 2024A:营业收入60.61亿元,归母净利润4.72亿元。
- 2025E:营业收入63.16亿元,归母净利润6.06亿元。
- 2026E:营业收入74.73亿元,归母净利润7.77亿元。
- 2027E:营业收入90.76亿元,归母净利润9.90亿元。
- 毛利率:66.72%(2024A)→ 68.03%(2027E)。
- ROE:3.33%(2024A)→ 6.14%(2027E)。
研究结论
绿叶制药创新管线进入新纪元,自主+BD出海双轮驱动,商业化新产品步入正轨,有望共同贡献营收增长,维持“买入”评级。