一、研究观点
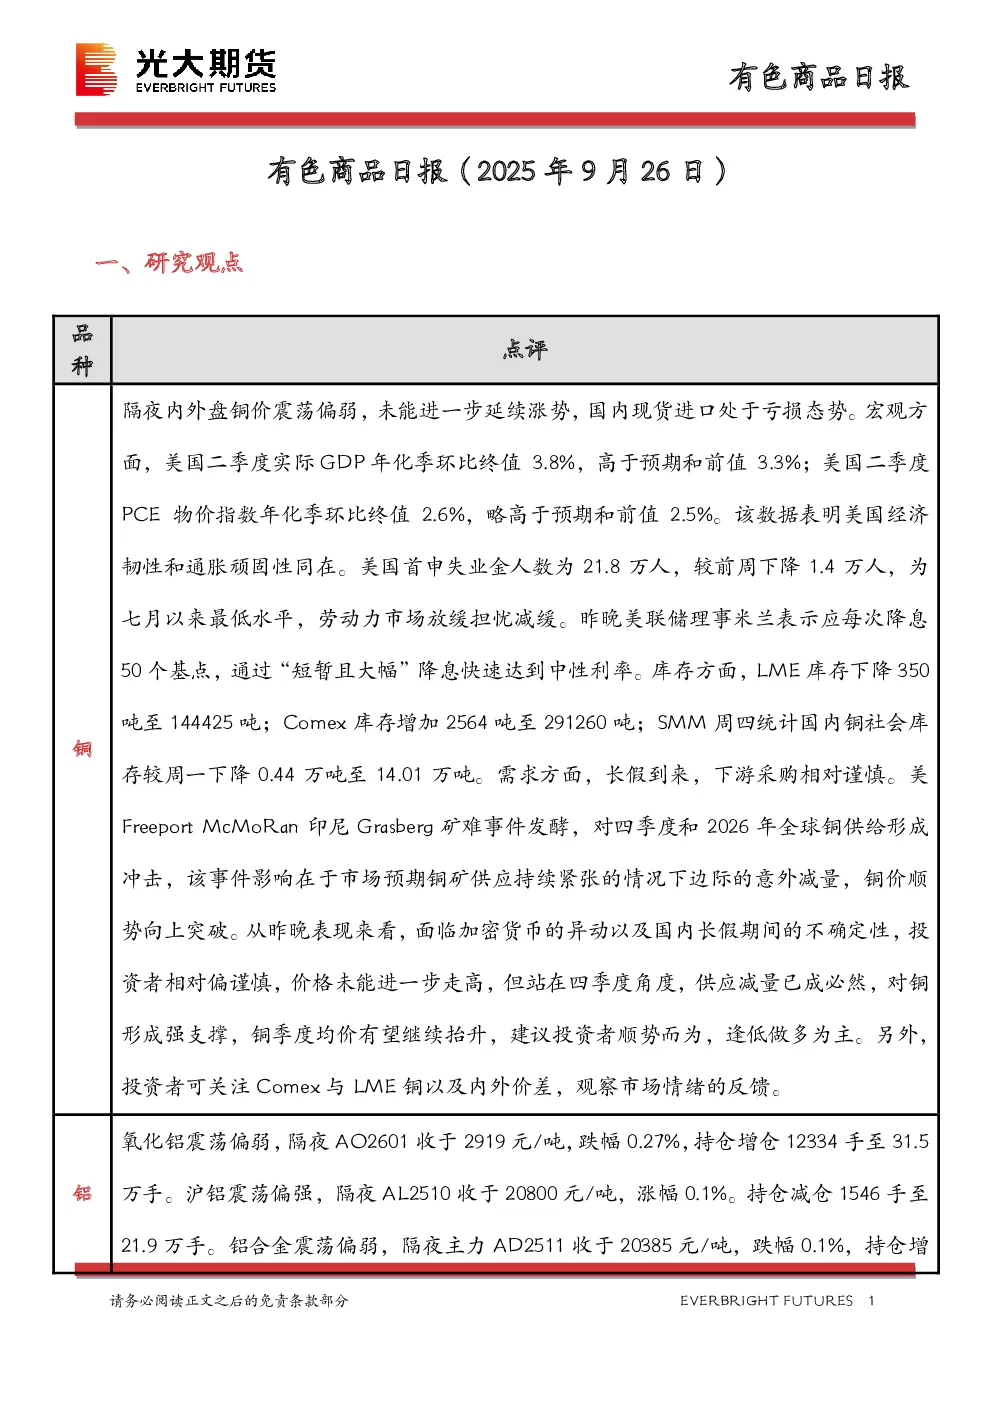
- 铜:隔夜内外盘铜价震荡偏弱,国内现货进口处于亏损态势。美国二季度经济数据显示经济韧性和通胀顽固性,美联储降息预期增强。LME库存下降,Comex库存增加,国内社会库存微降。长假影响下下游采购谨慎,印尼矿难事件发酵对四季度和2026年全球铜供给形成冲击。建议逢低做多为主,关注Comex与LME铜价差。
- 铝:氧化铝震荡偏弱,沪铝震荡偏强。国内矿山暂未复产,几矿发运减量,氧化铝整体偏空但基本见底。铝锭仍未形成实际去库拐点,双节将至下游进入备货阶段,出库量级为近三年最低水平,抑制铝价冲高动力。铝合金未有明确趋势信号。
- 镍:LME镍和沪镍均下跌。LME库存维持,国内SHFE仓单增加。进口镍升贴水上涨。镍矿价格平稳,不锈钢库存下降,成本端镍铁价格走强。新能源方面三元需求转弱,钴政策或导致MHP供应偏紧。一级镍库存小幅增加。建议关注库存变化。
二、日度数据监测
- 提供了铜、铝、镍、铅、锌、锡等品种的详细价格、库存、升贴水、加工费等数据。
三、图表分析
- 展示了现货升贴水、SHFE近远月价差、LME库存、SHFE库存、社会库存、冶炼利润等图表。
四、有色金属团队介绍
- 介绍了展大鹏、王珩、朱希等研究人员的背景和研究方向。
五、免责声明
- 声明报告信息来源于公开资料,准确性、可靠性和完整性不作保证,观点和建议仅供参考,不构成投资依据。