核心观点与关键数据
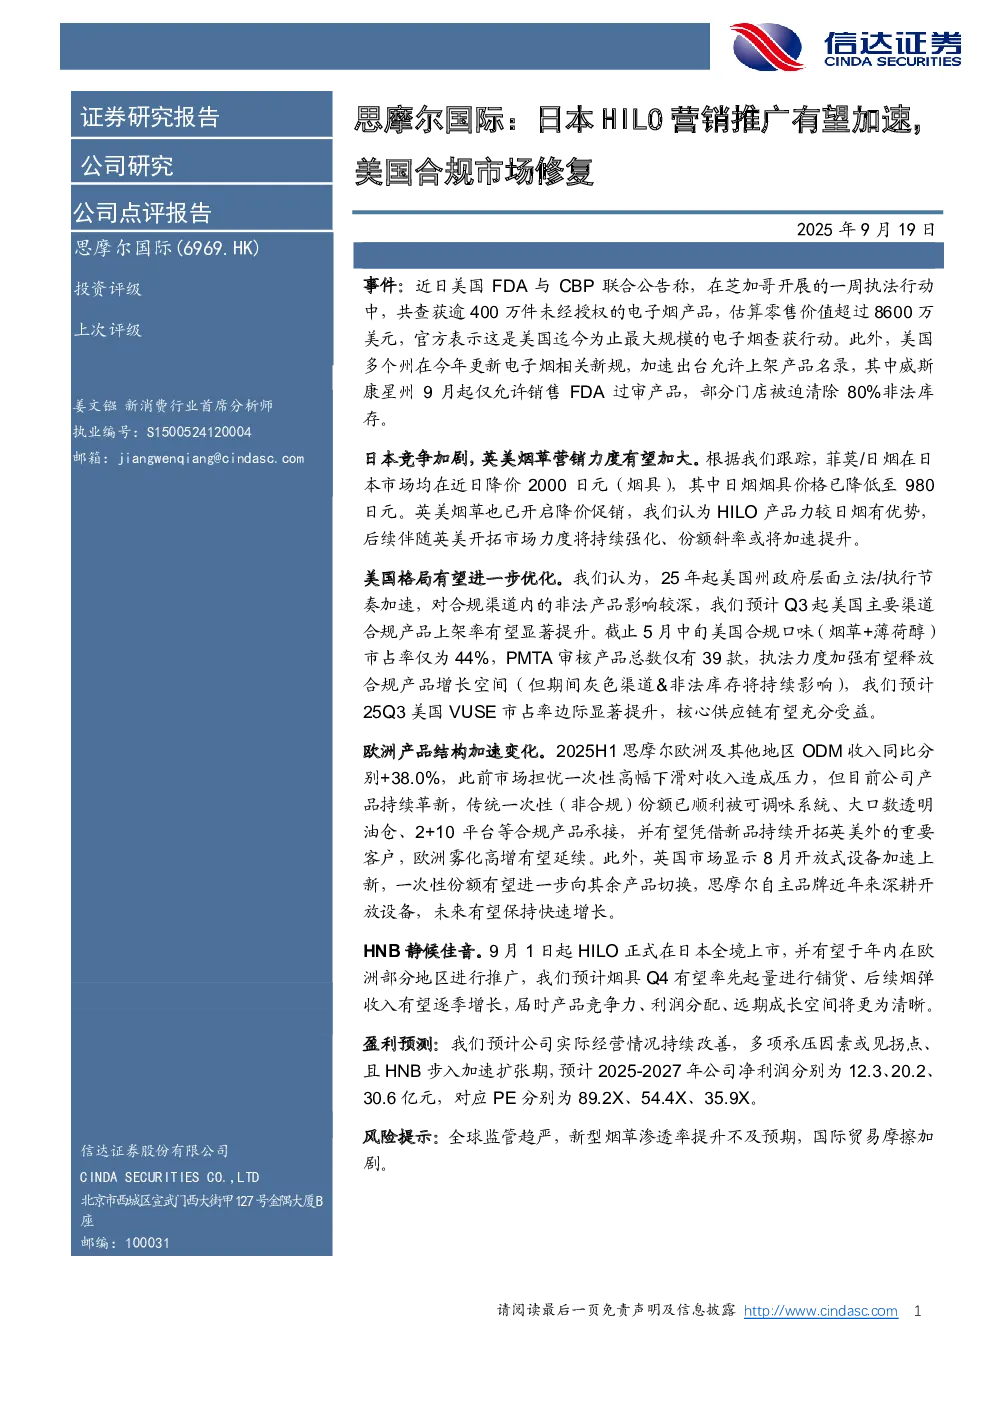
- 事件背景:美国FDA与CBP联合开展执法行动,查获逾400万件未经授权的电子烟产品,价值超8600万美元,为美国最大规模查获行动。美国多个州更新电子烟新规,加速允许上架产品名录,威斯康星州9月起仅允许销售FDA过审产品。
- 日本市场竞争:菲莫/日烟在日本市场降价2000日元(烟具),英美烟草也已开启降价促销。思摩尔HILO产品力较日烟有优势,伴随英美烟草开拓市场力度持续强化,份额斜率或将加速提升。
- 美国市场格局:25年起美国州政府立法/执行节奏加速,合规渠道内非法产品影响较深。预计Q3起美国主要渠道合规产品上架率显著提升,截止5月中旬美国合规口味市占率仅为44%,PMTA审核产品总数仅有39款。执法力度加强有望释放合规产品增长空间,预计25Q3美国VUSE市占率边际显著提升,核心供应链有望充分受益。
- 欧洲产品结构:2025H1思摩尔欧洲及其他地区ODM收入同比+38.0%。传统一次性(非合规)份额被可调味系统、大口数透明油仓、2+10平台等合规产品承接,并有望开拓英美外的重要客户,欧洲雾化高增有望延续。英国市场8月开放式设备加速上新,一次性份额有望进一步向其余产品切换,思摩尔自主品牌近年来深耕开放设备,未来有望保持快速增长。
- HNB市场:HILO于9月1日起在日本全境上市,并有望于年内在欧洲部分地区进行推广。预计烟具Q4率先起量铺货,后续烟弹收入逐季增长,产品竞争力、利润分配、远期成长空间将更为清晰。
研究结论
- 盈利预测:预计2025-2027年公司净利润分别为12.3、20.2、30.6亿元,对应PE分别为89.2X、54.4X、35.9X。
- 风险提示:全球监管趋严,新型烟草渗透率提升不及预期,国际贸易摩擦加剧。
财务数据
- 营业收入:2024A 11799百万元,2025E 13994百万元,2026E 16346百万元,2027E 19291百万元。
- 净利润:2024A 1303百万元,2025E 1230百万元,2026E 2015百万元,2027E 3060百万元。
- EPS:2024A 0.21元,2025E 0.20元,2026E 0.33元,2027E 0.49元。
- 毛利率:2024A 37.39%,2025E 37.86%,2026E 39.83%,2027E 41.77%。
- 销售净利率:2024A 11.05%,2025E 8.79%,2026E 12.33%,2027E 15.86%。
研究团队
- 姜文镪:信达证券研究开发中心所长助理,新消费研究中心总经理。
- 李晨:主要覆盖造纸、轻工出口、电子烟等赛道。
- 骆峥:主要覆盖跨境电商、黄金珠宝、两轮车等赛道。
- 陆亚宁:主要覆盖IP零售、母婴、电商、美护等赛道。