【策略分析】
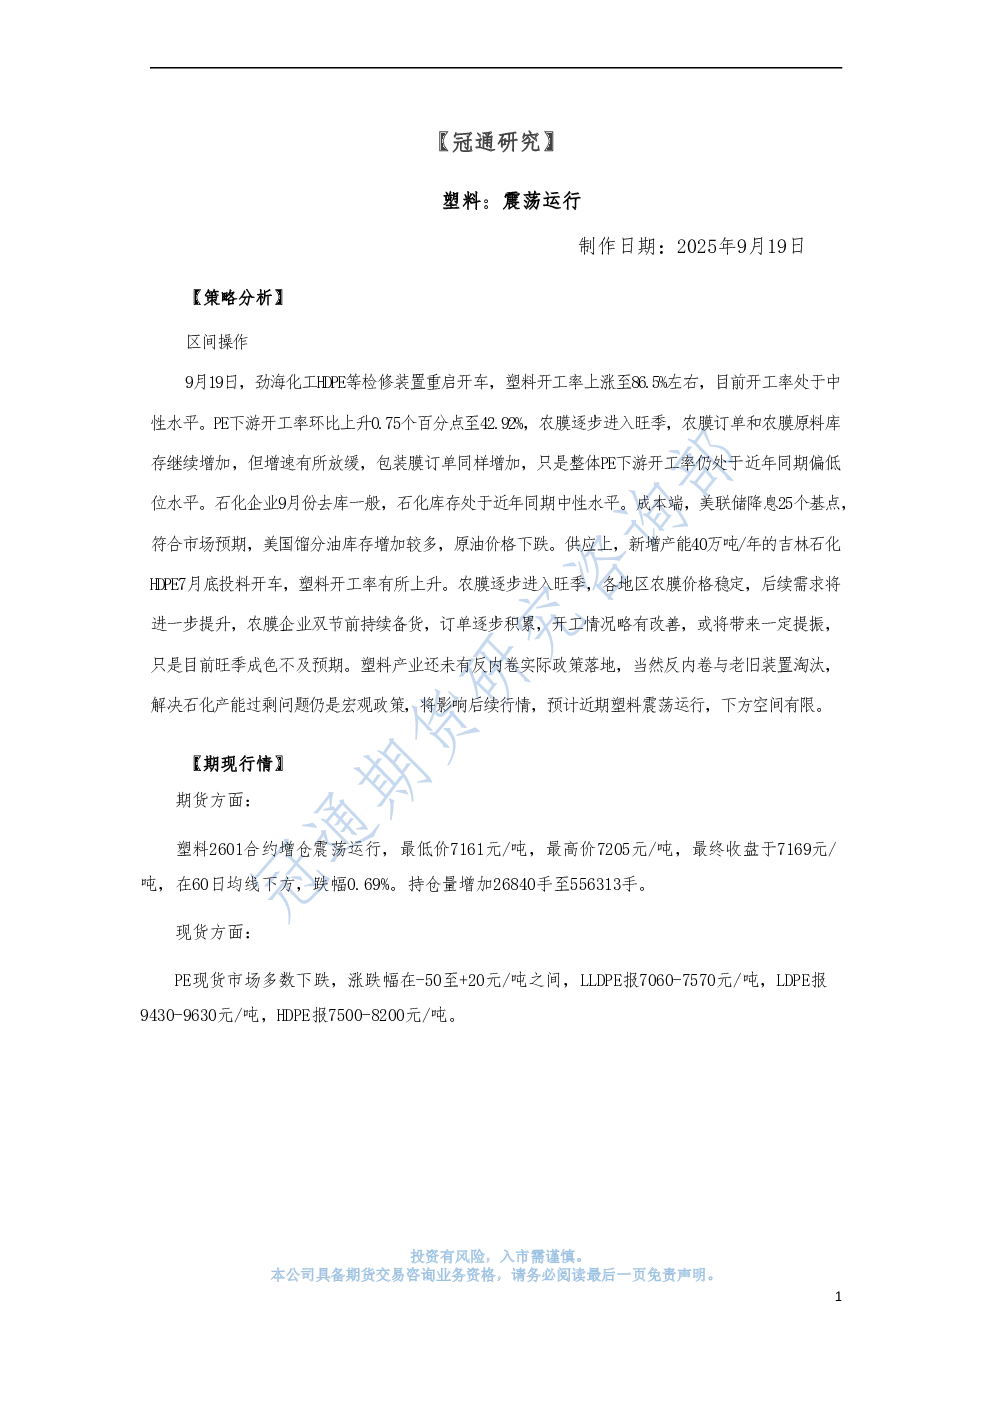
塑料市场近期呈现震荡运行态势。供应端,劲海化工HDPE等检修装置重启,开工率回升至86.5%左右,新增产能40万吨/年的吉林石化HDPE于7月底投料开车,整体开工率处于中性水平。需求端,PE下游开工率环比上升0.75个百分点至42.92%,农膜和包装膜订单增加,但整体需求仍处于近年同期偏低位,旺季成色不及预期。库存方面,石化库存处于近年同期中性水平,9月份去库一般。成本端,美联储降息25个基点,原油价格下跌,乙烯价格保持稳定。产业层面,反内卷政策尚未落地,但老旧装置淘汰和产能过剩问题仍是宏观政策重点。
【期现行情】
期货方面,塑料2601合约增仓震荡运行,收盘于7169元/吨,跌幅0.69%,持仓量增加26840手至556313手。现货方面,PE市场多数下跌,LLDPE报7060-7570元/吨,LDPE报9430-9630元/吨,HDPE报7500-8200元/吨。
【基本面跟踪】
供应端,开工率中性,检修装置重启带动开工率上升。需求端,PE下游开工率仍处低位,农膜旺季订单和库存增速放缓。石化库存环比下降0.5万吨至63万吨,去库一般。原料端,布伦特原油下跌至67美元/桶下方,乙烯价格稳定。
【研究结论】
预计近期塑料震荡运行,下方空间有限。反内卷政策及产能过剩问题将影响后续行情,需求旺季成色不及预期,但成本端原油下跌提供一定支撑。