全球市场观察
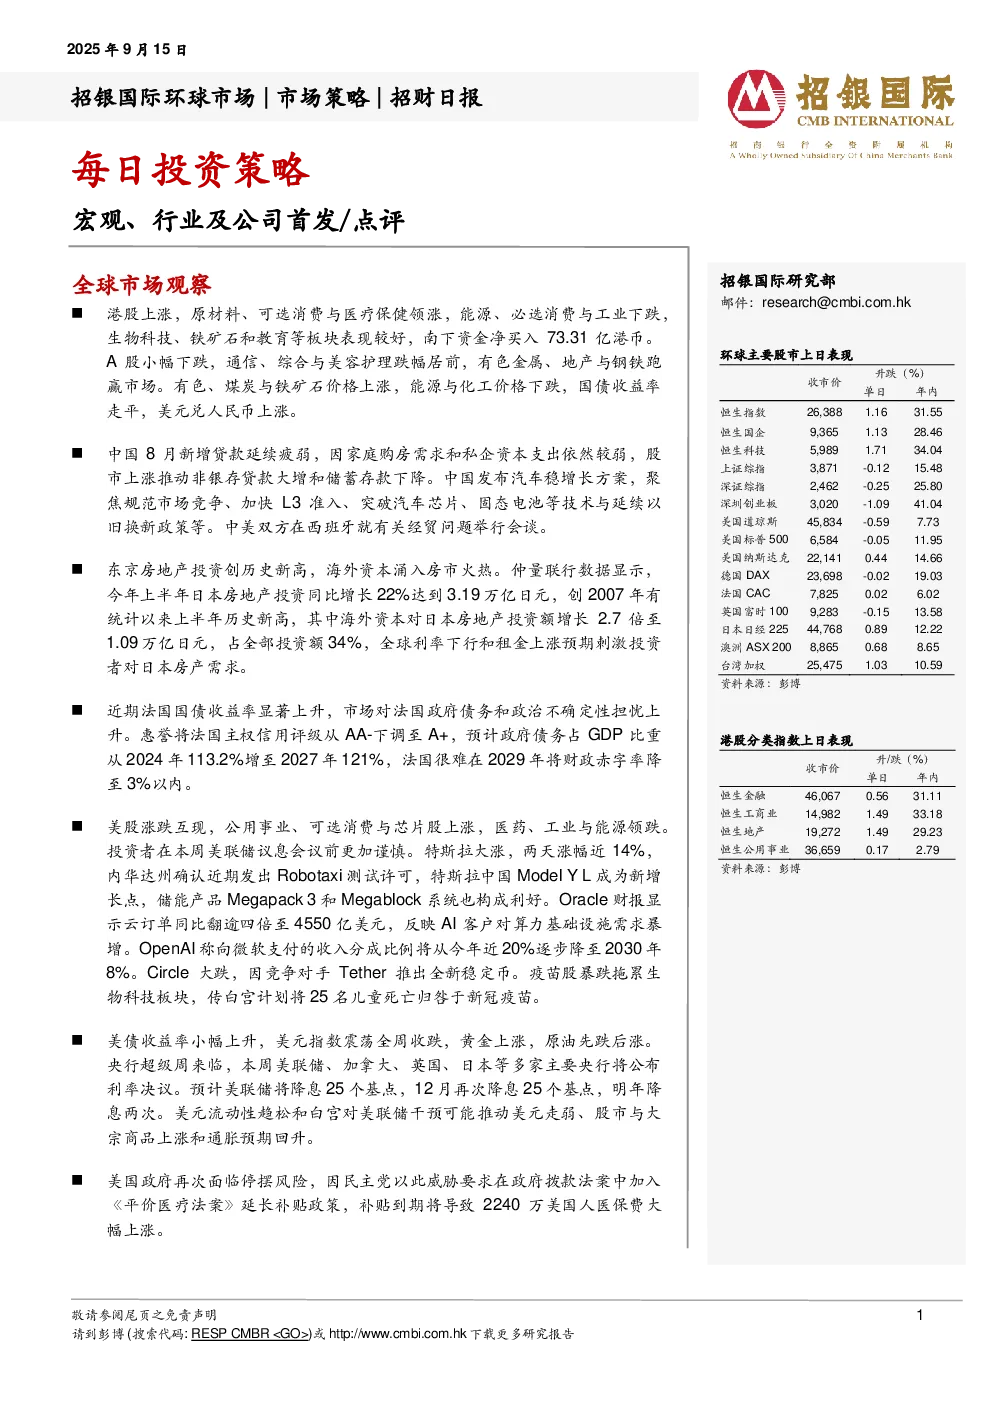
- 港股:上涨,原材料、可选消费与医疗保健领涨,能源、必选消费与工业下跌。生物科技、铁矿石和教育板块表现较好,南下资金净买入73.31亿港币。
- A股:小幅下跌,通信、综合与美容护理跌幅居前,有色金属、地产与钢铁跑赢市场。
- 中国8月新增贷款:延续疲弱,家庭购房需求和私企资本支出依然较弱。股市上涨推动非银存贷款大增和储蓄存款下降。
- 中国汽车稳增长方案:聚焦规范市场竞争、加快L3准入、突破汽车芯片、固态电池等技术与延续以旧换新政策。
- 中美经贸会谈:双方在西班牙就有关经贸问题举行会谈。
- 日本房地产投资:创历史新高,海外资本涌入房市火热。上半年同比增长22%达到3.19万亿日元,其中海外资本投资额增长2.7倍至1.09万亿日元。
- 法国国债收益率:显著上升,市场对法国政府债务和政治不确定性担忧上升。惠誉将法国主权信用评级从AA-下调至A+。
- 美股:涨跌互现,公用事业、可选消费与芯片股上涨,医药、工业与能源领跌。特斯拉大涨,两天涨幅近14%。Oracle财报显示AI客户对算力基础设施需求暴增。Circle大跌,因竞争对手Tether推出全新稳定币。疫苗股暴跌拖累生物科技板块。
- 美债收益率:小幅上升,美元指数震荡全周收跌,黄金上涨,原油先跌后涨。
- 美国政府停摆风险:民主党以此威胁要求在政府拨款法案中加入《平价医疗法案》延长补贴政策。
宏观点评
- 美国经济:通胀反弹,但市场更关注就业风险。8月CPI明显反弹,核心CPI环比增速升至2024年初以来次高。首次领取失业金人数创2021年10月以来新高。市场对全年降息3次概率预期已升至81%。预计美联储可能在9月和12月两次降息,合计降息50个基点。
- 中国经济:信贷疲软意味着流动性将继续放松。8月信贷增长明显放缓,主要由于同比基数较高,政府债融资今年以来首次放缓。家庭和企业部门贷款同比也大幅下降。流动性仍然宽松,DR007利率小幅下降,M1增速延续回升。居民存款向股票转移的趋势持续。预计在美联储9月降息后,中国央行可能会下调LPR和存款准备金率。
行业点评
- 科技行业:iPhone 17预购跟踪显示需求同比更加强劲。短期内,苹果供应链的re-rating将会持续,因此在苹果收入占比较高的公司将会受益。
公司首发/点评
- 正力新能(3677 HK):历史包袱轻、运营效率高、客户结构优化驱动销量与利润双增。低基数下增长空间充足。预计2024-27E公司动力电池销量复合增长率为48.3%,对应2025-27E市占率也仅为2.2%/2.8%/3.2%。客户结构持续优化,推动2025-27E量利齐升。首次覆盖给予“买入”评级,目标价18港元。
- Adobe(ADBE US):3QFY25业绩点评:AI商业化表现好于预期。AI赋能产品ARR突破50亿美元,AI原生产品ARR提前一个季度实现2.5亿美元的年末目标。公司上调FY25收入指引至236.5-237.0亿美元。维持“买入”评级,目标价590.0美元。
招银国际环球市场焦点股份
- 长仓:吉利汽车、零跑汽车、中联重科、三一国际、绿茶集团、江南布衣、瑞幸咖啡、珀莱雅、华润饮料、百济神州、三生制药、中国平安、中国财险、腾讯、阿里巴巴、携程集团、绿城服务、小米集团、瑞声科技、比亚迪电子、地平线机器人、豪威集团、贝克微、北方华创、Salesforce CRM。