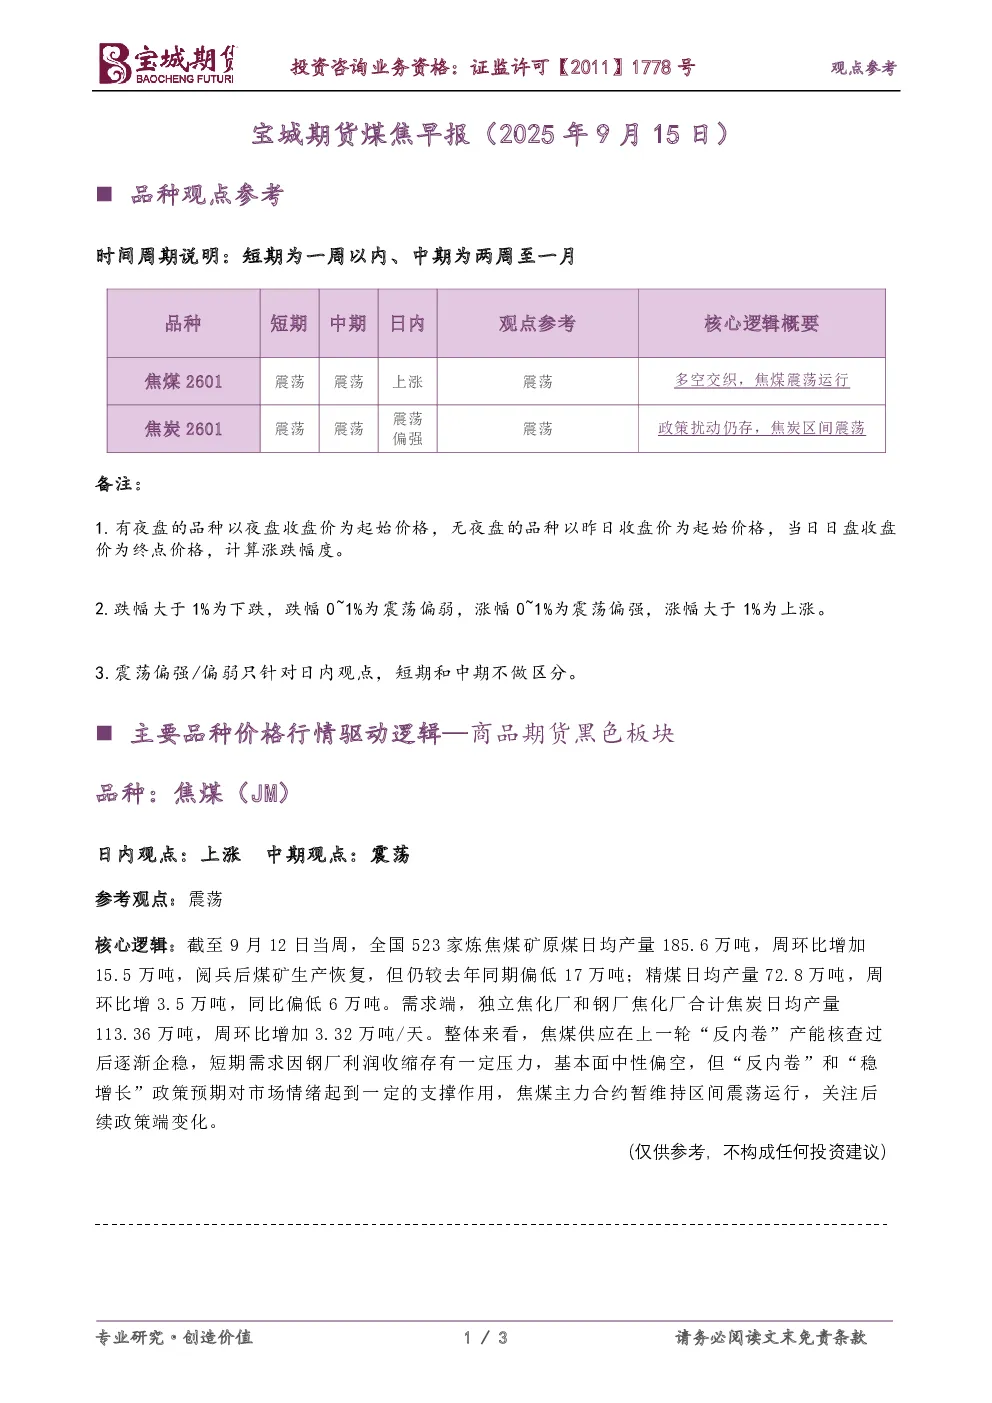
核心观点与关键数据
-
焦煤(JM)
- 短期观点:震荡
- 中期观点:震荡
- 核心逻辑:
- 供应端:阅兵后煤矿生产恢复,但日均产量185.6万吨(周环比+15.5万吨),同比偏低17万吨;精煤日均产量72.8万吨(周环比+3.5万吨),同比偏低6万吨。
- 需求端:焦炭日均产量113.36万吨(周环比+3.32万吨/天),钢厂利润收缩导致需求承压。
- 政策影响: "反内卷"和"稳增长"政策预期支撑市场情绪。
- 结论:基本面中性偏空,但政策预期提供支撑,焦煤主力合约维持区间震荡,关注政策端变化。
-
焦炭(J)
- 短期观点:震荡偏强
- 中期观点:震荡
- 核心逻辑:
- 供应端:焦炭提降落地后,吨焦盈利降至35元/吨(环比-29元/吨)。
- 需求端:钢厂铁水日均产量240.55万吨(环比+11.71万吨/天),恢复至阅兵前水平。
- 库存端:焦炭总库存906.24万吨(小幅增加),主要累积于钢厂环节。
- 政策影响:多空因素交织,关注"稳增长"和"反内卷"政策新增利好。
- 结论:焦炭区间震荡,政策动向是关键变量。
研究结论
- 焦煤与焦炭:两地均呈现区间震荡格局,焦煤受政策预期支撑,焦炭则受供需及政策扰动影响。
- 关注重点:政策端变化(如"稳增长"措施)及钢厂利润修复情况。
- 风险提示:政策落地不及预期或钢厂需求持续疲软可能导致价格承压。