贵金属日度观点
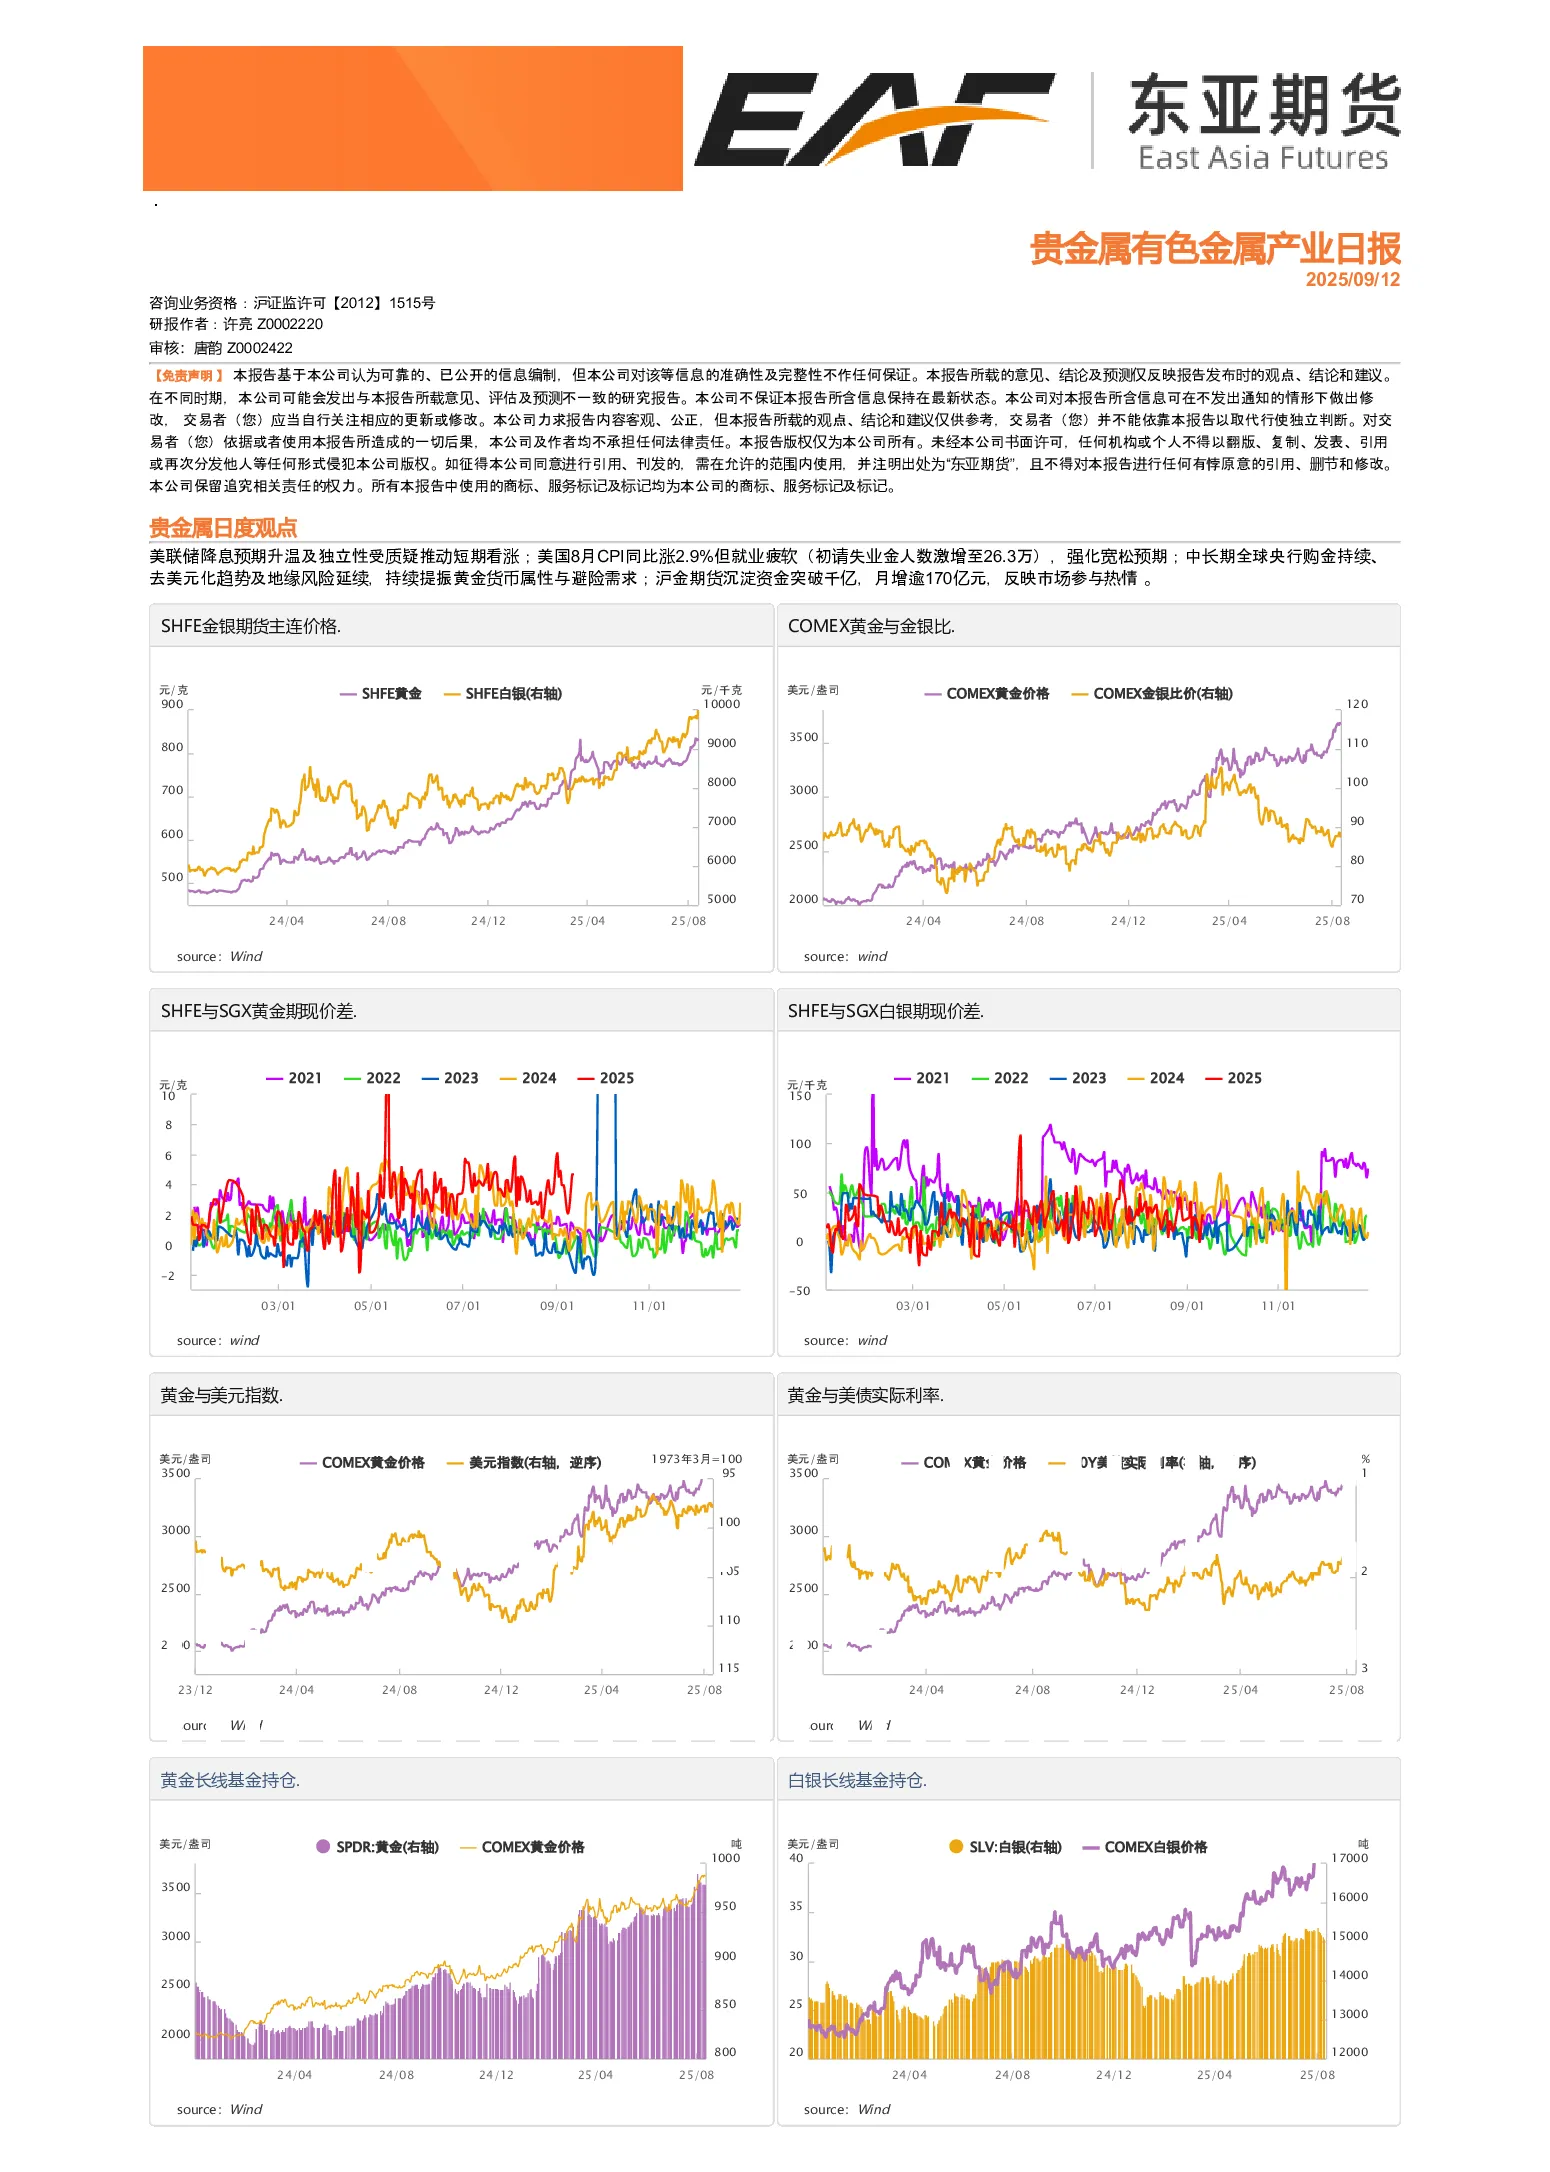
- 黄金:美联储降息预期升温及独立性受质疑推动短期看涨;美国8月CPI同比涨2.9%,就业疲软(初请失业金人数激增至26.3万),强化宽松预期;中长期全球央行购金持续、去美元化趋势及地缘风险延续,持续提振黄金货币属性与避险需求;沪金期货沉淀资金突破千亿,月增逾170亿元,反映市场参与热情。
- 铜:短期供给端偏紧,铜价在7.9万元/吨存在压力,20日均线或提供支撑,有望站稳8万元/吨。
- 铝:宏观方面,美国8月非农疲软,就业市场降温,9月美联储降息几乎确定;9月9日美国劳工部将发布非农数据修正值,预计下调约91.1万个就业岗位;9月10日公布8月PPI同比增长2.6%(低于预期的3.3%),环比下降0.1%(大幅低于预期的0.3%);9月11日公布8月CPI基本符合预期,但初请失业金数据意外爆冷,18日降息幅度或将增大,推动铝价上涨。国内以旧换新及“十五五”规划政策发力,宏观环境改善利好铝价;铝水比提高,需求随旺季到来复苏,光伏带头的工业型材板块开工率复苏;部分再生铝企业税收返还政策终止可能导致供应减少,支撑原铝消费;周一铝锭+铝棒社会库存增加,去库节点晚于预期,限制近期铝价涨幅。总体而言,宏观推动沪铝短期震荡偏强。
- 氧化铝:铝土矿方面,几内亚进口矿维持稳定,价格在74-76元/吨区间,但9月21日宪法公投日期接近,铝土矿所有权或成为政治博弈手段,关注公投前后是否出现抗议罢工。基本面方面,供应过剩是核心因素,国内运行产能高位,8月进口氧化铝陆续到港,库存持续增加,现货成交价格下跌;9月阅兵带来的环保限产已解除,供给压力继续增大。
- 铸造铝合金:供给方面,废铝偏紧,且根据国家发展改革委等四部委通知,地方税返取消前后综合税负差异可能在4%,安徽、江西等省份部分再生铝企业已收到通知,利废企业产能利用率存下滑风险,为铝合金价格提供支撑。总体而言,铸造铝合金期货盘面走势大致跟随沪铝,但成本端支撑使其更具韧性,二者价差基本处于400-500元/吨之间。
- 锌:供给端维持过剩,矿端国内矿价格优势明显,加工费9月涨幅放缓,海外矿今年增量颇多;进口方面,海外冶炼厂产能偏弱,海外精炼锌增量较少,同时锌矿进口处于历年高点,锌矿整体库存震荡偏强;需求端市场对金九银十预期一般,镀锌厂减停产较多,需持续观望开工率;LME库存持续下降,库存上锌价外强内弱格局愈发明显。短期内,观察宏观与消费,震荡为主。
- 镍产业链:镍矿方面,近期降雨影响较小,产量及装运稳定,国内到港库存仍处于高位;新能源方面支撑仍存,补货节点已过,但下游仍有一定成交动向,整体供应相对偏紧,预计后续延续强势,MHP报价受镍价影响有一定下跌;镍铁走势偏强,最新青山镍铁以955元/镍点成交,价格持续回调下利润有所修复;不锈钢方面维持震荡,现货端基本平盘报价,成交观望为主,韩国对华不锈钢厚板反倾销税落地,欧盟出口扰动仍存。现阶段持续关注美元指数、降息预期扰动以及不锈钢出口难度上升影响。
- 交割品价格及仓单:镍矿价格及库存,下游利润,镍生铁价格。
- 锡:短期来看,影响锡价走势的因素并不明显,可以以技术面对其进行判断,27万元/吨的价位存在一定的支撑。
- 碳酸锂:尽管市场对枧下窝锂矿复产存在短期乐观预期,但“金九银十”下游旺季需求仍为碳酸锂价格提供有效支撑。枧下窝锂矿即使按预期于11月实现复产,其产能释放存在滞后性,无法覆盖当前旺季需求周期,因此难以对现阶段需求主导的市场格局产生实质性冲击,短期供给端扰动并未改变基本面层面的支撑逻辑。
- 硅产业链:短期看,内蒙古会议明确行业能耗限制与环保要求,对情绪有正向支撑;长期看,行业仍处结构性压力:国内12500KVA以下矿热炉占国内产能30%左右,且以民企为主,存在布局分散、规模效应弱的问题,能耗管控、环保投入及成本控制能力不足,产业升级与合规化难度较大。近期多晶硅市场传闻频发,价格脱离基本面框架,受消息面与政策预期主导,走势不确定性强,建议投资者保持谨慎,密切跟踪消息与政策动态,防范短期波动风险。