航运日报
第一部分 集装箱航运——集运指数(欧线)
市场分析及策略推荐
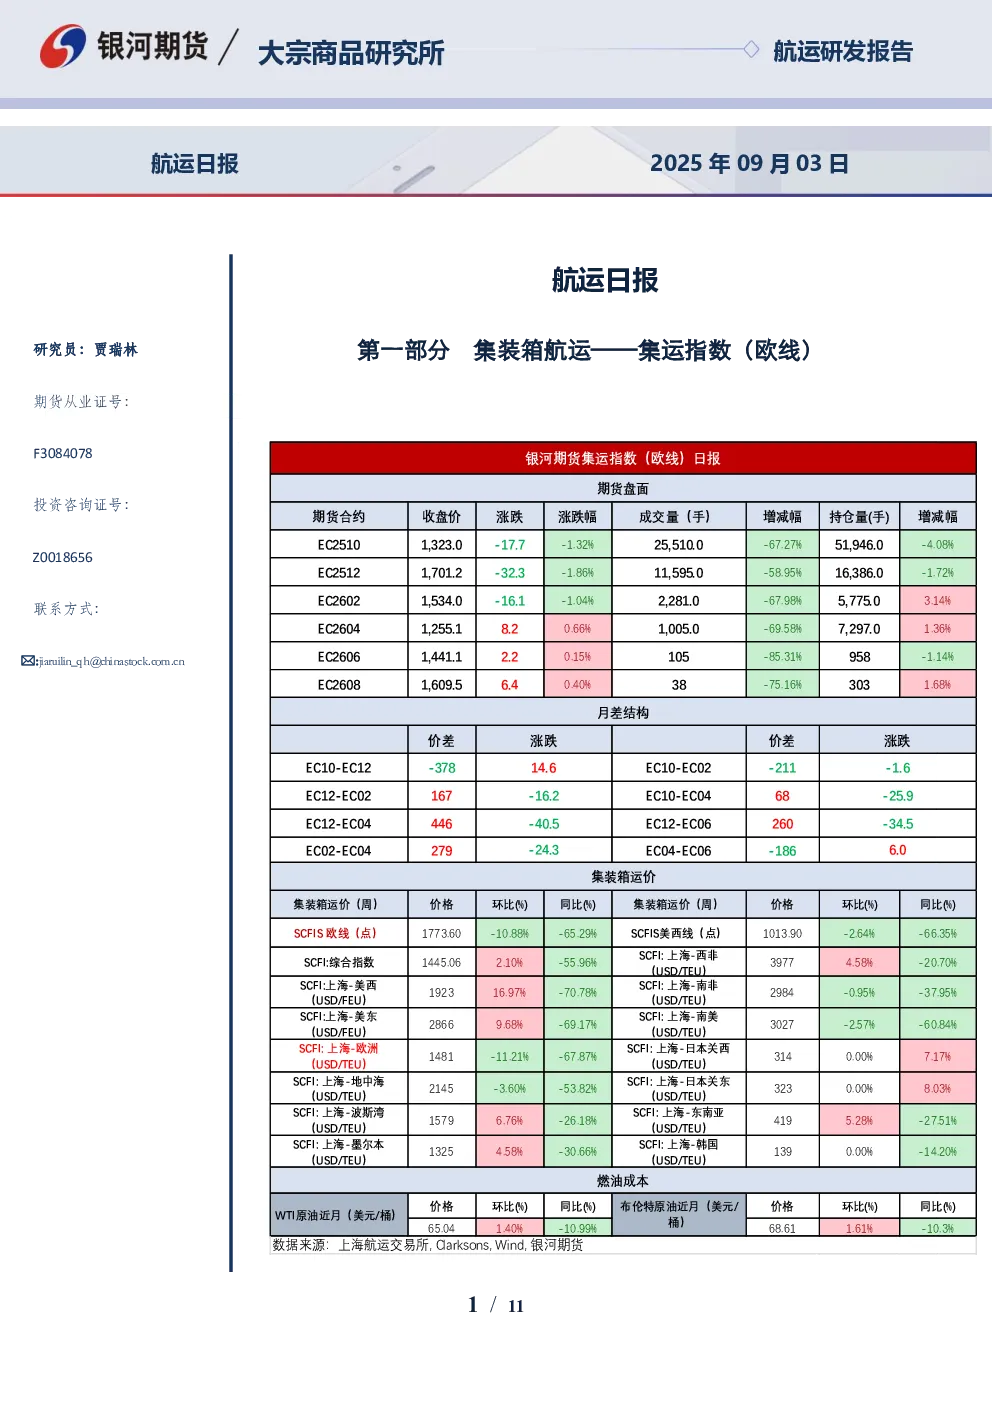
- 现货市场:9月3日,EC2510收盘报1323点,较上一日下跌1.32%;SCFI欧线报1481美元/TEU,环比下跌11.21%;最新SCFIS欧线报1773.6点,环比下跌10.9%。现货仍处快速下跌通道,装载率继续下行。MSK发布十一黄金周停航计划力度一般,仅新增一艘停航。
- 基本面分析:下半年出口压力大于上半年,现货顺畅下跌,装载率下行。美西运价提涨后重新回落,关注中美关税情况。关注后续空班和船司调价情况。
- 交易策略:单边偏弱震荡,关注10月空班情况;套利10-12反套逢低滚动操作。
逻辑分析
- 现货运价:船司装载率继续下行,揽货压力凸显,运价中枢下探。MSK、CMA、OOCL、COSCO、ONE、HMM、YML、MSC等船司9月报价均有所下调。
- 需求端:旺季货量已自高点回落,主流船司装载率回落,关注后续关税政策对发运节奏的影响。
- 供给端:2025年8/9/10月月度周均运力分别为29.09/29.18/26.15万TEU,较上期略有下降。近期部分船司放出黄金周空班计划,上海-北欧5港运力有所减少。
- 关税影响:8月1日起美国对等关税加征,下半年整体运价中枢预计下移。
第二部分 干散货航运
市场分析及展望
- 干散货运价指数:波罗的海干散货运价指数下跌38点,或1.88%,报1986点,触及8月22以来最低水平。海岬型船运价指数下跌75点,至2874点;巴拿马型船运价指数下跌49点,报1764点。
- 即期运价:海岬型船铁矿石航线BCI-C3运价报24.27美元/吨,环比下跌0.82%;BCI-C5运价报10.11美元/吨,环比下跌1.51%。海岬型船煤炭航线澳大利亚海因波特-青岛运价报12.15美元/吨,环比上涨8.97%;澳大利亚海因波特-鹿特丹运价报19.90美元/吨,环比上涨2.05%。海岬型船铝土矿航线几内亚-烟台运价报25.10美元/吨,环比上涨4.37%。巴拿马型船煤炭航线印尼萨马琳达-印度恩诺报10.50美元/吨,环比上周持平;印尼萨马琳达-福州报7.50美元/吨,环比下跌3.23%。巴拿马型船粮食航线巴西桑托斯-青岛报40.50美元/吨,环比上涨3.85%;美湾-青岛报56.10美元/吨,环比上涨4.82%。
- 发运数据:8月25日-31日,Mysteel全球铁矿石发运总量3556.8万吨,环比增加241.0万吨。澳洲巴西铁矿发运总量2902.1万吨,环比增加141.7万吨。澳洲发运量1894.6万吨,环比减少50.2万吨;澳洲发往中国量1529.8万吨,环比减少187.4万吨。巴西发运量1007.5万吨,环比增加191.9万吨。巴西大豆出口量8月24日-30日为163.07万吨,上周为184.59万吨。
逻辑分析
- 大型船市场:海岬型船市场活跃度不高,运价小幅下跌。关注9月下旬铁矿发运量改善对运价的支撑,短期市场走势仍需观察。
- 中型船市场:南美粮食运输需求相对稳固,煤炭需求不多,整体短期预计偏震荡,关注后续国内进口煤采购需求情况。
第三部分 油轮运输
市场分析及展望
- 原油运价:波罗的海原油运输指数BDTI报1041,环比上涨0.19%,同比上涨20.21%。
- 成品油运价:波罗的海成品油运输指数BCTI报629,环比上涨0.32%,同比上涨8.26%。
- 市场表现:油轮运输市场整体持稳,原油市场部分航线需求放缓,中型油轮市场表现依旧强劲。成品油市场部分船型因供应紧张和货主补库支撑,后续运价可能上涨。中长期关注环保淘汰、供需重塑等对运价的影响。
第四部分 相关附图
- 数据来源:银河期货、上海航运交易所、Clarksons、wind