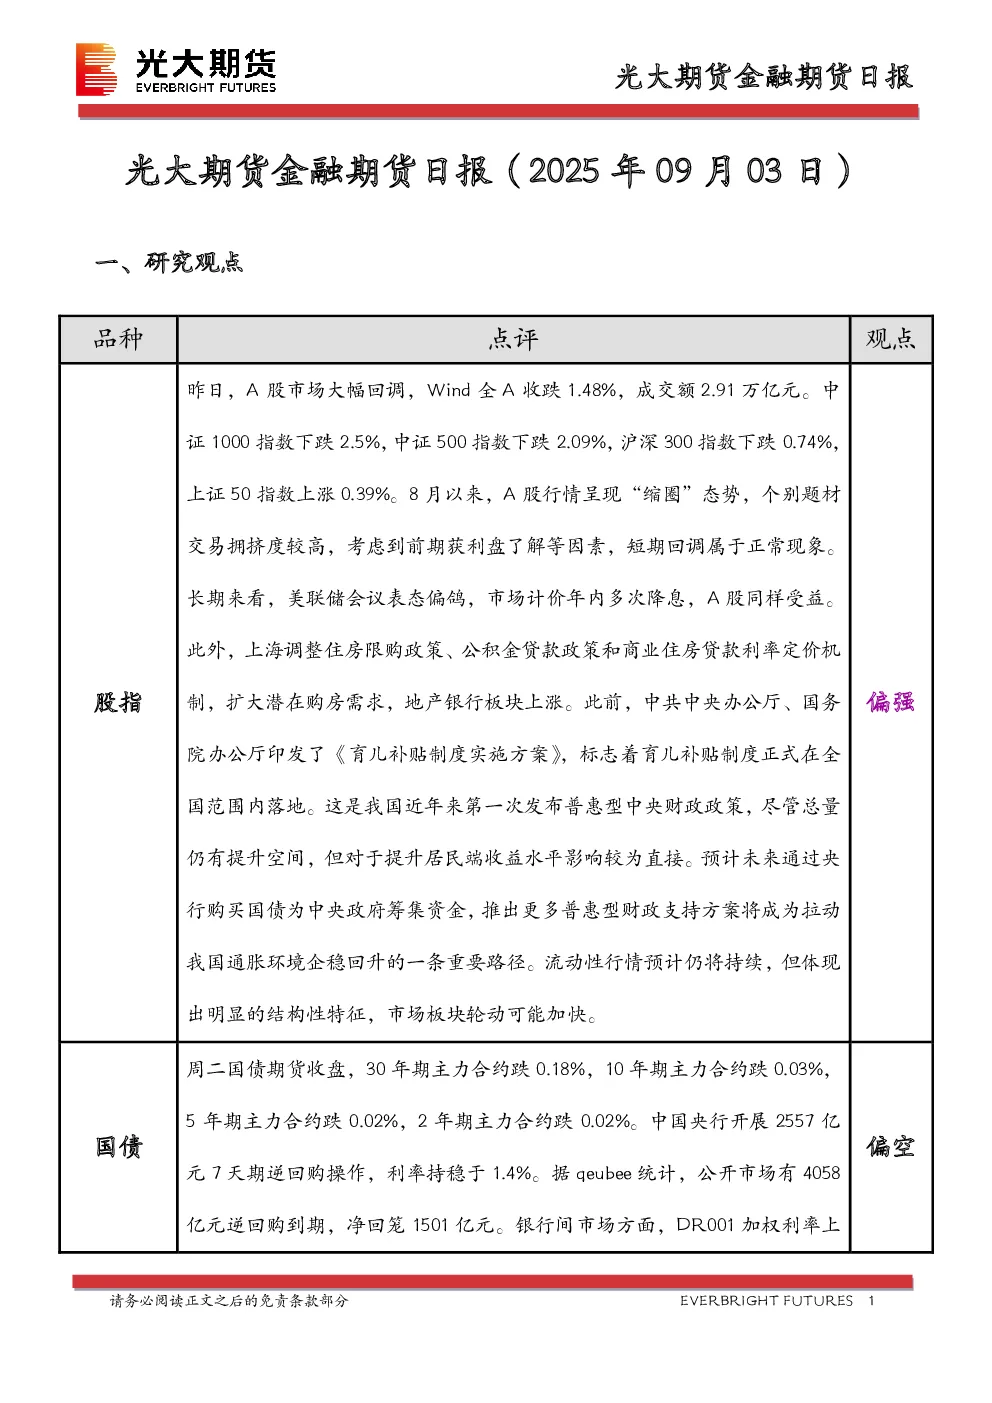
一、研究观点
A股市场短期大幅回调,Wind全A收跌1.48%,中证1000指数下跌2.5%,中证500指数下跌2.09%,沪深300指数下跌0.74%,上证50指数上涨0.39%。8月以来A股呈现“缩圈”态势,个别题材交易拥挤,短期回调属正常现象。长期看,美联储偏鸽表态,市场计价年内多次降息,利好A股。上海调整住房限购政策及贷款利率,地产银行板块上涨。中共中央办公厅、国务院办公厅印发《育儿补贴制度实施方案》,标志着育儿补贴制度全国落地,虽总量有提升空间,但能直接提升居民端收益,预计未来央行购买国债筹集资金推出更多普惠型财政支持方案将成为拉动通胀企稳回升的重要路径。流动性行情仍将持续,但呈现结构性特征,市场板块轮动可能加快。
二、国债市场分析
周二国债期货主力合约全线下跌,30年期主力合约跌0.18%,10年期主力合约跌0.03%,5年期主力合约跌0.02%,2年期主力合约跌0.02%。央行开展2557亿元7天期逆回购操作,利率持稳于1.4%,公开市场净回笼1501亿元。银行间市场DR001上行0.19bp至1.3141%,DR007下行0.79bp至1.4375%。8月资金面宽松,经济基本面无显著变化,但权益资产上涨压制债市情绪,长端债券收益率上行,收益率曲线陡峭化。当前十年期国债收益率一度接近1.8%,高出逆回购利率近40BP。长期资金面和经济基本面利好债市,但反内卷预期推动权益市场走强,对长端债券形成利空,短期预期短端债券保持稳定,长端债券波动加大。
三、图表分析
- 股指期货:IH、IF、IC、IM主力合约均下跌,基差多数收窄。
- 国债期货:主力合约走势下跌,现券收益率上行,期货基差多数收窄,跨期价差扩大。
- 汇率:美元对人民币中间价及远期汇率走强,欧元对人民币中间价及远期汇率走弱,美元指数上涨,欧元兑美元走弱,英镑兑美元、美元兑日元波动。
四、市场消息
央行公布8月各项工具流动性投放情况,MLF净投放3000亿元,PSL净回笼1608亿元;公开市场业务买断式逆回购净投放3000亿元。