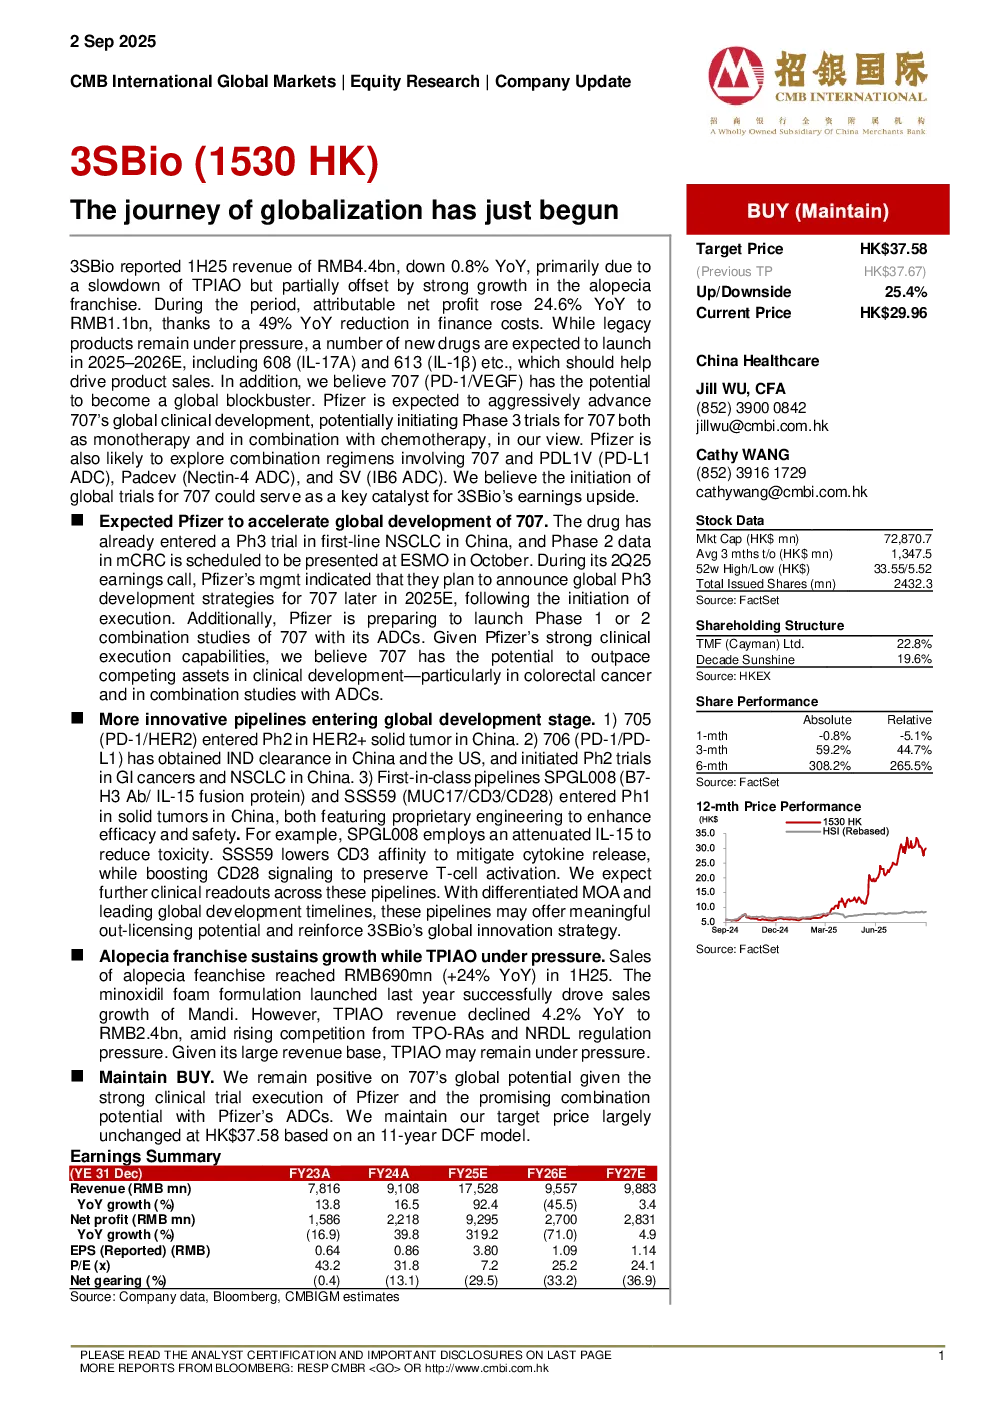
3SBio (1530 HK) 的研报显示,公司 2025 年上半年营收为 44 亿元人民币,同比下降 0.8%,主要受 TPIAO 业务增速放缓影响,但脱发业务板块增长强劲抵消了部分下滑。归属于母公司净利润同比增长 24.6% 至 11 亿元人民币,主要得益于财务费用下降 49%。传统产品面临压力,但 2025-2026 年预计有多款新药上市,包括 608 (IL-17A) 和 613 (IL-1β) 等,有望推动产品销售。此外,707 (PD-1/VEGF) 有潜力成为全球重磅药物,Pfizer 预计将加速其全球临床开发,可能启动 707 单药及联合化疗的 III 期临床试验,并探索与 PDL1V、Padcev 和 SV 的联合方案。研报认为,707 全球试验的启动将是 3SBio 盈利能力的关键催化剂。
中国医疗板块方面,预计 Pfizer 将加速 707 的全球开发。该药已在中国一线 NSCLC 中启动 III 期试验,mCRC 的 II 期数据计划于 10 月 ESMO 年会上发布。Pfizer 管理层在 2025 年第二季度财报电话会议中表示,将在执行启动后不久宣布 707 的全球 III 期开发策略。同时,Pfizer 正准备开展 707 与其 ADCs 的 I/II 期联合研究。鉴于 Pfizer 强大的临床执行能力,研报认为 707 有望在结直肠癌及 ADC 联合研究中超越竞争对手。
创新管线方面,1) 705 (PD-1/HER2) 已在中国 HER2 阳性实体瘤中进入 II 期;2) 706 (PD-1/PD-L1) 已获得中美 IND 批准,并在中国启动了胃肠道癌症和 NSCLC 的 II 期试验;3) 首创管线 SPGL008 (B7-H3 Ab/IL-15 融合蛋白) 和 SSS59 (MUC17/CD3/CD28) 已在中国实体瘤中进入 I 期,均采用专利工程技术提升疗效和安全性。研报预计这些管线将陆续公布临床数据,具有差异化作用机制和领先全球开发时间表,可能提供有意义的许可潜力,强化 3SBio 的全球创新战略。
脱发业务板块持续增长,2025 年上半年销售额达 6.9 亿元人民币,同比增长 24%,主要得益于曼迪新产品的成功推广。然而,TPIAO 收入同比下降 4.2% 至 24 亿元人民币,受 TPO-RAs 竞争加剧和 NRD 法规压力影响。鉴于 TPIAO 巨大的收入基数,研报认为该业务仍可能面临压力。
维持“买入”评级,主要基于 707 的全球潜力以及与 Pfizer ADCs 的联合用药前景。目标价维持在 37.58 港元,基于 11 年 DCF 模型测算。