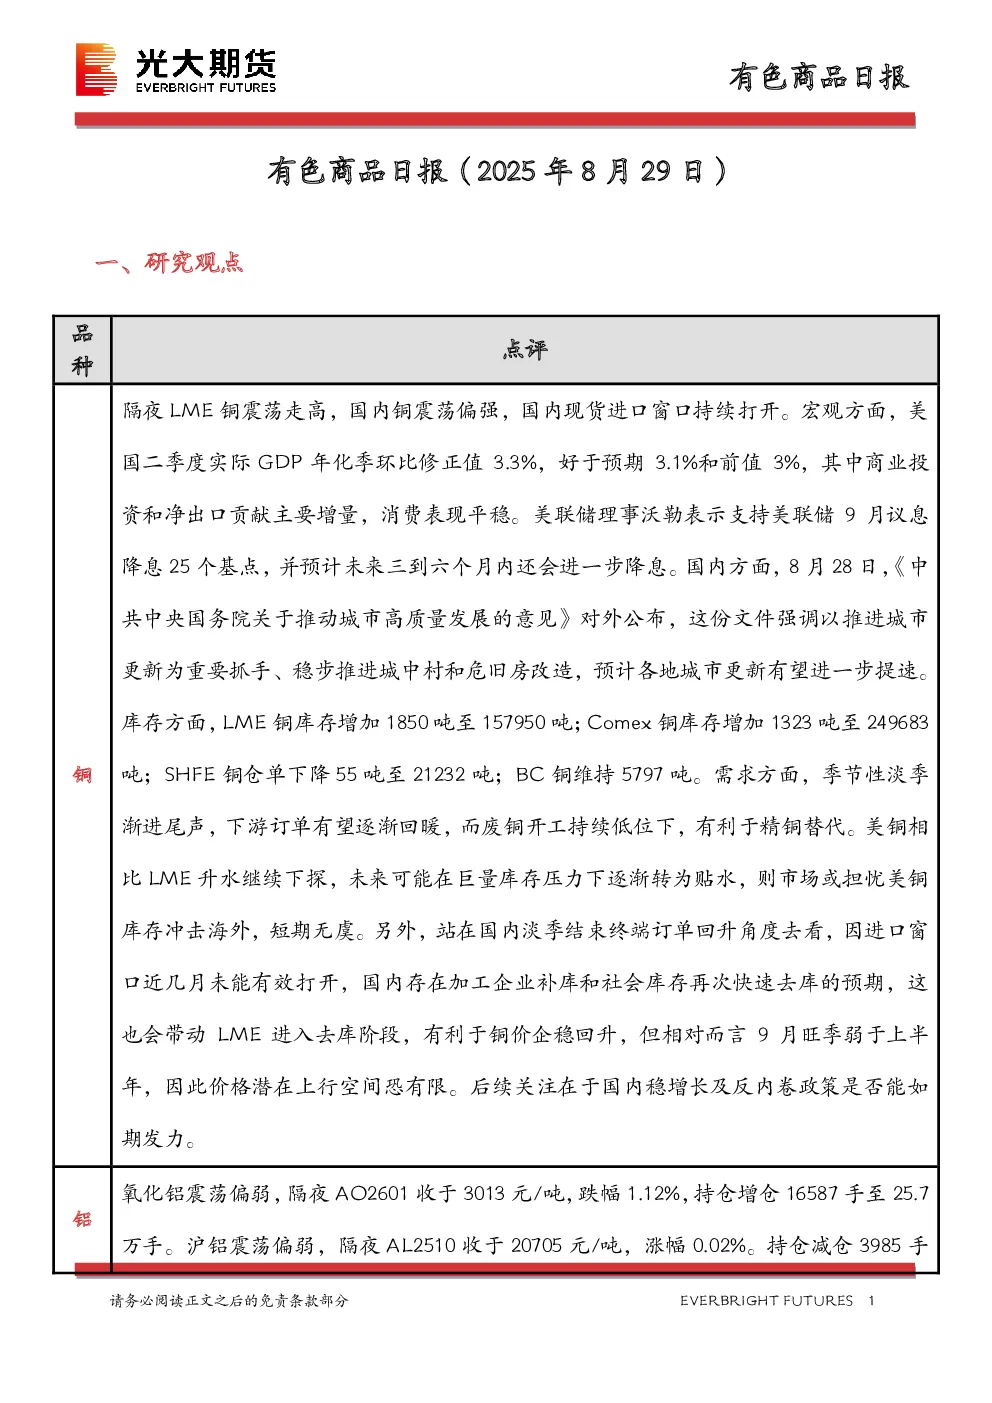
一、研究观点
- 铜:隔夜LME铜震荡走高,国内铜震荡偏强,进口窗口持续打开。美国二季度GDP好于预期,美联储或降息,国内城市更新政策加速。LME和Comex铜库存增加,SHFE铜仓单下降。季节性淡季结束,下游订单回暖,废铜开工低位有利于精铜替代。美铜升水下探,或转为贴水,市场担忧库存冲击海外。国内淡季结束订单回升,但旺季弱于上半年,价格上行空间有限,关注国内稳增长政策。
- 铝:氧化铝震荡偏弱,沪铝震荡偏弱。氧化铝复产节奏增加,仓单积累,过剩预期施压。几矿价格上浮,9.3阅兵期下国内矿石开采受限。成本支撑走强,氧化铝整体偏弱但深跌受限。国内铝锭入库量下滑,下游备货规模提升,周期性拐点需金九前确认,关注铝锭库存拐点。
- 镍:LME镍涨,沪镍涨。LME库存增加,SHFE仓单减少。镍矿价格平稳,不锈钢供应增加,库存压力显现,成本端镍铁价格上涨。三元需求走强,原料供应偏紧,一级镍库存减少。基本面边际改善,价格估值不高,短期或震荡偏强。
二、日度数据监测
- 铜:平水铜升贴水走低,精废价差收窄,无氧铜杆和低氧铜杆价格下跌,冶炼加工费下降,LME库存增加,SHFE仓单下降,社会库存减少。
- 铝:氧化铝价格回落,沪铝价格微涨,铝合金价格下跌,铝锭现货贴水,加工费多地持稳或上调,铝杆加工费持稳,氧化铝仓单增加,铝锭库存下滑,下游备货规模提升。
- 镍:LME镍涨,沪镍涨,LME库存增加,SHFE仓单减少,进口镍升贴水下跌,镍矿价格平稳,不锈钢供应增加,库存压力显现,成本端镍铁价格上涨,三元需求走强,一级镍库存减少。
三、图表分析
- 现货升贴水:铜、铝、镍、锌、铅、锡现货升贴水呈下降趋势。
- SHFE近远月价差:铜、铝、镍、锌、铅、锡近远月价差呈收窄趋势。
- LME库存:铜、铝、镍、锌、铅、锡LME库存呈上升趋势。
- SHFE库存:铜、铝、镍、锌、铅、锡SHFE库存呈下降趋势。
- 社会库存:铜、铝、镍、锌、不锈钢、300系社会库存呈下降趋势。
- 冶炼利润:铜精矿指数、粗铜加工费、铝冶炼利润、镍铁冶炼成本、锌冶炼利润、不锈钢304冶炼利润率呈波动趋势。
四、有色金属团队介绍
- 展大鹏:光大期货研究所有色研究总监,贵金属资深研究员。
- 王珩:光大期货研究所有色研究员,主要研究方向为铝硅。
- 朱希:光大期货研究所有色研究员,主要研究方向为锂镍。