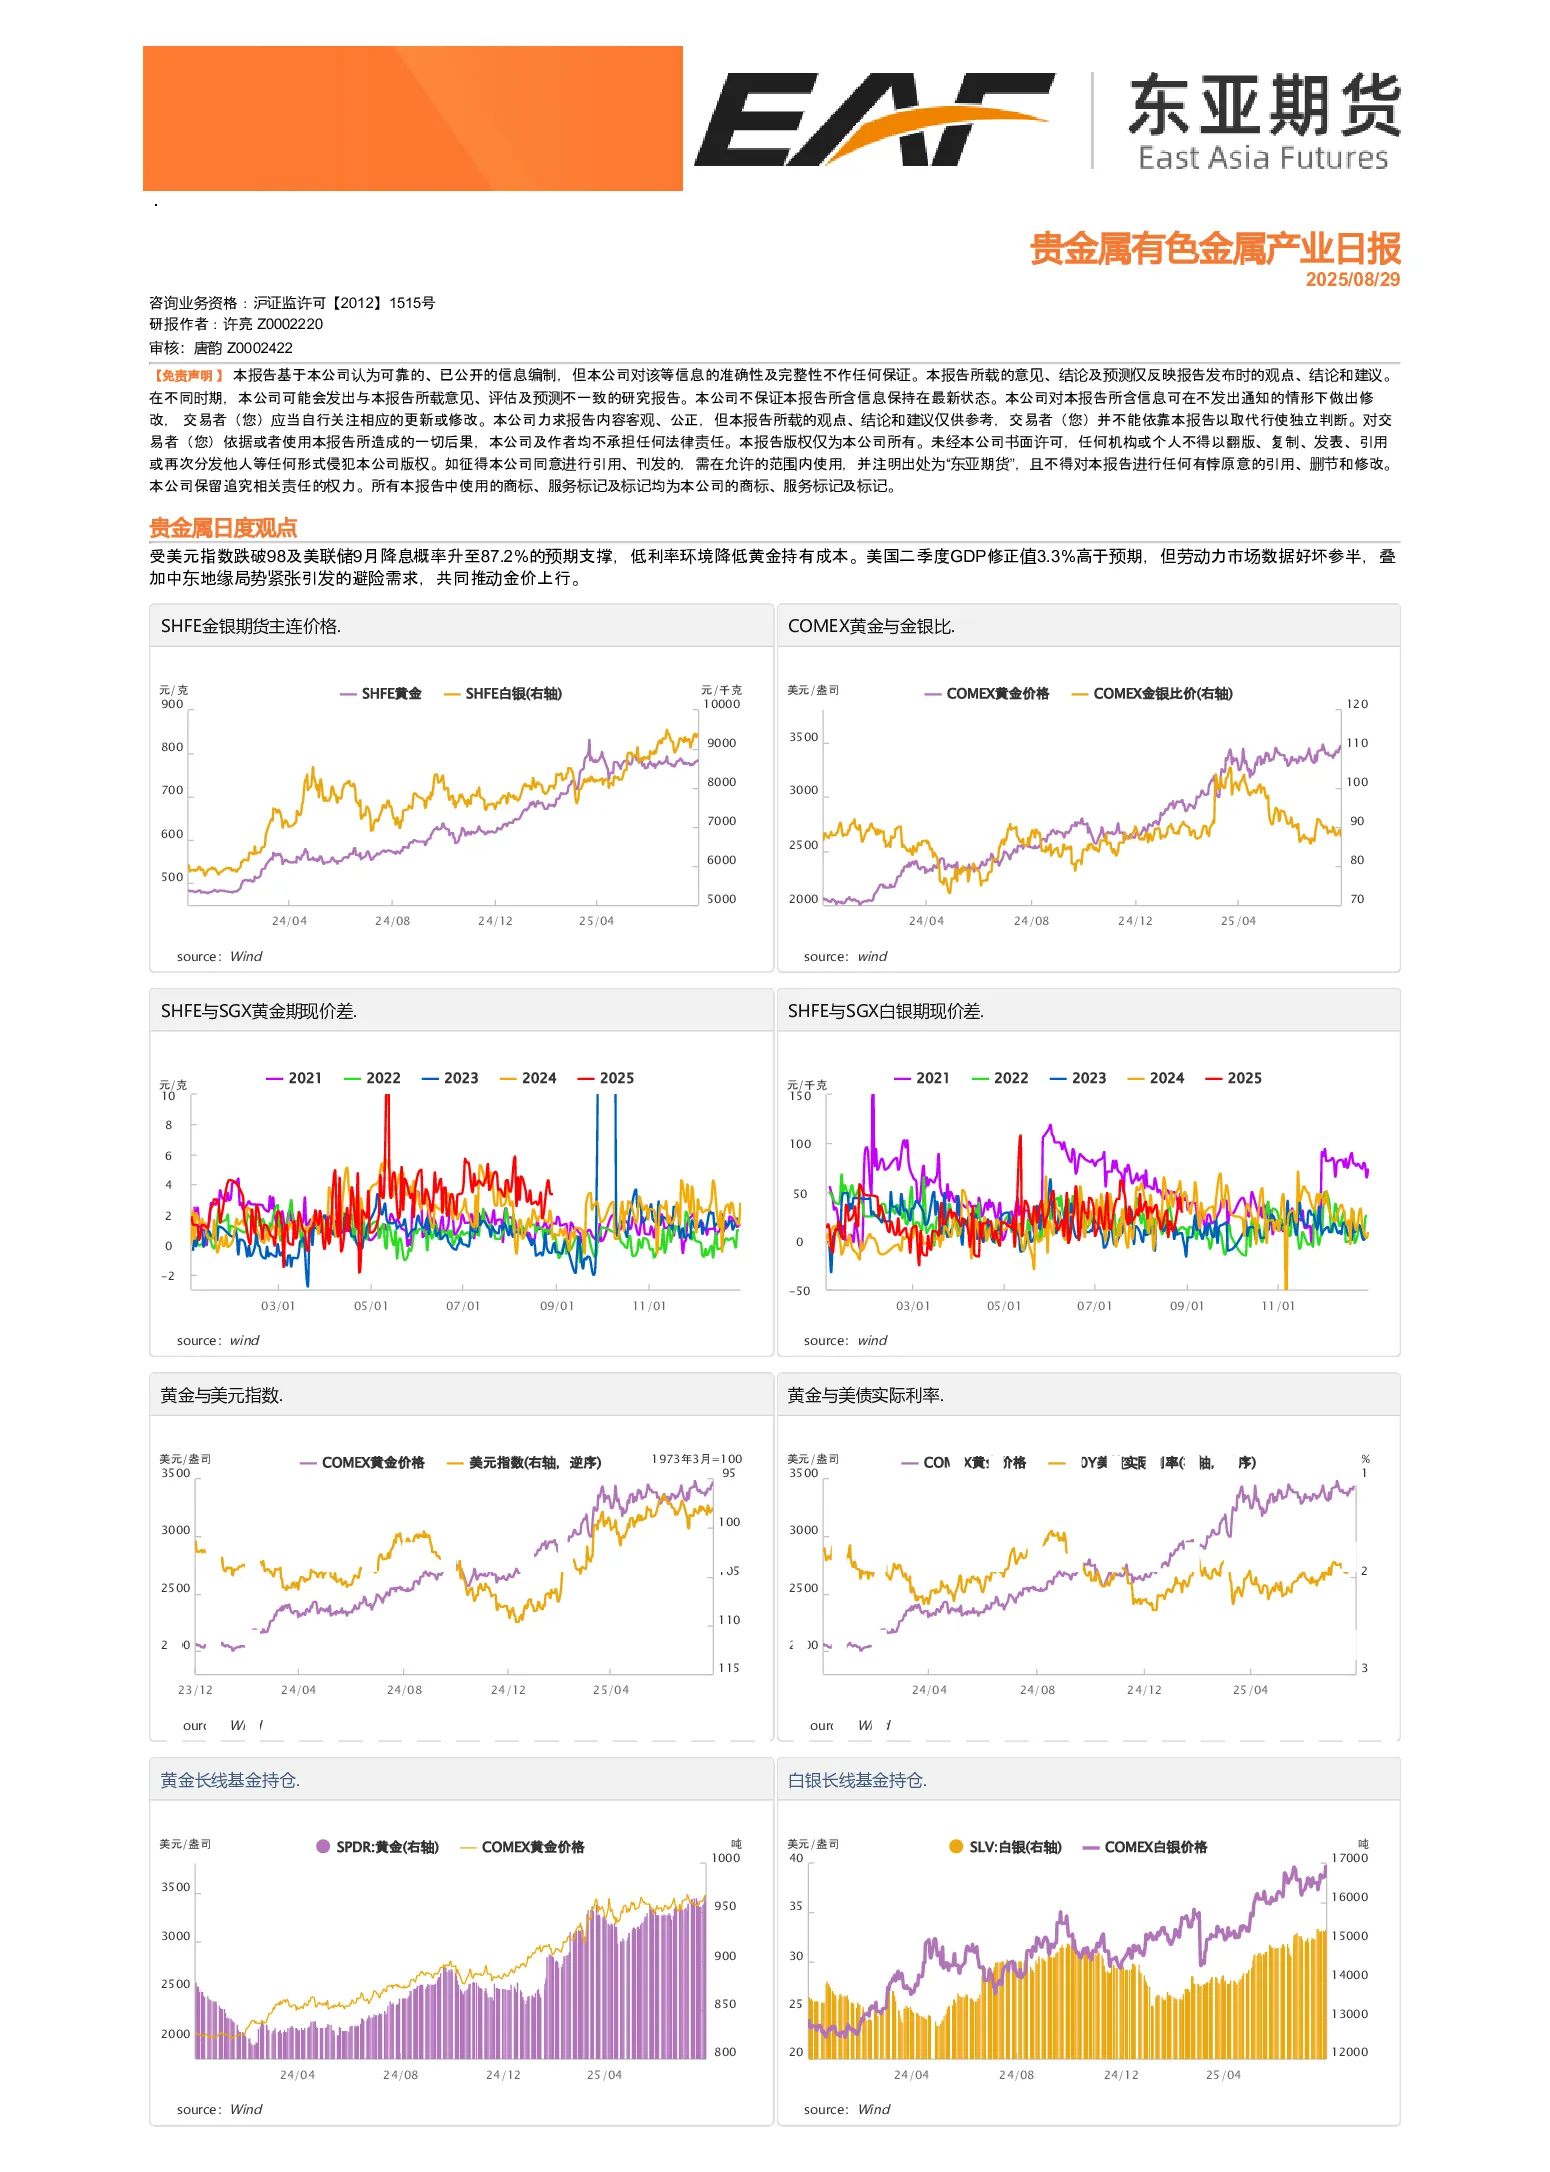
贵金属方面,美元指数跌破98及美联储9月降息概率升至87.2%的预期支撑金价,美国二季度GDP修正值高于预期,但劳动力市场数据好坏参半,叠加中东地缘局势紧张引发的避险需求,共同推动金价上行。SHFE金银期货主连价格表现强势。COMEX黄金与金银比价走低。SHFE与SGX黄金期现价差扩大,SHFE与SGX白银期现价差收窄。COMEX金银库存均下降,存在一定挤仓风险。
铜方面,短期上方压力主要来自美元指数底部支撑和需求在高价格下的负反馈,下方支撑来自下游生产商对铜价的接受程度提高。精废价差保持稳定,持仓量偏低,现货升水走高,显示下游对价格仍有抵触情绪。SHFE铜主力合约价格表现震荡。沪铜期货主力收盘价及成交量、持仓量均有所波动。伦铜3M美元/吨价格走高,沪伦比比值下降。沪铜期货主力成交量和持仓量均有所增加。沪铜期货主力收盘价及现货升贴水价格表现震荡。
铝方面,宏观方面鲍威尔发言偏鸽,9月降息预期加强。现货方面,月长单交货期现货升水受压制,但临近旺季,下游企业补库增长,结合再生铝企业已收到税收返还政策终止可能导致再生铝供应减少,短期沪铝震荡偏强。氧化铝基本面较弱,供应方面,国内运行产能维持高位,进口窗口阶段性打开,下半年供应预计持续处于过剩状态,市场交易逻辑向成本定价逻辑转变。短期偏弱震荡为主。铸造铝合金期货盘面走势大致跟随沪铝走势而波动,但成本端的支撑使得铝合金更具韧性,二者价差基本处于400-500元/吨之间。
锌方面,供给端有一定过剩状态,加工费持续走强。矿端整体呈宽松逻辑。进口方面,受国外冶炼厂产能偏弱影响,海外精炼锌增量较少,同时锌矿进口处于历年高点。库存震荡偏强。需求端受阅兵影响不大,整体水平保持稳定。需求目前可以期待金九银十的表现,地产等终端消费下游可能会有一定回暖。LME库存持续下降,有一定挤仓风险,其支撑仍然存在。库存上,锌价外强内弱格局愈发明显。短期内,观察宏观与消费,震荡为主。
镍方面,镍矿整体较为稳定,预计印尼九月第一期基准价仍有小幅下行,升水将持续坚挺;菲律宾周内装运有一定降雨,后续九月有降雨预期,但是整体影响有限。镍铁短期仍然相对坚挺,目前部分成交大单稳定在940一线以上,镍铁支撑较为坚挺。不锈钢方面日内走势偏同样震荡,关注九十月旺季来临需求回暖情绪走势,目前多空仍有博弈。硫酸镍方面近期盐厂有一定挺价情绪,成交价格较为稳定,目前MHP市场流通偏紧,价格坚挺。宏观层面持续追踪九月降息预期。美国钢铁协会致函白宫要求干预英美资源向五矿资源出售巴西镍矿。
锡方面,特朗普宣布解除美联储理事丽莎·库克职务,库克回应称特朗普无权解雇她,她将继续履行职责。锡锭社会库存的连续两周回落或为锡价提供上升的动力,需求端锡焊料企业开工情况尚可,在价格不高于27万元每吨的情况下,仍有接货意愿。
碳酸锂方面,市场“小作文”频现,涉及矿证审批、环保政策等关键领域的消息繁杂且真伪难辨,易干扰市场定价逻辑,建议投资者保持理性,谨慎参与相关交易。下游产业9月份排产计划预计环比增长5%左右,行业整体正逐步进入“金九”传统旺季。若上游供给端再出现矿证审批延迟、环保限产加码等实质性扰动,将打破当前供需平衡状态,期货盘面大概率面临较大幅度波动。短期看,供给端若出现阶段性扰动,价格或存在阶段性反弹机会,但需注意反弹持续性依赖扰动事件的实质影响,不可过度追高。中长期看,供需宽松趋势未发生根本性改变。
硅方面,市场“小作文”较多,难辨真伪,建议投资者保持理性,谨慎参与。当前商品市场进入震荡调整阶段,近期较难抉择,建议观望或以震荡思路对待。工业硅开工率预计见顶,后续需持续跟踪库存和下游排产情况。多晶硅关注产业政策,关注9月份行业动态。