业绩简评
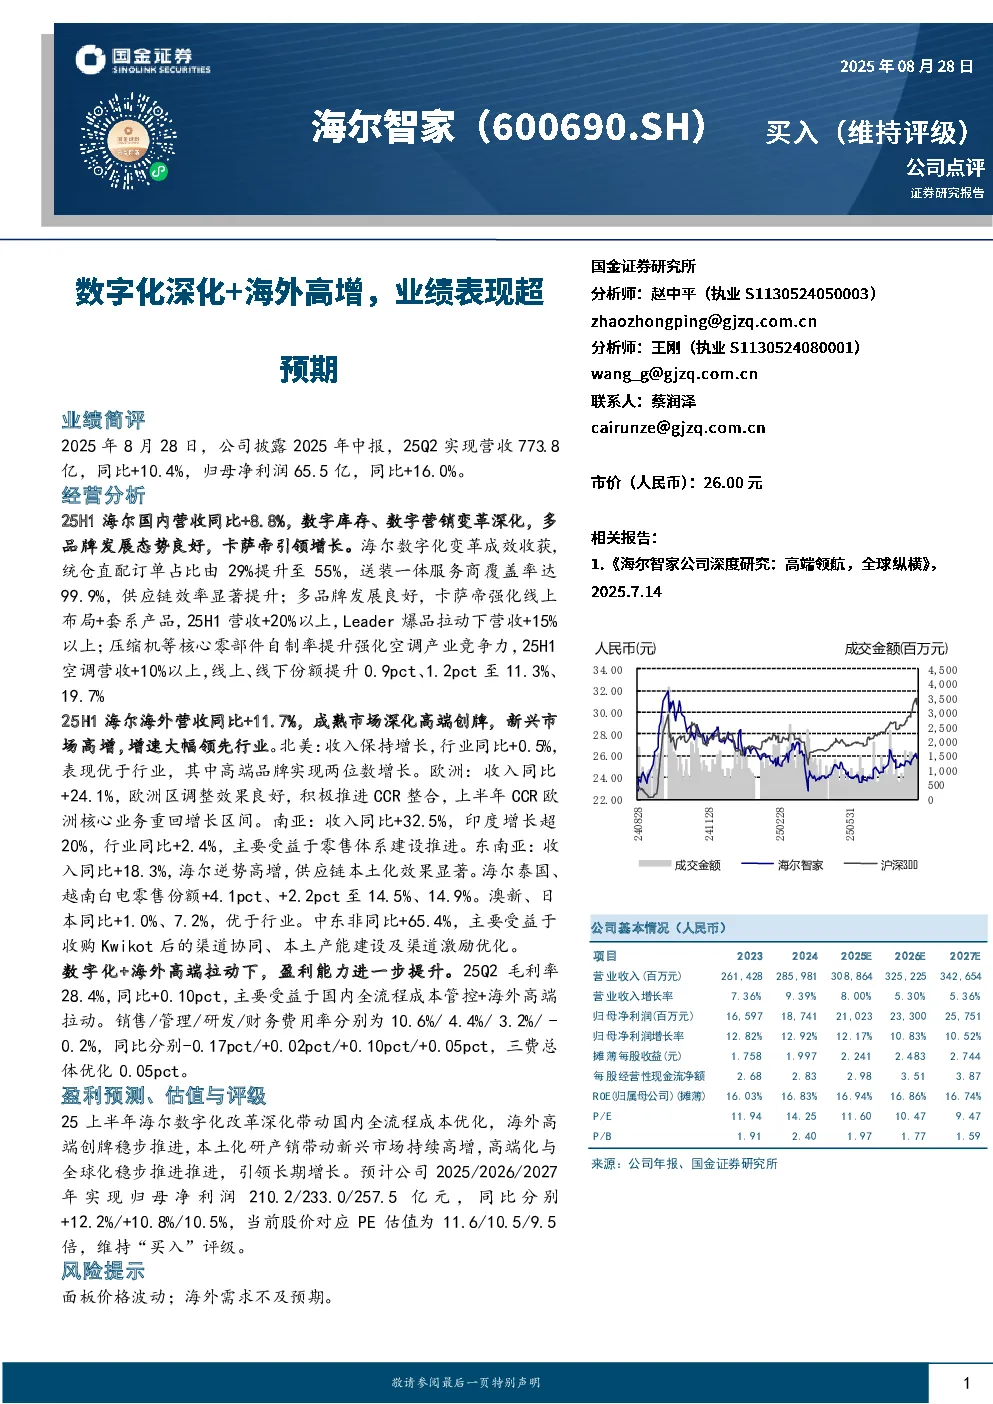
2025年8月28日,公司披露2025年中报,25Q2实现营收773.8亿,同比+10.4%,归母净利润65.5亿,同比+16.0%。
经营分析
- 国内市场:25H1国内营收同比+8.8%,数字库存、数字营销变革深化,多品牌发展态势良好,卡萨帝引领增长。数字化改革成效显著,统仓直配订单占比提升至55%,送装一体服务商覆盖率达99.9%,供应链效率提升;卡萨帝强化线上布局+套系产品,25H1营收+20%以上;压缩机等核心零部件自制率提升,25H1空调营收+10%以上,线上、线下份额分别提升0.9pct、1.2pct至11.3%、19.7%。
- 海外市场:25H1海外营收同比+11.7%,成熟市场深化高端创牌,新兴市场高增,增速大幅领先行业。北美收入保持增长,高端品牌实现两位数增长;欧洲收入同比+24.1%,CCR整合效果良好,核心业务重回增长区间;南亚收入同比+32.5%,印度增长超20%;东南亚收入同比+18.3%,海尔逆势高增,供应链本土化效果显著;澳新、日本同比+1.0%、7.2%,优于行业;中东非同比+65.4%,主要受益于收购Kwikot后的渠道协同、本土产能建设及渠道激励优化。
- 盈利能力:数字化+海外高端拉动下,盈利能力进一步提升。25Q2毛利率28.4%,同比+0.10pct,主要受益于国内全流程成本管控+海外高端拉动;销售/管理/研发/财务费用率分别为10.6%/4.4%/3.2%/−0.2%,同比分别-0.17pct/+0.02pct/+0.10pct/+0.05pct,三费总体优化0.05pct。
盈利预测、估值与评级
25上半年海尔数字化改革深化带动国内全流程成本优化,海外高端创牌稳步推进,本土化研产销带动新兴市场持续高增,高端化与全球化稳步推进,引领长期增长。预计公司2025/2026/2027年实现归母净利润210.2/233.0/257.5亿元,同比分别+12.2%/+10.8%/10.5%,当前股价对应PE估值为11.6/10.5/9.5倍,维持“买入”评级。
风险提示
面板价格波动;海外需求不及预期。
公司基本情况(人民币)
- 2023年营业收入261.428亿,同比增长7.36%;2024年营业收入285.981亿,同比增长9.39%;2025E营业收入308.864亿,同比增长8.00%。
- 2023年归母净利润16.597亿,同比增长12.82%;2024年归母净利润18.741亿,同比增长12.92%;2025E归母净利润21.023亿,同比增长12.17%。
- 2025E-2027E归母净利润分别为233.0/257.5亿元,同比增长+10.8%/10.5%。
公司点评
市场中相关报告评级比率为1.00,对应“买入”评级。