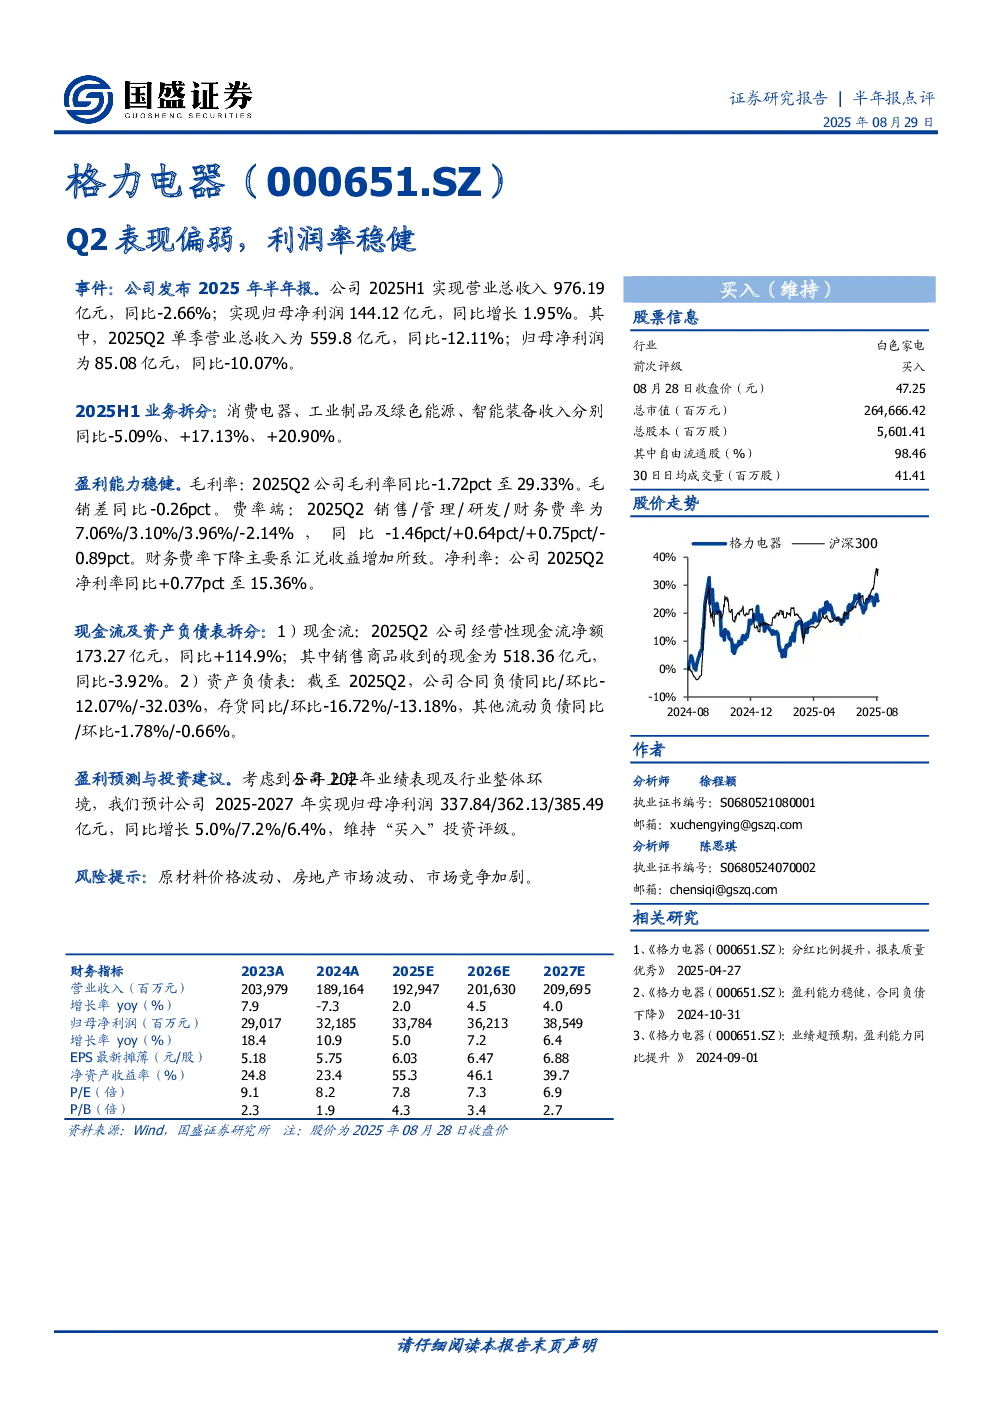
- 事件与业绩表现:格力电器发布2025年半年报,实现营业总收入976.19亿元,同比-2.66%;归母净利润144.12亿元,同比增长1.95%。其中,2025Q2单季营业总收入559.8亿元,同比-12.11%;归母净利润85.08亿元,同比-10.07%。
- 业务拆分:2025H1业务拆分显示,消费电器收入同比-5.09%,工业制品及绿色能源收入同比+17.13%,智能装备收入同比+20.90%。
- 盈利能力:毛利率同比-1.72pct至29.33%,毛销差同比-0.26pct。费率端,销售/管理/研发/财务费率分别为7.06%/3.10%/3.96%/-2.14%,同比-1.46pct/+0.64pct/+0.75pct/-0.89pct。净利率同比+0.77pct至15.36%。
- 现金流与资产负债表:2025Q2经营性现金流净额173.27亿元,同比+114.9%;销售商品收到的现金为518.36亿元,同比-3.92%。合同负债同比/环比-12.07%/-32.03%,存货同比/环比-16.72%/-13.18%,其他流动负债同比/环比-1.78%/-0.66%。
- 盈利预测与投资建议:预计公司2025-2027年实现归母净利润337.84/362.13/385.49亿元,同比增长5.0%/7.2%/6.4%,维持“买入”投资评级。
- 风险提示:原材料价格波动、房地产市场波动、市场竞争加剧。
- 财务指标:2023A至2027E,营业收入预计增长2.0%-4.5%,归母净利润预计增长5.0%-7.2%。EPS预计从5.18元/股增长至6.88元/股。净资产收益率预计从55.3%下降至39.7%。P/E预计从9.1倍下降至6.9倍,P/B预计从2.3倍上升至4.3倍。
- 资产负债表:截至2025Q2,流动资产224803百万元,非流动资产143229百万元。流动负债201125百万元,非流动负债25393百万元。资产总计368032百万元,负债合计226518百万元。
- 利润表:2023A至2027E,营业收入预计从203979百万元增长至209695百万元。净利润预计从27719百万元增长至38772百万元。
- 现金流量表:2023A至2025E,经营活动现金流预计从56398百万元增长至39189百万元。投资活动现金流预计从-41017百万元增长至-7058百万元。筹资活动现金流预计从-16358百万元增长至-8346百万元。
- 主要财务比率:2023A至2027E,毛利率预计保持在29.0%-29.4%,净利率预计从14.2%增长至18.4%。ROE预计从24.8%下降至39.7%。资产负债率预计从67.2%增长至79.0%。
- 估值比率:2023A至2027E,P/E预计从9.1倍下降至6.9倍,P/B预计从2.3倍上升至4.3倍。EV/EBITDA预计从4.2倍上升至8.7倍。