业绩简评
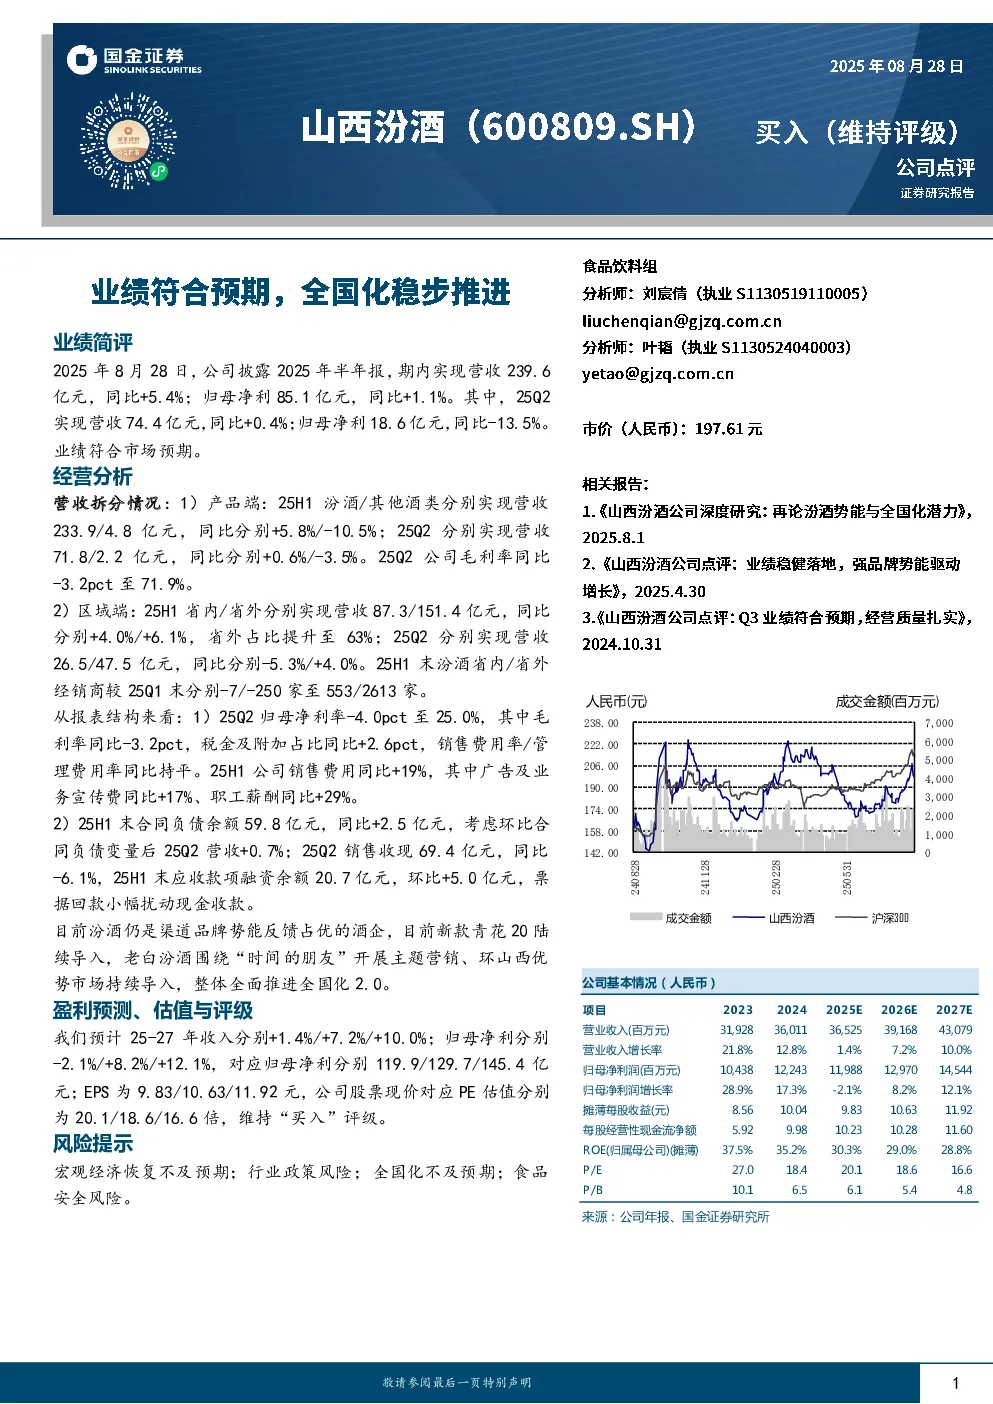
公司2025年半年报显示,实现营收239.6亿元,同比增长5.4%;归母净利润85.1亿元,同比增长1.1%。其中,第二季度营收74.4亿元,同比增长0.4%;归母净利润18.6亿元,同比减少13.5%。业绩符合市场预期。
经营分析
-
产品端:
- 2025年上半年,汾酒和其他酒类分别实现营收233.9亿元和4.8亿元,同比增长5.8%和-10.5%。
- 第二季度,汾酒和其他酒类分别实现营收71.8亿元和2.2亿元,同比增长0.6%和-3.5%。
- 第二季度毛利率同比下降3.2个百分点至71.9%。
-
区域端:
- 2025年上半年,省内和省外营收分别为87.3亿元和151.4亿元,同比增长4.0%和6.1%,省外占比提升至63%。
- 第二季度,省内和省外营收分别为26.5亿元和47.5亿元,同比增长-5.3%和4.0%。
- 2025年上半年末,汾酒省内和省外经销商较第一季度末分别减少7家和250家至553家和2613家。
-
报表结构:
- 第二季度归母净利率为25.0%,同比下降4.0个百分点,其中毛利率下降3.2个百分点,税金及附加占比上升2.6个百分点,销售费用率和管理费用率持平。
- 2025年上半年销售费用同比增长19%,其中广告及业务宣传费同比增长17%,职工薪酬同比增长29%。
- 2025年上半年末合同负债余额59.8亿元,同比增长2.5亿元,考虑环比变动后第二季度营收增加0.7%。
- 第二季度销售收现69.4亿元,同比下降6.1%;2025年上半年末应收款项融资余额20.7亿元,环比增加5.0亿元。
盈利预测、估值与评级
预计2025-2027年收入分别增长1.4%、7.2%和10.0%;归母净利润分别下降2.1%、增长8.2%和12.1%,对应归母净利润分别为119.9亿元、129.7亿元和145.4亿元;EPS分别为9.83元、10.63元和11.92元。公司股票现价对应PE估值分别为20.1倍、18.6倍和16.6倍,维持“买入”评级。
风险提示
宏观经济恢复不及预期;行业政策风险;全国化不及预期;食品安全风险。