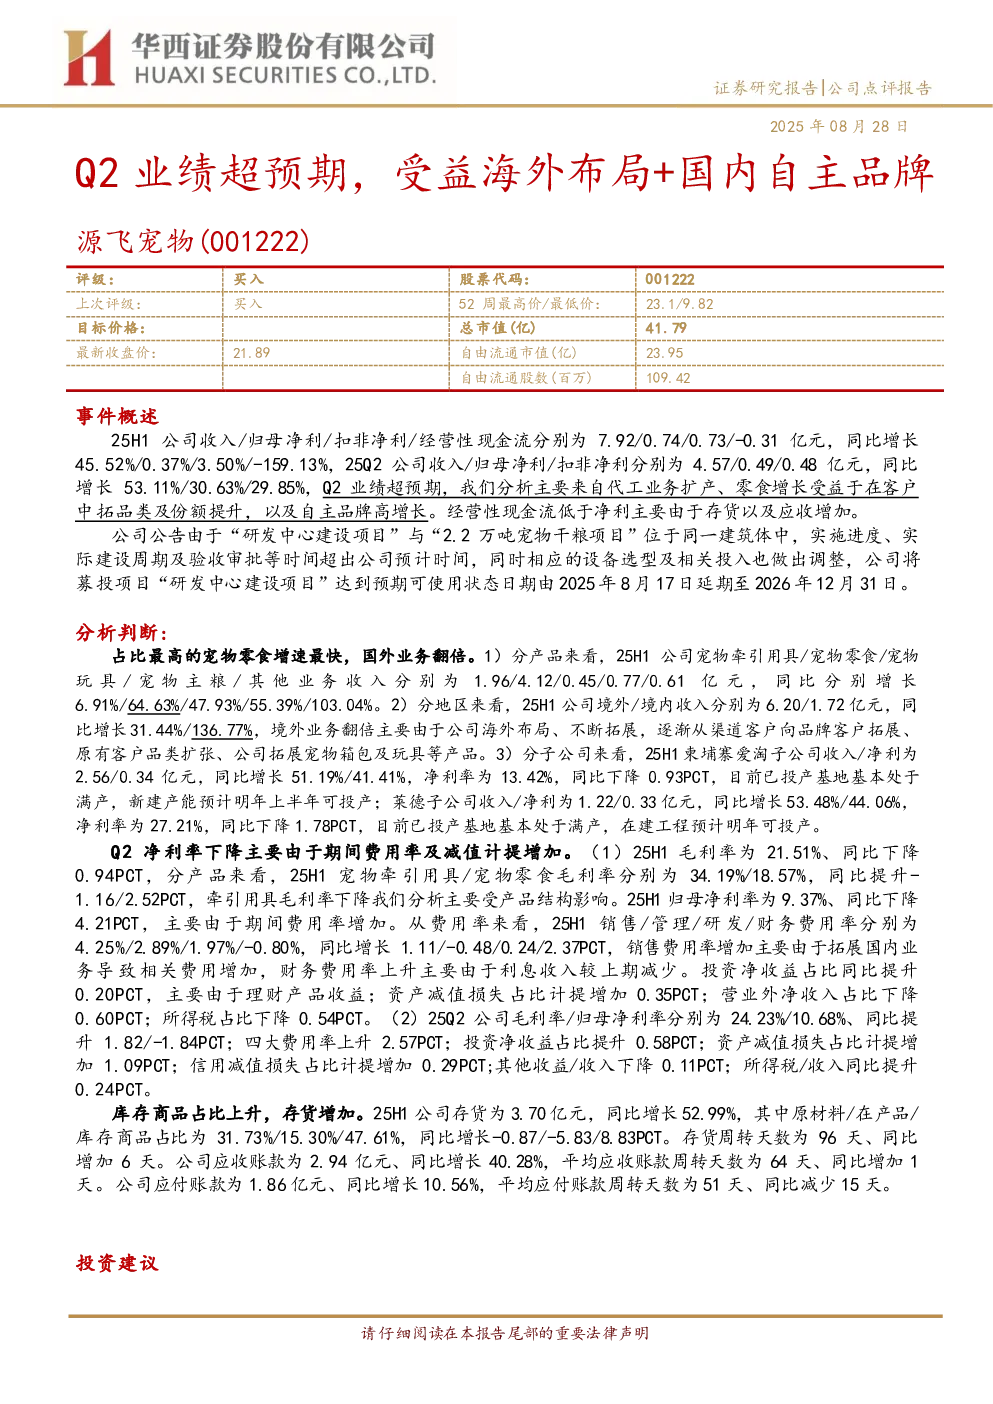
事件概述
2025年上半年,源飞宠物收入7.92亿元,同比增长45.52%;归母净利0.74亿元,同比增长0.37%;扣非净利0.73亿元,同比增长3.50%;经营性现金流-0.31亿元,同比减少159.13%。Q2收入4.57亿元,同比增长53.11%;归母净利0.49亿元,同比增长30.63%;扣非净利0.48亿元,同比增长29.85%。Q2业绩超预期,主要来自代工业务扩产、零食增长受益于在客户中拓品类及份额提升,以及自主品牌高增长。经营性现金流低于净利主要由于存货以及应收增加。公司募投项目“研发中心建设项目”延期至2026年12月31日。
分析判断
- 产品结构:宠物零食增速最快(64.63%),其次是宠物主粮(55.39%)和宠物玩具(47.93%)。宠物牵引用具收入1.96亿元,同比增长6.91%,毛利率34.19%。
- 地区分布:境外业务翻倍(31.44%),收入6.20亿元;境内收入1.72亿元,同比增长136.77%。
- 子公司表现:柬埔寨爱淘子公司收入2.56亿元,同比增长51.19%;莱德子公司收入1.22亿元,同比增长53.48%。
- 盈利能力:25H1毛利率21.51%,同比下降0.94PCT;归母净利率9.37%,同比下降4.21PCT。主要由于期间费用率增加(销售费用率4.25%,管理费用率2.89%)。
- 现金流:25H1存货3.70亿元,同比增长52.99%,其中库存商品占比47.61%;应收账款2.94亿元,同比增长40.28%;应付账款1.86亿元,同比增长10.56%。
投资建议
源飞宠物作为国内宠物牵引用具及食品龙头企业,具备海外客户资源和全球化产能优势,同时积极开拓自主品牌。23Q2迎来补库存收入拐点,24年发力自主品牌,收入和利润共振。公司股权激励目标要求未来3年收入CAGR24%,主要来自扩产贡献。三大自主品牌未来3年有望做到3-5亿收入并实现盈亏平衡。维持25-27年公司收入分别为16.33/21.07/25.40亿元,归母净利润分别为1.87/2.25/2.59亿元,对应EPS为0.98/1.18/1.36元,PE为22/19/16X,维持“买入”评级。
风险提示
项目建设进度不及预期风险;原材料价格波动风险;关税波动风险;行业竞争加剧风险;自有品牌市场拓展不及预期风险;系统性风险。
盈利预测与估值
| 年度 | 营业收入(百万元) | 归母净利润(百万元) | 毛利率(%) | 每股收益(元) | ROE(%) | 市盈率 |
|------------|------------------|---------------------|-----------|--------------|--------|--------|
| 2022A | 1,953 | 145 | 15.9 | 0.67 | 11.3 | 21.56 |
| 2023A | 1,310 | 164 | 22.9 | 0.87 | 12.4 | 25.16 |
| 2024E | 1,633 | 187 | 22.4 | 0.98 | 12.6 | 22.34 |
| 2025E | 2,107 | 225 | 21.9 | 1.18 | 13.2 | 18.56 |
| 2026E | 2,540 | 259 | 21.4 | 1.36 | 13.2 | 16.11 |