全球市场观察
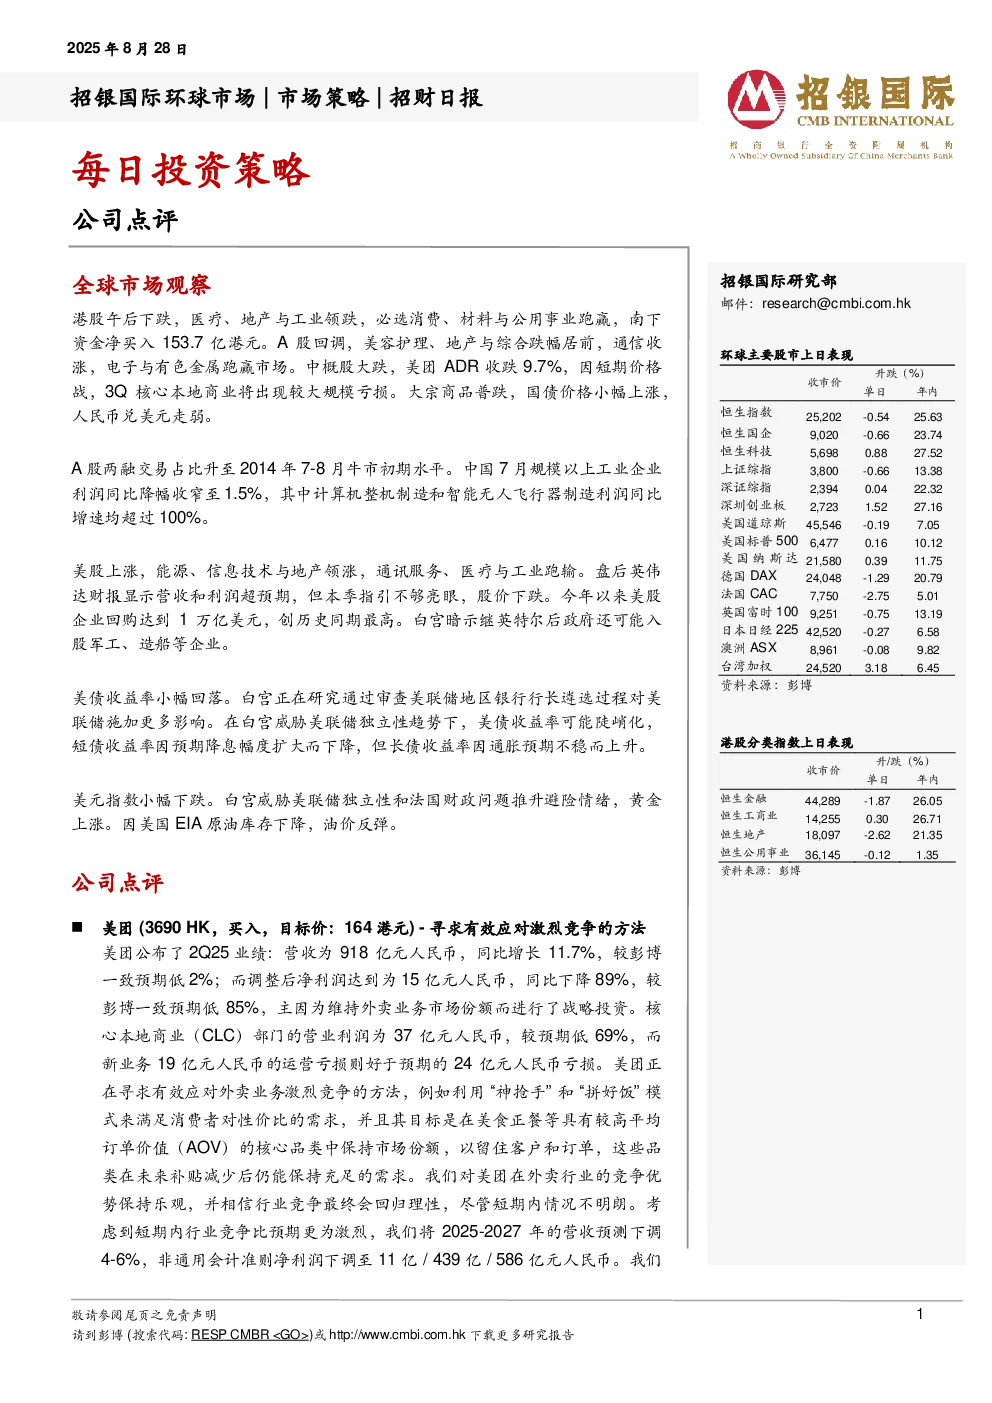
- 港股午后下跌,医疗、地产与工业领跌,必选消费、材料与公用事业跑赢,南下资金净买入153.7亿港元。
- A股回调,美容护理、地产与综合跌幅居前,通信收涨,电子与有色金属跑赢市场。
- 中概股大跌,美团ADR收跌9.7%,因短期价格战,3Q核心本地商业将出现较大规模亏损。
- 大宗商品普跌,国债价格小幅上涨,人民币兑美元走弱。
- A股两融交易占比升至2014年7-8月牛市初期水平。
- 中国7月规模以上工业企业利润同比降幅收窄至1.5%,其中计算机整机制造和智能无人飞行器制造利润同比增速均超过100%。
- 美股上涨,能源、信息技术与地产领涨,通讯服务、医疗与工业跑输。
- 盘后英伟达财报显示营收和利润超预期,但本季指引不够亮眼,股价下跌。
- 今年以来美股企业回购达到1万亿美元,创历史同期最高。
- 白宫暗示继英特尔后政府还可能入股军工、造船等企业。
- 美债收益率小幅回落,短债收益率因预期降息幅度扩大而下降,但长债收益率因通胀预期不稳而上升。
- 美元指数小幅下跌,黄金上涨,因美国EIA原油库存下降,油价反弹。
公司点评
美团(3690 HK,买入,目标价:164港元)
- 2Q25业绩:营收918亿元人民币,同比增长11.7%;调整后净利润15亿元人民币,同比下降89%。
- 主因:维持外卖业务市场份额进行战略投资,核心本地商业营业利润同比下降69%,新业务运营亏损好于预期。
- 应对策略:利用“神抢手”和“拼好饭”模式满足性价比需求,保持高AOV品类市场份额。
- 评级:买入,目标价164港元,下调4-6%营收预测,非通用会计准则净利润下调至11亿/439亿/586亿元人民币。
中国平安(2318 HK,买入,目标价:71港元)
- 上半年业绩:集团归母营运利润同比上升3.7%至777亿元,新业务价值同比大幅增长39.8%至223亿元。
- 驱动因素:银保渠道NBV增长驱动(同比+169%),代理人和社会金融渠道新业务价值分别增长17%/43%。
- 财产险:上半年综合成本率同比优化2.6个百分点至95.2%。
- 投资方面:权益类投资增加逾2,000亿元,FVOCI股票贡献增量占比超过80%。
- 评级:买入,目标价71港元,下调6%/5%/5%每股收益预测至7.08/7.63/8.16元,上调2025年新业务价值增速预测至26%。
华润万象生活(1209HK,买入,目标价:43.86港元)
- 1H25核心净利润同比增15%,收入端增7%略低于市场预期。
- 核心业务购物中心运营稳健,收入增长19%,毛利率提高6个百分点,毛利贡献占比升至68%。
- 非业主增值服务/业主增值服务营收同比分别下降35%/33%,基础物业管理收入同比增长9%。
- 公司下调2025财年营收增长指引至个位数,核心净利润增长指引仍维持两位数。
- 评级:买入,目标价43.86港元,下调3%主要反映业绩预期轻微下调,100%派息比例,股息率5.1%。
美东汽车(1268 HK,买入,目标价:2.8港元)
- 1H25经营亏损100万元人民币符合预期,新车销量同比增长8%,保时捷和宝马品牌销量超预期。
- 上半年新车毛利率-10.8%低于预期,主要因保时捷低迷超预期。
- 美东持续展现卓越成本控制能力,剔除无形资产和商誉减值损失后,净利润约为5,300万元人民币。
- 保时捷若反弹将带来高利润弹性,美东已占保时捷中国总销量近19%。
- 评级:买入,目标价2.8港元,预计2H25毛利率将改善,2026/27年净利润分别为2.01亿元和4.66亿元。
英恒科技(1760 HK,买入,目标价:2.11港元)
- 1H25毛利率同比下降2.4个百分点至13.5%,反映下游主机厂客户价格战对上游供应商的利润挤压。
- 分业务看:新能源业务营收基本持平;安全系统/云服务器业务分别实现27%/135%的同比增长;车身系统业务营收同比下降26%。
- 展望未来:推出支持L2+及以上高级辅助驾驶功能的MADC4.0域控制器,拓展具身AI机器人业务,全球化战略初显成效。
- 评级:买入,目标价2.11港元,下调2025-2027财年盈利预测,预计毛利率有望逐步恢复。