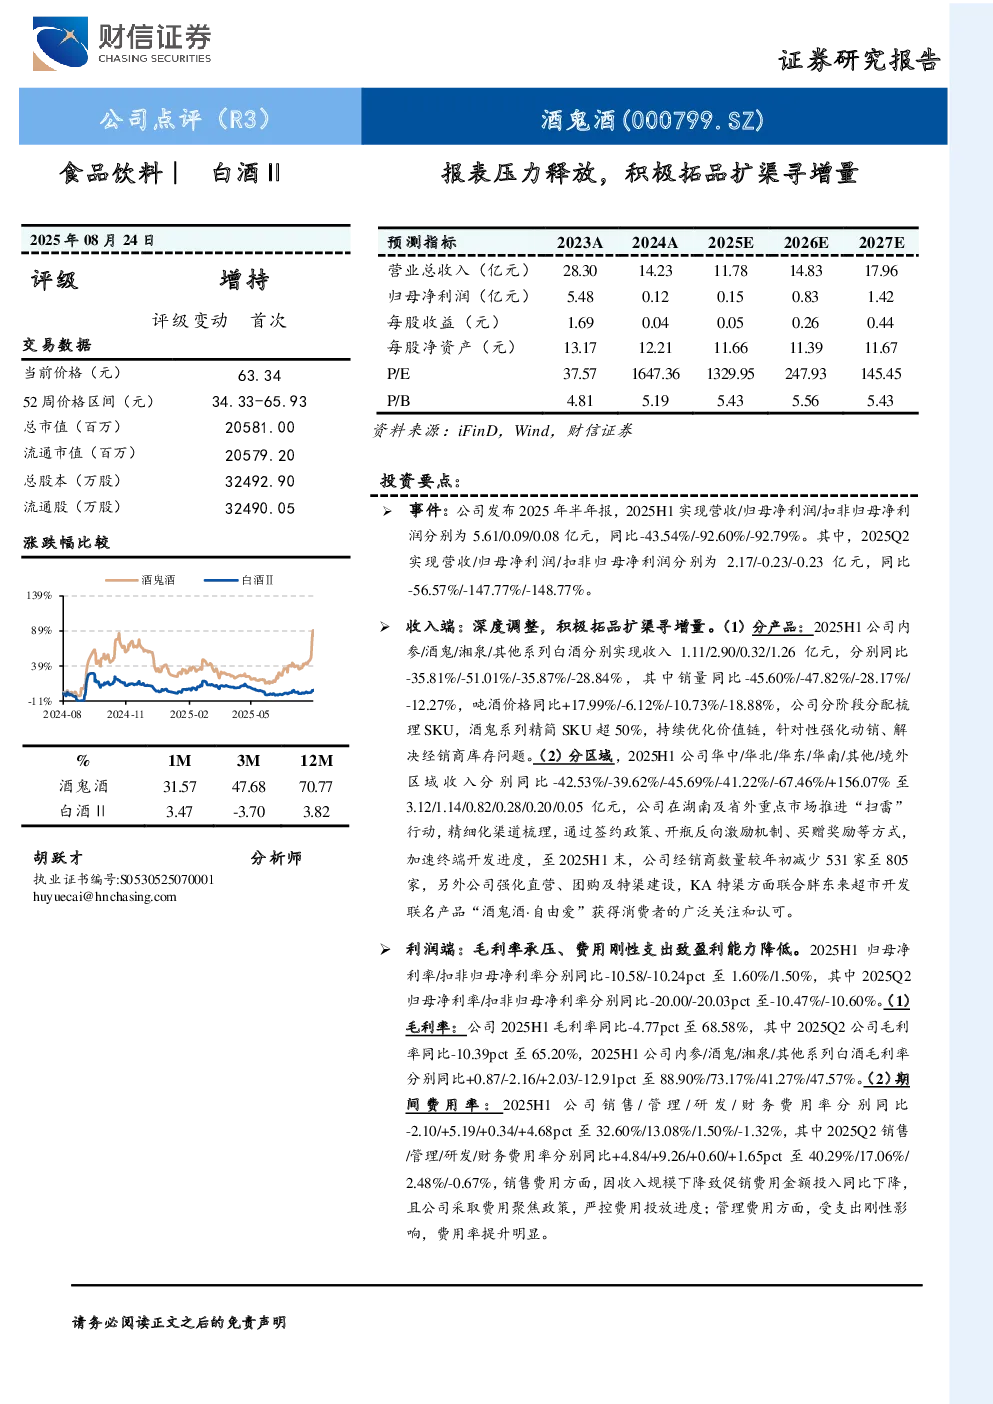
核心观点与关键数据
- 事件概述:公司发布2025年半年报,2025H1实现营收5.61亿元,同比-43.54%;归母净利润0.09亿元,同比-92.60%;扣非归母净利润0.08亿元,同比-92.79%。其中,2025Q2营收2.17亿元,同比-56.57%;归母净利润-0.23亿元,同比-147.77%;扣非归母净利润-0.23亿元,同比-148.77%。
- 收入端:
- 产品分部:内参/酒鬼/湘泉/其他系列白酒收入分别同比-35.81%/-51.01%/-35.87%/-28.84%,销量同比-45.60%/-47.82%/-28.17%/-12.27%,吨酒价格同比+17.99%/-6.12%/-10.73%/-18.88%。公司精简酒鬼系列SKU超50%,优化价值链,强化动销。
- 区域分部:华中/华北/华东/华南/其他/境外区域收入同比-42.53%/-39.62%/-45.69%/-41.22%/-67.46%/+156.07%。公司在湖南及省外市场推进“扫雷”行动,经销商数量减少531家至805家,强化直营、团购及特渠建设,KA特渠联名产品“酒鬼酒·自由爱”获关注。
- 利润端:
- 毛利率:2025H1毛利率同比-4.77pct至68.58%,Q2毛利率同比-10.39pct至65.20%。内参/酒鬼/湘泉/其他系列毛利率分别同比+0.87/-2.16/+2.03/-12.91pct。
- 期间费用率:2025H1销售/管理/研发/财务费用率分别为32.60%/13.08%/1.50%/-1.32%,Q2分别为40.29%/17.06%/2.48%/-0.67%。销售费用因收入下降及费用聚焦政策下降,管理费用因刚性支出提升明显。
投资建议与预测
- 投资逻辑:公司积极拓品扩渠,推进“两低一小”战略(大众品、低度、小酒),省内上市湘泉新光瓶,省外上市湘泉“简优”,小酒依托餐饮渠道。渠道方面,推进BC联动模式,湖南市场“扫雷”行动二阶段,省外下沉县镇市场,胖东来联名产品有望贡献增量。
- 业绩预测:预计2025-2027年收入分别为11.78/14.83/17.96亿元,同比-17.25%/+25.91%/+21.14%;归母净利润分别为0.15/0.83/1.42亿元,同比+23.87%/+436.42%/+70.46%。
- 评级:首次覆盖,给予“增持”评级。
风险提示
- 消费需求不及预期;新品推广不及预期;渠道改革不及预期;食品安全问题等。