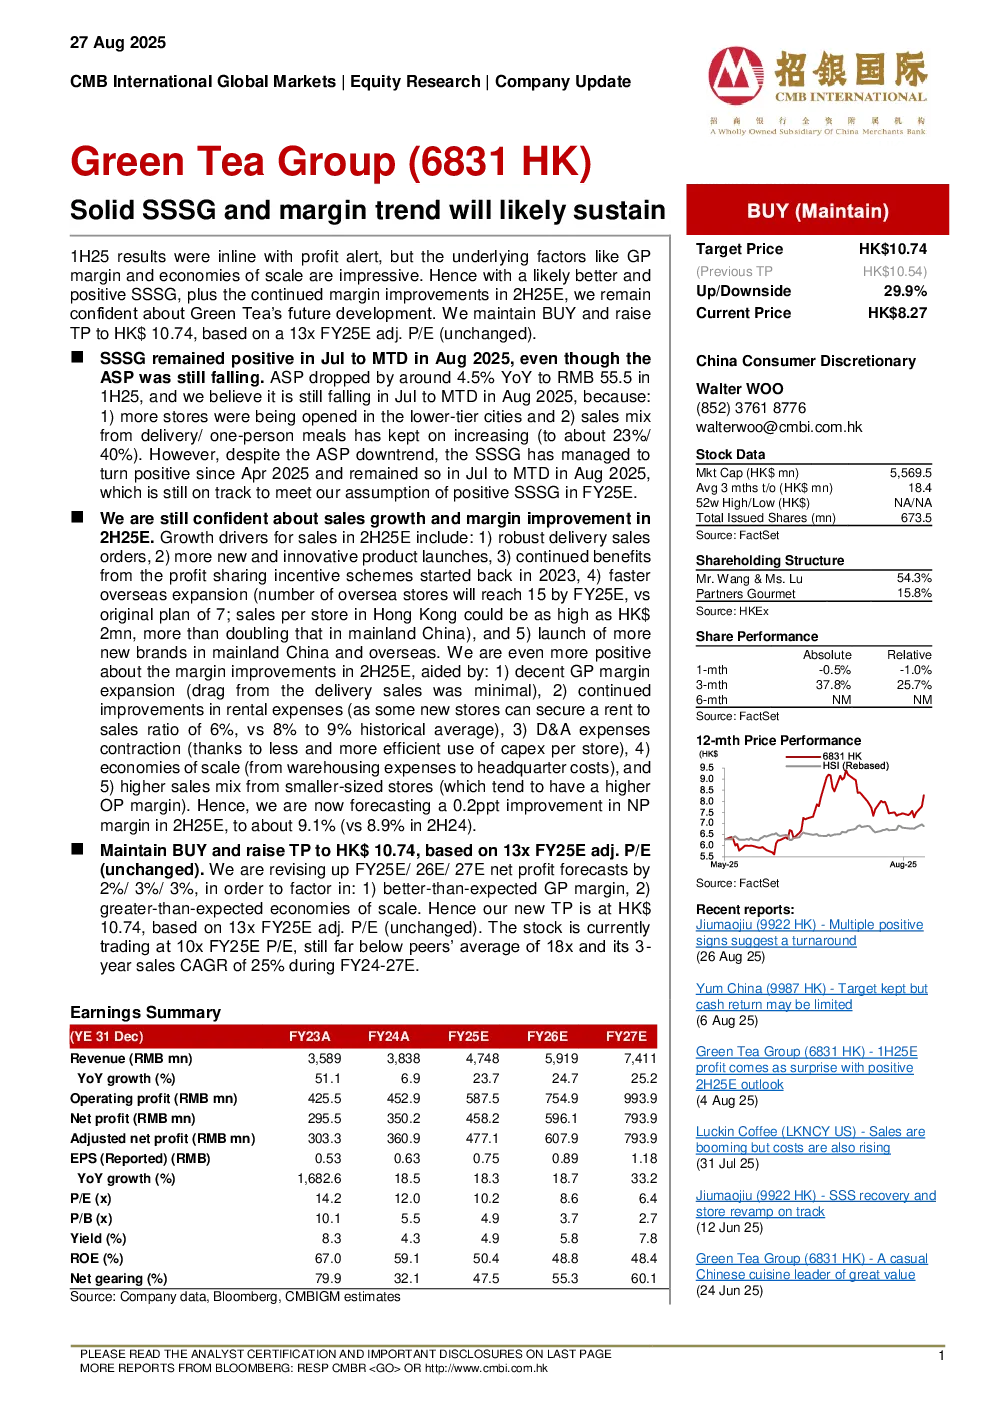
Green Tea 集团 2025 年上半年业绩符合盈利预警预期,但毛利率和规模经济等基本面表现亮眼。随着 SSSG 持续改善,加上下半年利润率有望继续提升,维持买入评级,目标价上调至 10.74 港元,基于 13 倍 FY25E 调整后市盈率(不变)。
SSSG 在 2025 年 8 月的月度累计数据中保持正值,尽管 ASP 仍在下降。ASP 同比下降约 4.5% 至 55.5 元,预计 2025 年 8 月的月度累计数据仍将继续下降,原因包括:1)低线城市门店数量增加;2)外卖/单人餐销售占比持续提升(分别约 23%/40%)。尽管 ASP 下降趋势,SSSG 自 2025 年 4 月转为正值,并在 8 月月度累计数据中保持正值,符合 FY25E 正值假设。
2025 年下半年销售增长和利润率改善预期仍具信心。下半年销售增长驱动因素包括:1)强劲的外卖订单;2)更多创新产品推出;3)2023 年启动的利润分享激励计划持续受益;4)海外扩张加速(2025 年财年海外门店数量将达 15 家,原计划 7 家;香港单店销售额可能高达 200 万港元,是大陆的近两倍);5)中国内地和海外推出更多新品牌。下半年利润率改善预期更强,得益于:1)毛利率合理扩张(外卖销售的拖累最小);2)租金成本持续改善(部分新店租金销售比降至 6%,历史平均为 8%-9%);3)研发费用收缩(得益于资本支出每店使用效率提升);4)规模经济(仓储费用到总部成本);5)小型门店销售占比提升(小型门店通常毛利率更高)。
维持买入评级,目标价上调至 10.74 港元,基于 13 倍 FY25E 调整后市盈率(不变)。上调 FY25E/26E/27E 净利润预测 2%/3%/3%,以反映:1)超预期的毛利率;2)超预期的规模经济。当前股价对应 10 倍 FY25E 市盈率,远低于同行平均 18 倍市盈率,且低于其 2024-27 年 25% 的三年销售复合年均增长率。
上半年业绩大致符合预期,但基本面表现良好。2025 年上半年,Green Tea 销售额同比增长 23% 至 23 亿人民币,净利润同比增长 34% 至 2.34 亿人民币,均符合此前发布的盈利预警。按业态划分,堂食销售增长相对缓慢(13%),而外卖销售增长强劲(74%)。在成本端,高于预期的员工成本被租金和研发费用改善所抵消。上半年亮点包括:1)超预期的毛利率,升至约 69.7%(CMBI 预测 69%),得益于规模经济、购买力、产品组合改善(高毛利菜品如虾、排骨贡献更多销售额)以及净利润率显著改善(提升 0.8 个百分点至 10.2%),尤其考虑到 SSS 仍下降约 1%。