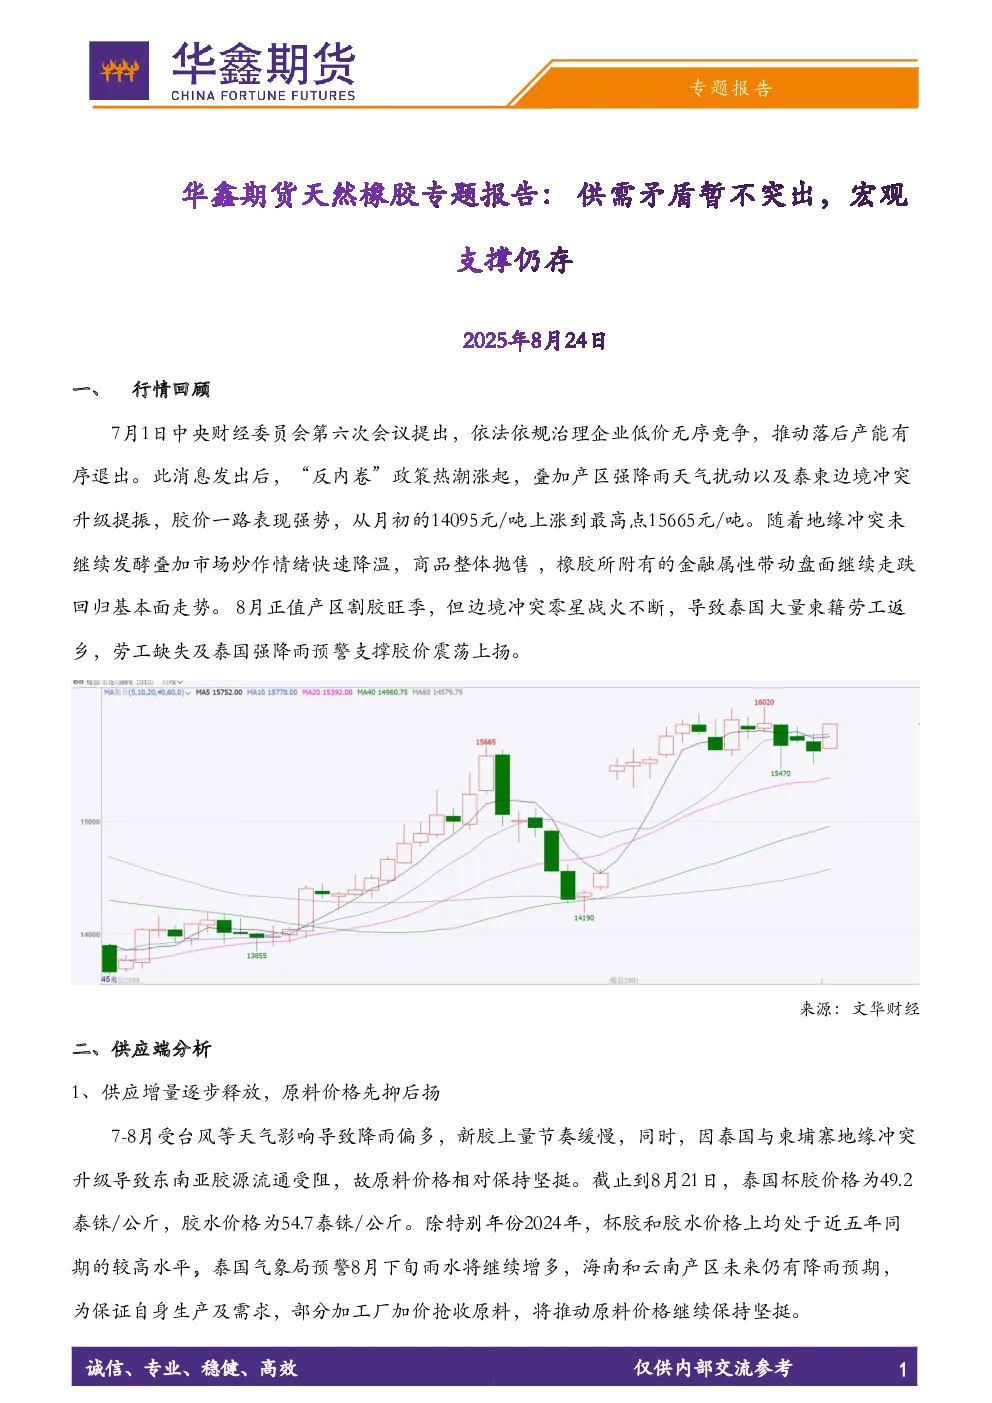
一、行情回顾
7月1日中央财经委员会第六次会议提出治理企业低价无序竞争后,胶价受“反内卷”政策、产区强降雨及泰柬边境冲突影响上涨至15665元/吨。随后地缘冲突缓和及市场情绪降温导致抛售,胶价回归基本面走势。8月产区割胶旺季叠加劳工缺失及降雨预警支撑胶价震荡上扬。
二、供应端分析
-
供应增量逐步释放,原料价格先抑后扬
- 7-8月台风等天气影响下新胶上量缓慢,东南亚胶源流通受阻,原料价格保持坚挺。截至8月21日,泰国杯胶和胶水价格均处于近五年同期高位。泰国气象局预警8月下旬雨水增多,海南和云南产区仍有降雨预期,部分加工厂加价抢收将支撑原料价格。
-
进口情况
- 国内轮胎企业提前备货带动7-9月进口量高峰。2025年1-7月中国天然橡胶进口量累计达470.9万吨,同比增长20.8%。其中7月进口63.4万吨,同比增长3.4%。泰国混合胶进口量同比增长52%,标准胶进口量同比下降11%,部分出口被科特迪瓦、缅甸等国替代。科特迪瓦前7个月出口量同比增加14.3%至90.85万吨。
-
青岛去库节奏延长
- 截至8月17日,国内天然橡胶社会库存128.54万吨,环比增加0.59%;青岛保税区和一般贸易库存61.67万吨,环比降0.5%。往年去库通常在4-6月,今年因一季度库存低位及7-8月累库,去库节奏相对缓慢,当前库存水平除低于2023年同期外均高于近年同期。
-
轮胎降库分化
- 半钢胎产能利用率71.87%,低于近两年同期但库存周转天数达47.05天,同比增加10.57天,处于近五年高位。全钢胎开工率64.97%,处于近几年均值水平,库存周转天数为39.76,同比下降3.92天,处于近五年低位。
-
终端需求稳健增长
- “以旧换新”政策效果显现,“反内卷”工作对橡胶需求形成增量预期。7月汽车产销环比分别下降7.3%和10.7%,但重卡销量环比下降13.26%仍同比增长45.62%,1-7月累计同比增长10.89%。
三、行情展望
8月海外产区割胶旺季,天气影响下原料价格或维持高位,但云南替代种植指标增量释放将限制胶价上涨空间。进口逆季节性导致去库延长,8月以来青岛港口库存持续降库。轮胎出口数据增幅创新高且即将进入“金九银十”旺季,下游需求采购积极性有望回暖。预计盘面仍维持偏强震荡运行。