核心观点与策略
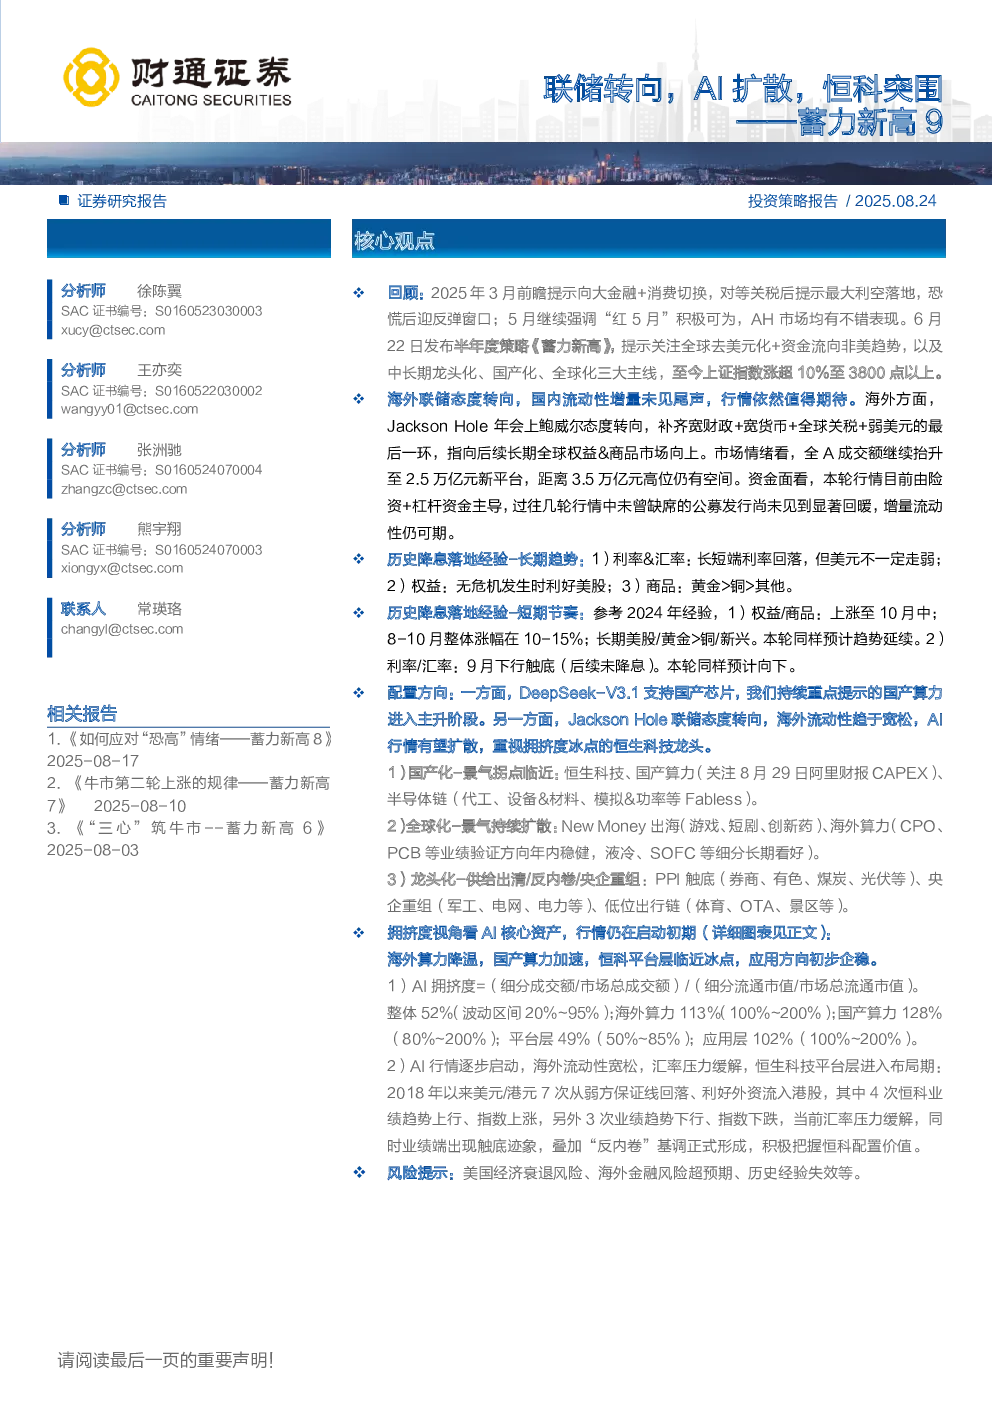
- 回顾与市场表现:2025年3月提示转向大金融+消费,5月强调“红5月”积极信号,AH市场均有不错表现。6月提示全球去美元化+资金流向非美趋势,以及中长期龙头化、国产化、全球化三大主线,至今上证指数涨超10%至3800点以上。
- 海外与国内环境:美联储Jackson Hole年会态度转向,鲍威尔强调就业下行风险,暗示关税影响可能一次性,整体转鸽,指向后续长期全球权益&商品市场向上。国内全A成交额升至2.5万亿元,距离3.5万亿元高位仍有空间;资金面看,险资+杠杆资金主导,公募尚未显著回暖,增量流动性仍可期。
- 配置方向:
- 国产化:恒生科技、国产算力(关注阿里财报CAPEX)、半导体链(代工、设备&材料、模拟&功率等Fabless)。
- 全球化:New Money出海(游戏、短剧、创新药)、海外算力(CPO、PCB等业绩验证方向年内稳健,液冷、SOFC等细分长期看好)。
- 龙头化:PPI触底(券商、有色、煤炭、光伏等)、央企重组(军工、电网、电力等)、低位出行链(体育、OTA、景区等)。
- Jackson Hole会议解读:鲍威尔态度转鸽,类似去年9月降息态度,暗示关税影响可能一次性,整体态度转鸽,后续9月大概率降息,或重演去年9月剧情。长期政策周期已确定拐点向上,后续长期全球权益/商品向上。
- 历史降息经验:
- 长期趋势:长短端利率回落,但美元不一定走弱;无危机发生时利好美股;商品:黄金>铜>其他。
- 短期节奏:权益/商品上涨至10月中;8-10月整体涨幅在10-15%;长期美股/黄金>铜/新兴。本轮预计趋势延续。利率/汇率9月下行触底(后续未降息)。本轮预计向下。
- 国内微观流动性:杠杆资金+险资为本轮主导。回顾过往强势行情:2014-2015年杠杆资金加速流入,2015年初险资流入+公募增多;2016-2017年险资与公募发行率先构成增量,2017年外资与杠杆资金加速流入;2020-2021年居民资金通过新发基金涌入市场;2024年9月至今杠杆资金、险资、ETF申购带动市场走出底部,后续等待公募发行回暖。
- AI拥挤度视角:行情仍在启动初期。
- 拥挤度指标:AI拥挤度=(细分成交额/市场总成交额)/(细分流通市值/市场总流通市值)。整体52%(波动区间20%~95%);海外算力113%(100%~200%);国产算力128%(80%~200%);平台层49%(50%~85%);应用层102%(100%~200%)。
- AI行情启动:海外算力降温,国产算力加速,恒生科技平台层临近冰点,应用方向初步企稳。海外流动性宽松,汇率压力缓解,恒生科技平台层进入布局期,积极把握恒科配置价值。
关键数据与研究结论
- 市场情绪:全A成交额升至2.5万亿元。
- 资金面:险资+杠杆资金主导,公募尚未显著回暖。
- 美联储态度:Jackson Hole年会鲍威尔转鸽,暗示9月降息,长期全球权益&商品市场向上。
- 历史降息经验:长短端利率回落,无危机发生时利好美股,商品黄金>铜>其他;短期权益/商品上涨至10月中,8-10月涨幅10-15%;利率/汇率9月触底。
- AI拥挤度:整体52%,海外算力113%,国产算力128%,平台层49%,应用层102%。恒生科技平台层临近冰点,进入布局期。