全球市场观察
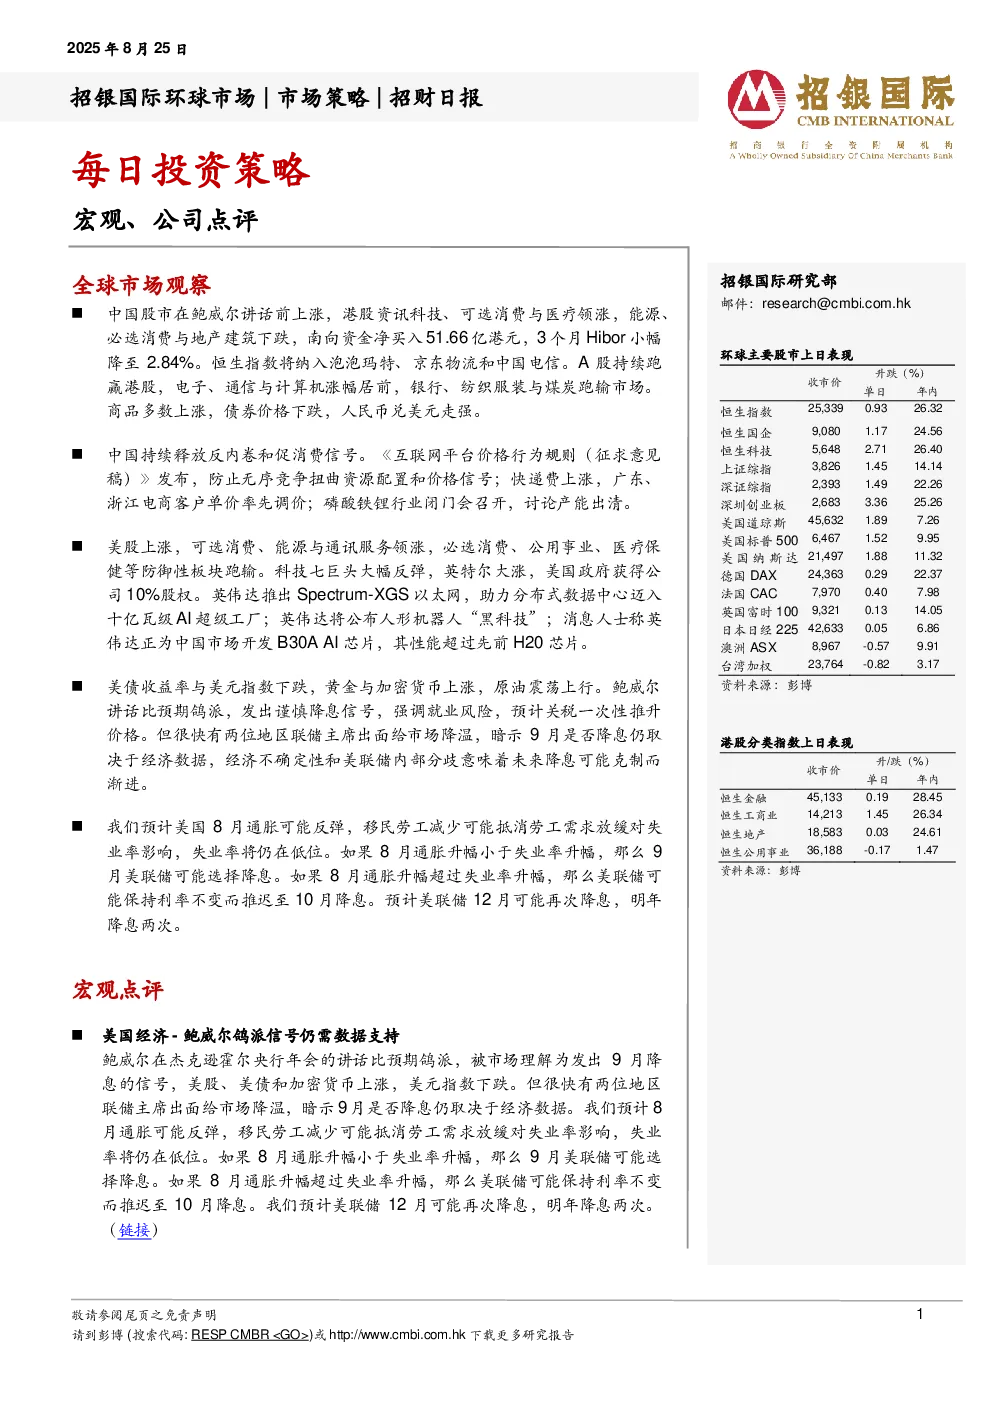
- 中国股市:上涨,港股资讯科技、可选消费与医疗领涨,能源、必选消费与地产建筑下跌;南向资金净买入51.66亿港元;恒生指数将纳入泡泡玛特、京东物流和中国电信。A股跑赢港股,电子、通信与计算机涨幅居前,银行、纺织服装与煤炭跑输市场。
- 中国政策:释放反内卷和促消费信号,《互联网平台价格行为规则(征求意见稿)》发布;快递费上涨;磷酸铁锂行业闭门会召开,讨论产能出清。
- 美股:上涨,可选消费、能源与通讯服务领涨,必选消费、公用事业、医疗保健等防御性板块跑输。科技七巨头反弹,英特尔大涨,美国政府获得公司10%股权。英伟达推出Spectrum-XGS以太网,助力AI超级工厂;将公布人形机器人“黑科技”;开发B30A AI芯片,性能超过H20。
- 美债与美元:收益率与指数下跌,黄金与加密货币上涨,原油震荡上行。鲍威尔讲话鸽派,发出谨慎降息信号,但地区联储主席降温,暗示9月降息取决于经济数据。
- 美国经济预测:预计8月通胀反弹,失业率低位。若8月通胀升幅小于失业率升幅,9月降息;反之则推迟至10月。12月可能再次降息,明年降息两次。
宏观点评
- 美国经济:鲍威尔鸽派信号需数据支持,预计8月通胀可能反弹,移民劳工减少可能抵消劳工需求放缓对失业率影响,失业率将仍在低位。9月降息取决于通胀与失业率对比,12月可能再次降息,明年降息两次。
公司点评
- 哔哩哔哩(BILI US):2Q25业绩符合预期,经调整净利润达5.62亿元;2H25盈利前景良好,广告和增值服务业务保持韧性,利润率扩张趋势持续。目标价上调至30.0美元,维持“买入”评级。
- 伟仕佳杰(856 HK):1H25业绩强劲,总营收同比增长14%,净利润同比增长36%;AI算力需求推动云计算业务营收高增(同比+68%)。目标价上调至14.2港元,维持“买入”评级。
- 石药集团(1093 HK):预计2H25将达成额外两项大型BD交易,上半年总收入133亿元人民币,核心收入同比下降25%。预计BD交易将成为盈利增长的可持续驱动因素。目标价上调至12.11港元,维持“买入”评级。
- 李宁(2331 HK):下半年面临挑战,但看法转趋正面。2025财年指引维持不变,利润率存在多重压力。目标价上调至23.02港元,维持“买入”评级。
- 滨江服务(3316 HK):1H25基础物管稳健,5S业务切换动能;计划FY26年冲刺入通。目标价下调至31.79港元,维持“买入”评级。
- 卓胜微(300782 CH):业务模式转型带来盈利压力,二季度净亏损扩大至1.01亿元。目标价人民币81.5元,维持“持有”评级。