核心观点与关键数据
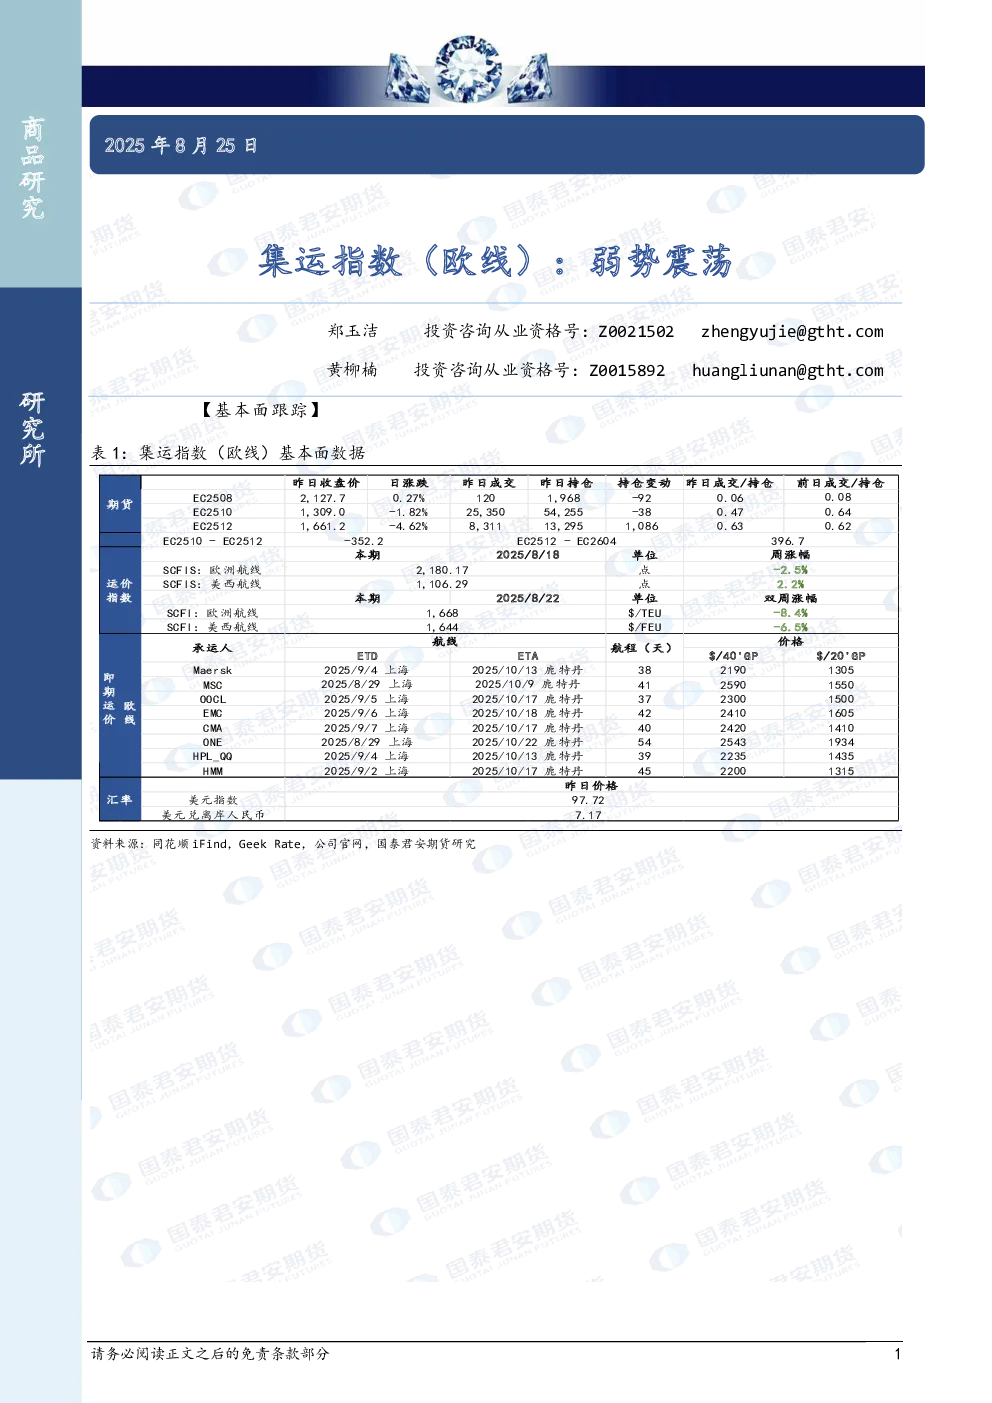
- 集运指数(欧线):弱势震荡,主力2510合约收盘于1309点,下跌64.6点;次主力2512合约收盘于1661.2点,下跌101.8点。
- 即期运费:9月第一周FAK均值2270美元/FEU,较8月初回落1100美元/FEU,平均每周回落220美元/FEU。各联盟运费均值分别为:Gemini联盟2170美元/FEU,OA联盟2330美元/FEU,PA联盟2240美元/FEU,MSC降至2340美元/FEU。
基本面分析
- 供给端:
- 8月运力小幅上修至31.8万TEU/周,主要因Gemini联盟新增航线挂靠青岛和盐田。
- 9月待定航次减少1艘至1艘,空班维持6艘,周均运力上修至29.7万TEU/周,环比8月下降6.8%,仍低于2024年同期(下滑14%)。
- 10月待定航次维持6艘,空班4艘,周均运力29.1万TEU/周。
- 需求端:
- 月底船司揽货差异,马士基因降价收货好于预期,中远长协客户下滑,揽货压力上升。
供需格局与价格趋势
- 装载率:8月下旬接近95%,仍高于警戒线,船司利润可观,暂无加大空班行为。
- 9月运费:下跌趋势不变,但第二周跌幅或放缓,下半月运力增加叠加囤货需求,下行压力仍大。
- 短期期货:2510合约贴水幅度降至18%,预计现货市场仍偏弱;中期若装载率进一步下跌、运费逼近现金流成本(1300-1600美元/FEU),船司或加大停航,下行空间有限。
- 历史回顾:2024年9月欧线指数9月10日止跌,国庆后短暂炒作美西罢工事件,但船司于10月10日宣涨4500美元/FEU(11月4日起生效),11月运价波动后12月逐步抬升,峰值在12月第一周。
- 2026年春节影响:较2025年晚半月,历史上春节较晚年份02合约或升水12合约,但未必贴水。
策略建议
- 2510合约:空单逢低止盈。
- 2512和2602合约:单边估值观望,关注12-04正套入场机会。
趋势强度