公司概况与业务结构
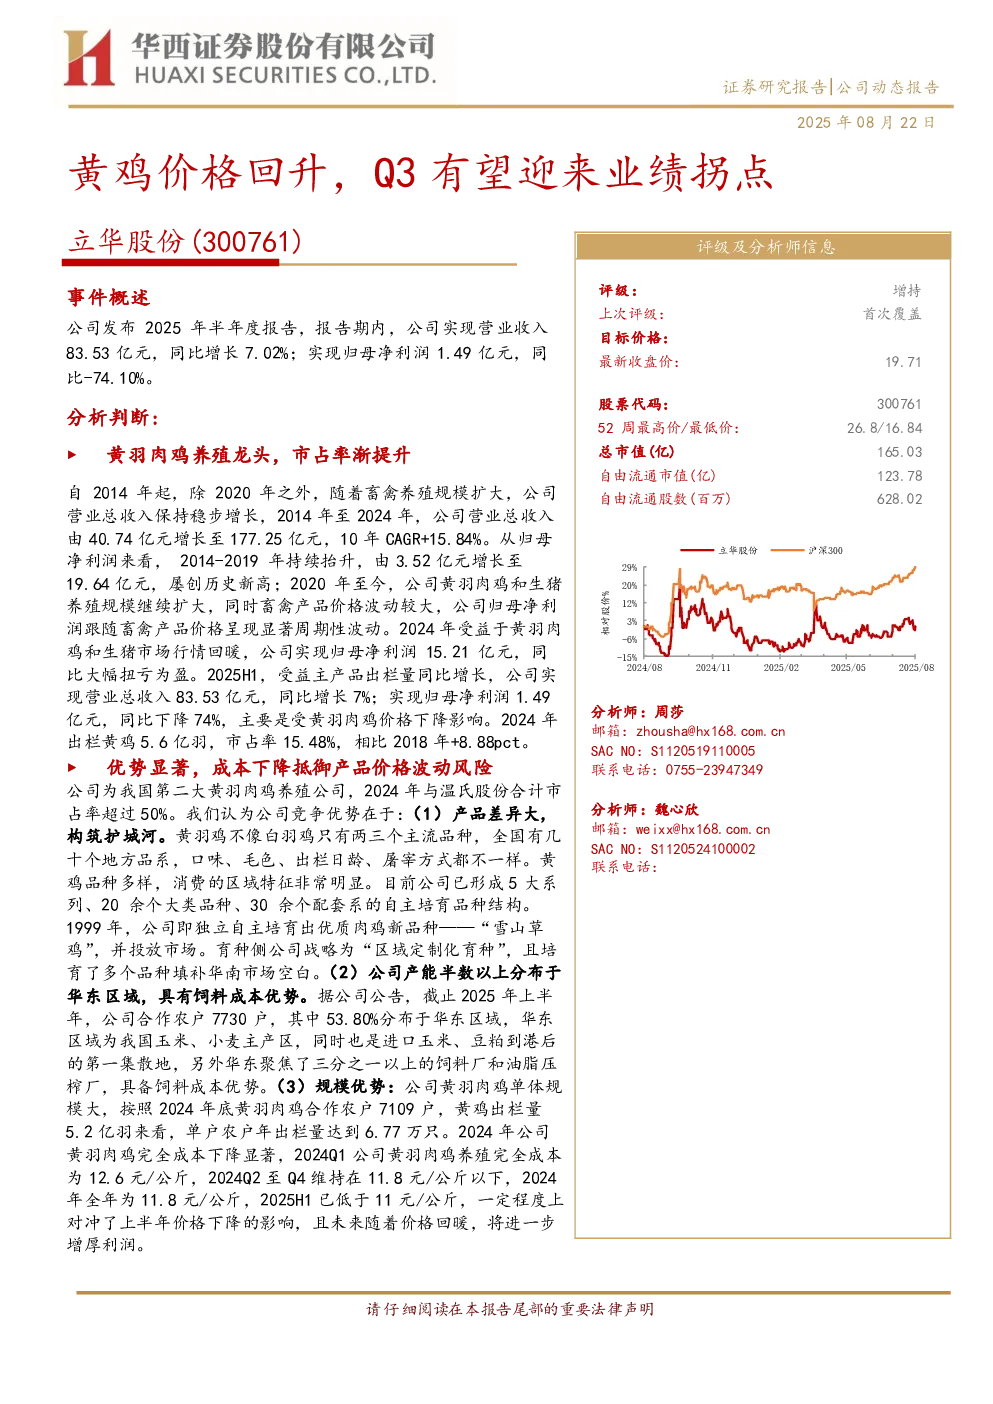
公司为全国第二大黄羽肉鸡养殖企业,2024年黄羽肉鸡出栏5.16亿羽,市占率15.48%。公司主要业务包括黄羽肉鸡、商品肉猪及肉鹅的养殖和销售,同时拓展屠宰及深加工业务。2024年公司营业总收入177.25亿元,同比增长15.44%;归母净利润15.21亿元,同比扭亏为盈。黄羽肉鸡业务贡献主要营收(81.98%),生猪养殖业务收入占比稳步提升至16.51%。
黄羽肉鸡业务分析
- 行业背景:黄羽肉鸡需求萎缩,出栏量连续5年下滑;行业集中度提升,CR3超过50%,呈现寡头特征。2025H1黄羽肉鸡价格低迷,同比下降近15%。
- 公司优势:产品差异化显著,拥有5大系列、20余个大类品种;华东区域布局带来饲料成本优势;规模优势明显,单户农户年出栏量6.77万只。
- 成本控制:2024年黄羽肉鸡完全成本降至11.8元/公斤,2025H1降至11元/公斤以内,主要得益于饲料成本下降、生产指标优化和精细化管理。
- 未来展望:预计2025-2027年黄羽肉鸡收入增速分别为-5.93%/13.93%/10.66%,毛利率分别提升至6.83%/11.02%/13.08%。下半年黄鸡价格有望回暖,利润持续增厚。
生猪养殖业务分析
- 行业背景:猪价偏弱,政策引领行业高质量发展。非瘟后行业集中度提升,但仍有空白市场和落后产能。
- 公司发展:2011年布局生猪养殖,2024年出栏量突破129.8万头,规划2025年达到200万头。
- 成本控制:2025H1生猪养殖完全成本为12.8元/公斤,6月降至12.3元/公斤,目标年底达到12元/公斤。
- 未来展望:预计2025-2027年生猪养殖业务收入增速分别为33.23%/28.21%/16.25%,毛利率分别提升至28.63%/30.33%/28.63%。
盈利预测与投资建议
- 盈利预测:预计2025-2027年公司营业收入分别为179.24/210.16/235.89亿元,归母净利润为8.37/18.29/23.38亿元,EPS为1.00/2.18/2.79元。
- 投资建议:首次覆盖,给予“增持”评级。公司黄羽肉鸡市占率有望进一步提升,生猪养殖业务成为重要增长点,成本下降提升盈利能力。
风险提示
- 产品价格波动风险
- 原材料供应及价格波动风险
- 存货减值风险
- 动物疫病风险
- 自然灾害风险