一、研究观点
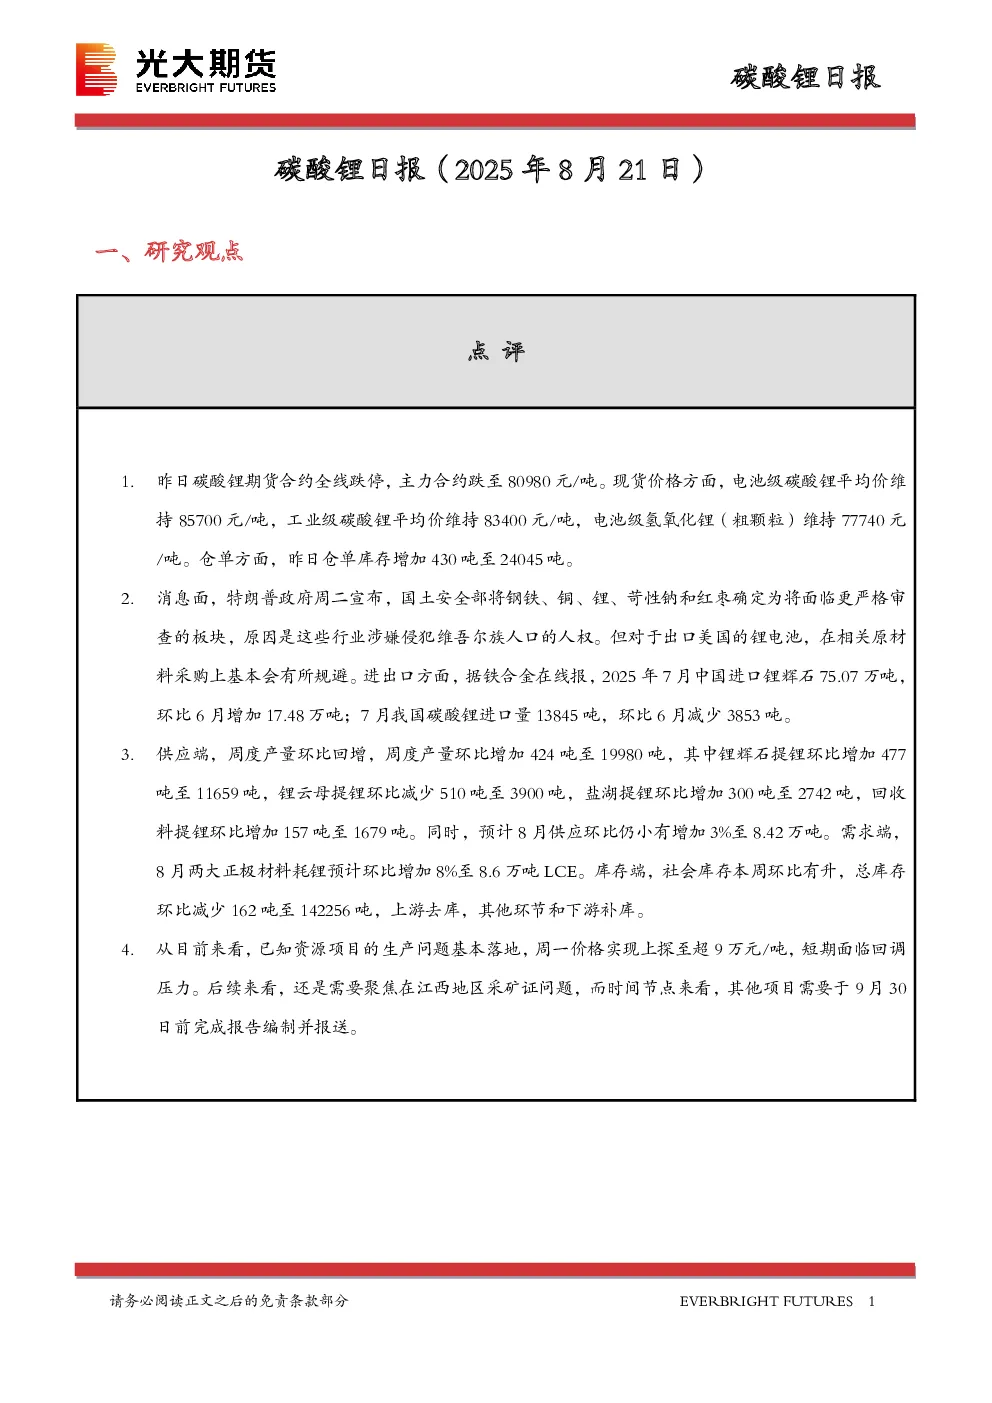
- 市场表现:碳酸锂期货合约跌停,主力合约跌至80980元/吨;现货价格稳定,电池级碳酸锂平均价85700元/吨,工业级碳酸锂平均价83400元/吨,电池级氢氧化锂(粗颗粒)77740元/吨;仓单库存增加430吨至24045吨。
- 消息面:特朗普政府宣布对钢铁、铜、锂等原材料实施更严格审查,但出口美国的锂电池或规避相关原材料采购;7月中国进口锂辉石75.07万吨(环比增17.48万吨),碳酸锂进口量13845吨(环比减3853吨)。
- 供需分析:
- 供应端:周度产量环比增424吨至19980吨,锂辉石提锂增477吨至11659吨,锂云母提锂减510吨至3900吨,盐湖提锂增300吨至2742吨,回收料提锂增157吨至1679吨;预计8月供应环比增3%至8.42万吨。
- 需求端:8月两大正极材料耗锂环比增8%至8.6万吨LCE。
- 库存端:社会库存环比减162吨至142256吨,上游去库,其他环节和下游补库。
- 短期展望:已知资源项目生产问题基本落地,价格短期回调压力较大;长期需关注江西地区采矿证问题及9月30日前项目报告编制节点。
二、图表分析
- 矿石价格:锂辉石、锂云母价格走势图。
- 锂及锂盐价格:碳酸锂、氢氧化锂价格走势图。
- 价差:不同锂盐价差分析。
- 前驱体&正极材料:价格及需求分析。
- 锂电池价格:主流车型电池价格走势。
- 库存:社会库存及各环节库存变化。
- 生产成本:不同提锂方式成本分析。
三、研究结论
- 短期价格回调压力主要源于供应端逐步恢复,但需求端仍具支撑;长期需关注政策风险及项目落地进度。
- 江西采矿证问题及9月30日前项目报告节点是关键变量,可能影响后续供应节奏。