一、后市展望
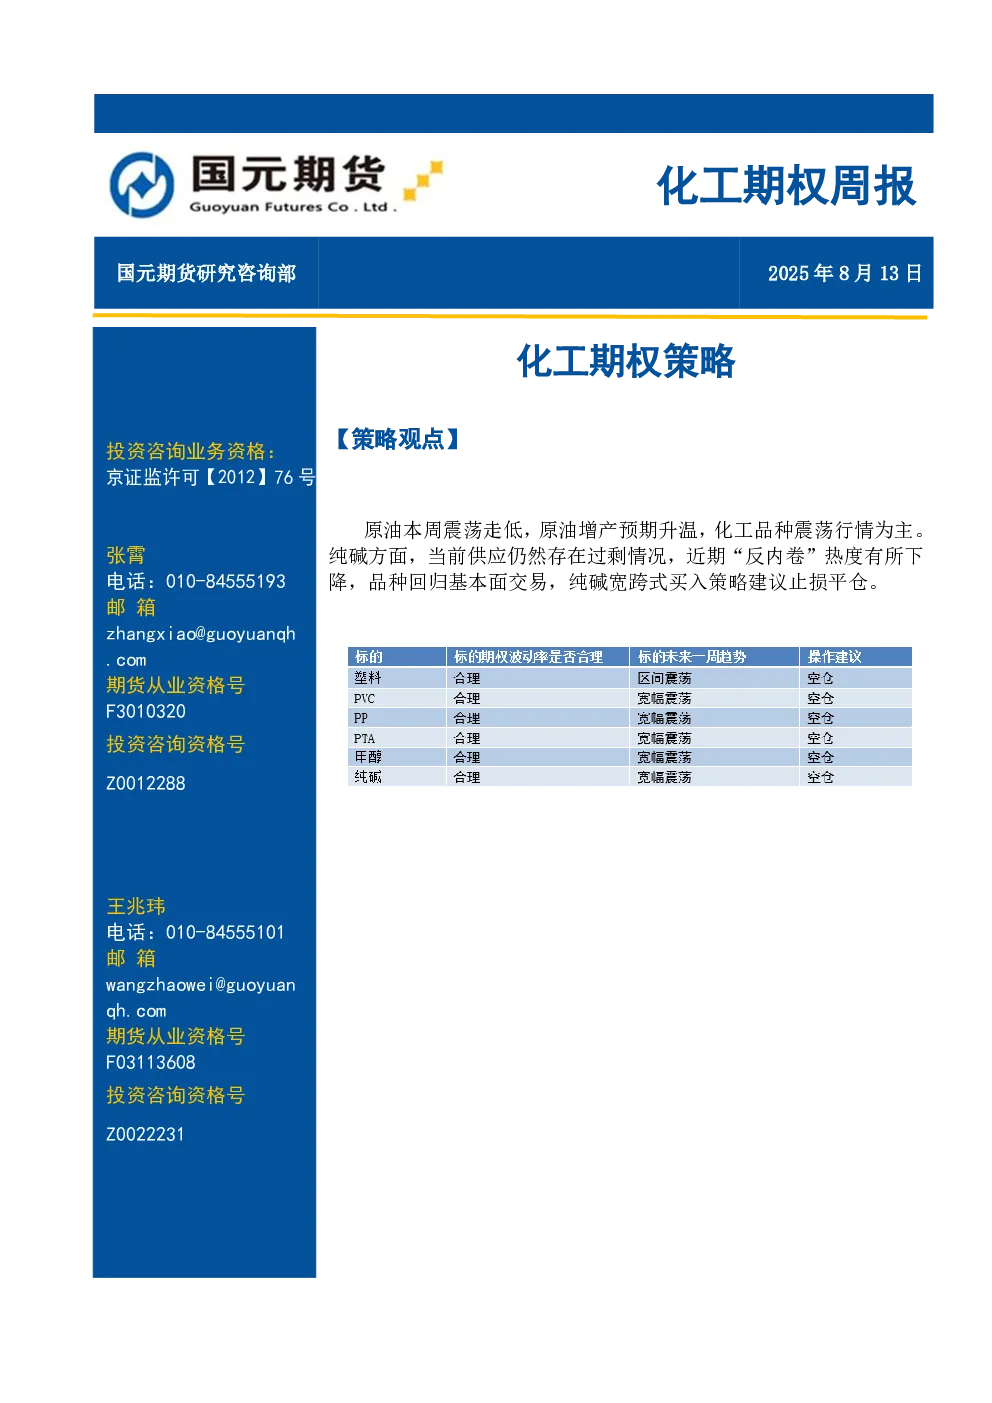
原油本周震荡走低,原油增产预期升温,化工品种震荡行情为主。纯碱方面,当前供应仍然存在过剩情况,近期“反内卷”热度有所下降,品种回归基本面交易,纯碱宽跨式买入策略建议止损平仓。
二、期货市场回顾
2.1本周亮点:
当前塑料、PP以及甲醇期权持仓PCR整体处在较低水平,期权投资者情绪偏空。本周化工板块期权加权平均隐含波动率整体大幅走高。化工板块期权加权平均隐含波动率较其历史波动率多数偏高。
2.2化工板块期货走势&期权成交量
(此处缺少具体数据图表描述,原文未提供详细内容)
三、期权波动率分析
波动率在期权交易中扮演着至关重要的角色。隐含波动率(IV)代表市场对未来波动的预期,历史波动率(HV)反映过去波动的实际情况。IV与HV之间的差异可用于构建交易策略,如IV-HV差值回归模型,识别市场系统性偏差,为套利交易提供指导。波动率曲线反映投资者对未来波动率的预期,IV与期权执行价格呈倒U形关系,低IV时考虑买入期权或执行套利策略,高IV时考虑出售期权或进行套保操作。本周化工板块期权加权平均隐含波动率整体大幅走高,且较历史波动率多数偏高。
四、期权情绪指标
期权持仓PCR反映期权卖方情绪,较小时说明市场易跌难涨,PCR高位时说明市场易涨难跌。当前PP以及甲醇期权持仓PCR整体处在较低水平,期权投资者情绪偏空。期权成交的PCR(Put/Call Ratio)指认沽期权成交量与认购期权成交量之比,大于1时反映悲观情绪,小于1时反映乐观情绪。
免责声明
本报告非期货交易咨询业务项下服务,内容仅供参考,不构成任何投资建议且不代表国元期货立场。请交易者务必独立进行投资决策,交易者根据本报告作出的任何投资决策与国元期货及研究人员无关,国元期货不对因使用本报告而造成的损失承担任何责任。国元期货不因接收人收到此报告而视其为客户。
本报告基于公开或调研资料,力求分析内容及观点的客观公正,但对于内容的准确性、可靠性、时效性及完整性均不作任何保证。国元期货可发出其他与本报告所载资料不一致及有不同结论的报告。
本报告的著作权和/或其他相关知识产权归属于国元期货,未经书面许可,任何单位或个人都不得以任何方式复制、转载或引用本报告内容,违者将被追究法律责任。如引用、转载、刊发、链接需要注明出处为国元期货。
联系我们
(此处包含各分公司及子公司联系信息,原文未提供详细内容)