全球市场观察
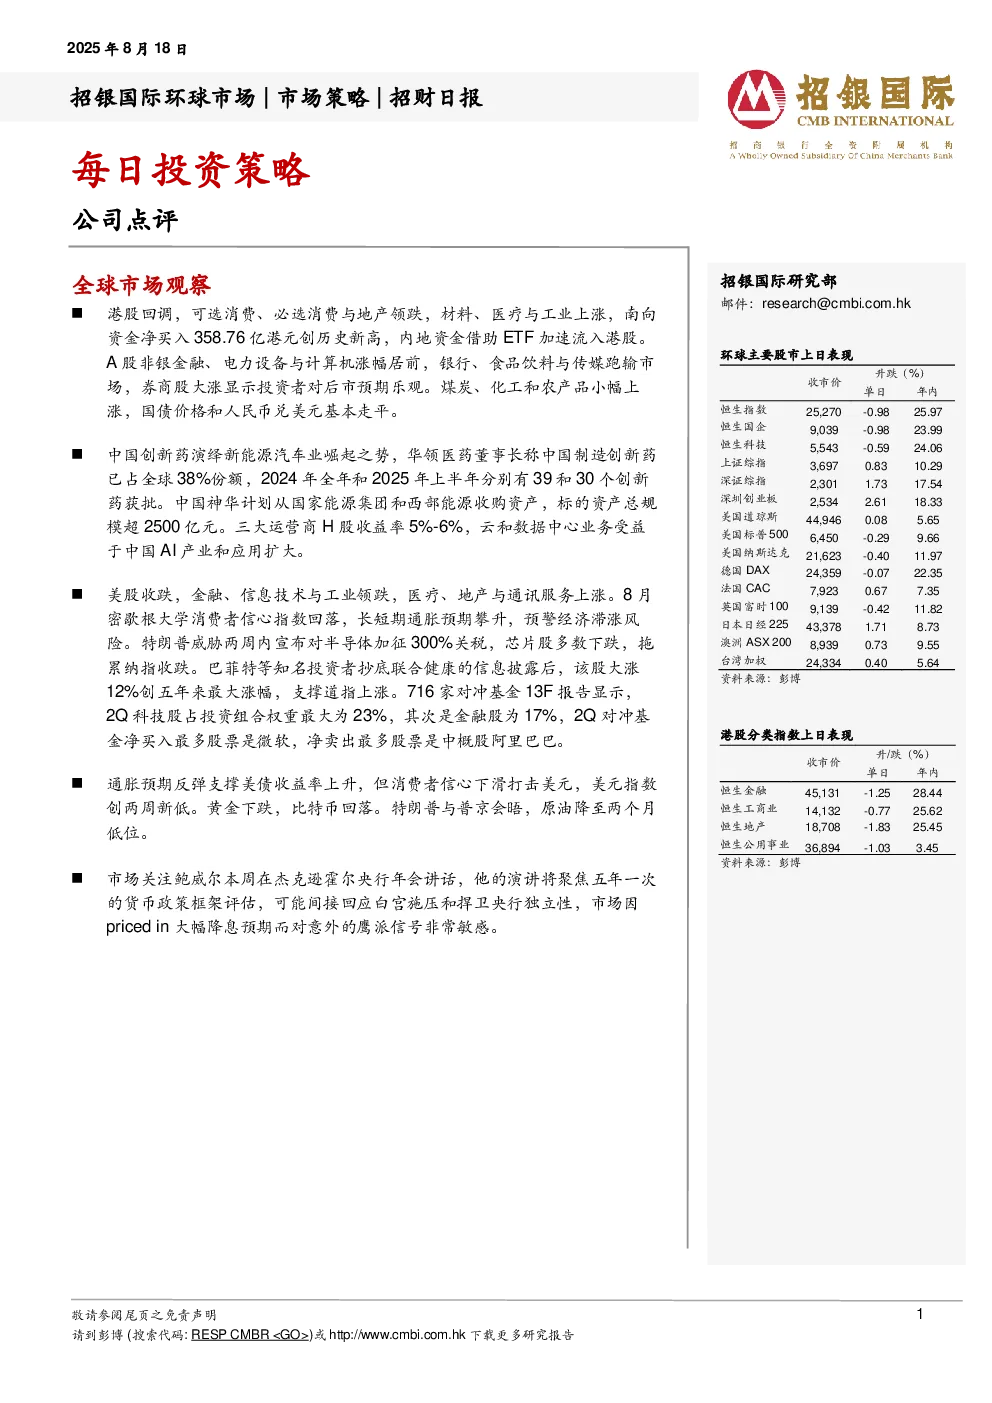
- 港股:回调,可选消费、必选消费与地产领跌,材料、医疗与工业上涨;南向资金净买入358.76亿港元创历史新高,内地资金借助ETF加速流入。
- A股:非银金融、电力设备与计算机涨幅居前,银行、食品饮料与传媒跑输市场;券商股大涨显示投资者对后市预期乐观。
- 美股:收跌,金融、信息技术与工业领跌,医疗、地产与通讯服务上涨;密歇根大学消费者信心指数回落,通胀预期攀升,预警经济滞涨风险。
- 其他:特朗普威胁对半导体加征关税,芯片股下跌拖累纳指;巴菲特等抄底联合健康,支撑道指上涨;716家对冲基金2Q科技股占投资组合权重最大为23%。
- 市场动态:通胀预期反弹支撑美债收益率上升,但消费者信心下滑打击美元,美元指数创两周新低;黄金下跌,比特币回落;特朗普与普京会晤,原油降至两个月低位。
- 关注点:鲍威尔本周在杰克逊霍尔央行年会讲话,聚焦五年一次的货币政策框架评估,市场因priced in大幅降息预期而对意外的鹰派信号非常敏感。
公司点评
- 网易云音乐(9899 HK,买入,目标价:330.0港元):1H25业绩超预期,经调整运营利润同比增长35%至9.05亿元,主要得益于音乐业务商业化水平提升、毛利率改善及销售费用控制;预计2H25/FY26毛利率扩张及效率提升将持续;上调FY25-27年运营利润预期至17/19/21亿元,目标股价上调至330.0港元,维持“买入”评级。
- 微博(WB US,买入,目标价:14.5美元):2Q25业绩超预期,净营收同比增长2%至4.448亿美元,非GAAP运营利润同比增长3%至1.618亿美元;2H25广告业务前景仍存不确定性,预计3Q25总营收同比下降2%;2Q25在AI方面的进展积极,长期或有望推动平台用户流量及广告收入增长;维持14.5美元的目标价,维持“买入”评级。
- 中国宏桥(1378 HK,买入,目标价:27港元):1H25净利润同比增长35%至123亿元人民币,核心净利润同比增长42%至149亿元人民币;不派发中期股息,但推出新的股份回购计划,最少回购30亿港元;基于电解铝价上调和煤炭价格假设下调,上调2025-27年盈利预测12-14%;目标价上调至27港元,维持“买入”评级。
- 中国利郎(1234 HK,买入,目标价:4.42港元):25财年指引大致维持,重申10%的零售流水增长目标,新零售相关销售额增长预期上调至20%,门店扩张目标转为较保守;销售增长预期合理,但利润率预测转趋审慎;上调25/26/27财年净利润预测,下调目标价至4.42港元,维持“买入”评级,主因股息回报具吸引力。
免责声明及披露
- 分析员声明:观点准确反映个人观点,薪酬与观点无直接关系;无在报告发表前处置或买卖相关证券,无在有关上市公司任职高级人员。
- 投资评级:买入(未来12个月潜在涨幅超过15%)、持有(未来12个月潜在变幅在-10%至+15%之间)、卖出(未来12个月潜在跌幅超过10%)、未评级。
- 行业投资评级:优于大市、指标同步大市、落后大市。
- 重要披露:投资涉及风险,不提供个人投资建议,过去表现不代表未来表现。
- 信息来源及责任:基于可靠且公开信息,力求但不担保准确性、有效性和完整性;资料、意见、预测均反映初次公开发布时的判断,可能随时调整。
- 利益冲突:本公司或其附属关联机构可能持有报告中提到的公司所发行的证券头寸,还可能与这些公司具有其他投资银行相关业务联系。