你可能感兴趣
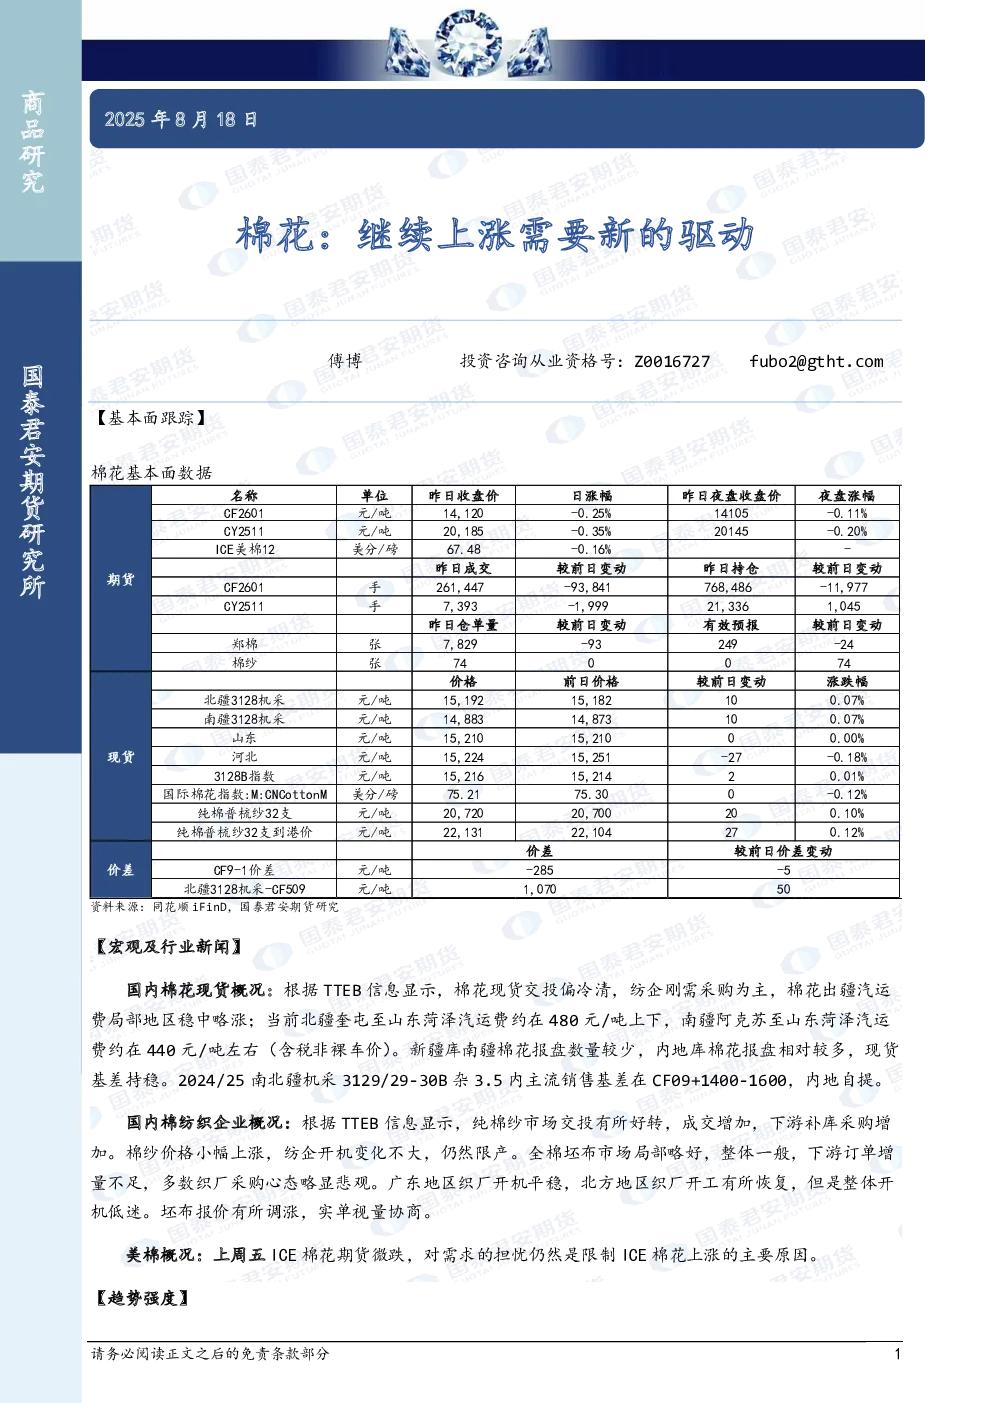
棉花:继续上涨需要新的驱动
国泰君安期货2025-08-18
棉花:需要新的上涨驱动
国泰君安证券2026-05-10
聚酯上涨需要新驱动刺激,重点关注下游需求情况
宝城期货2021-03-24
棉花周报:郑棉弱势下建议空单继续持有,市场缺乏新的焦点驱动,棉价窄幅震荡
华信期货2018-07-20
棉花:多头情绪继续降温,等待新的驱动
国泰君安证券2026-05-22
棉花:多头情绪继续降温,等待新的驱动
国泰君安证券2026-05-25
棉花:缺乏上涨驱动 继续探底
国泰君安期货2024-07-23
棉花周报:消费端继续上涨驱动减弱,关注上游套保能否发力
创元期货2024-01-21
棉花:缺乏上涨驱动 继续探底
国泰君安期货2024-07-25
棉花:缺乏上涨驱动 继续探底
国泰君安期货2024-07-24