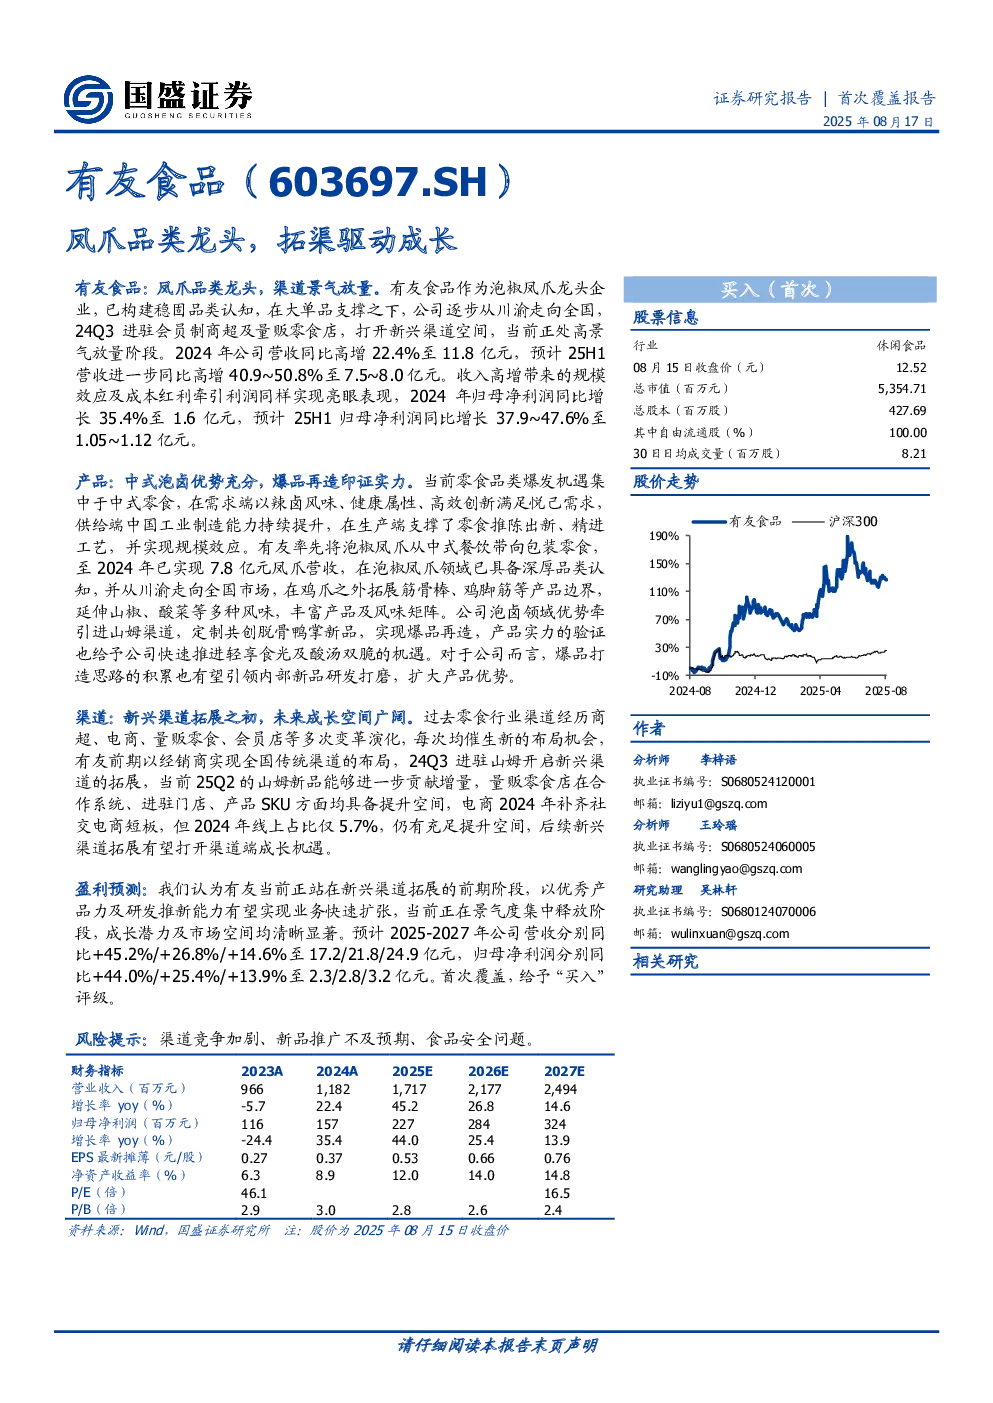
有友食品研报总结
一、发展历程
- 初创成长期(1997-2014年):有友食品作为泡椒凤爪龙头企业,品牌认知与泡椒凤爪品类深度绑定,逐步从川渝走向全国。公司以经销模式为主,立足西南、拓展全国,产品矩阵不断丰富。2014年实现8.8亿元营收,1.2亿元归母净利润。
- 快速发展期(2015-2019年):公司聚焦鸡爪主业,推出椒香、酸菜等新口味,2015-2019年泡凤爪收入CAGR达10.1%。线下在川渝地区优势稳固,重点开拓华东市场。随着电商兴起,初步尝试布局天猫、京东等主流电商平台。
- 拓展改革期(2020年至今):公司不断开发新式泡卤风味,拓展非爪品类,探索新的成长曲线。2020-2024年非爪业务营收CAGR达21.4%。新兴渠道快速发展,公司以脱骨鸭掌进驻山姆,打造爆品,并积极展开与头部量贩零食店合作。
二、产品
- 行业:中国零食饮料行业呈现悦己化、健康化、本土化的创新趋势。中式零食关注度显著提升,中式泡卤空间充足。
- 公司:泡椒凤爪仍是核心业务,但2021-2024年CAGR为-6.5%。2024年非爪类产品营收占比32.7%。脱骨鸭掌在山姆渠道上市即爆品,其他泡卤风味肉制品实现1.5亿元营收。公司已建立完备的产品研发流程,未来有望推出更多差异化产品矩阵。
- 采购:公司采用“以产定购”、保障安全库存,并以国内外采购结合的模式,平滑采购成本、拓宽采购来源。2024年泡凤爪类、皮晶类业务单位成本均呈现改善趋势。
三、渠道
- 行业:线下零售开启深度变革,会员店、量贩零食、抖音等新兴渠道势能强劲。山姆会员店以“宽SPU窄SKU”的原则,选品周期历经前期调研、内部试错、盲测、试销等环节,上市后根据销售情况动态调整,赋予上架产品精确定位和高转化率。量贩零食行业双寡头格局稳定,扩张红利有望延续。
- 公司:公司以线下销售为主,2024年线下实现营收11.0亿元,占比93.3%。线上市场2024年实现营收0.7亿元,占比5.7%。公司正站在扩充新兴渠道的前期阶段,会员店以脱骨鸭掌大单品引领,轻享食光、酸汤双脆新品跟进,量贩零食店仍有充足拓展空间,电商的提升潜力充分。
四、盈利预测
- 公司正处高景气度放量阶段,预计2025-2027年公司将实现17.2/21.8/24.9亿元,分别同比+45.2%/+26.8%/+14.6%。
- 预计2025-2027年净利率分别为13.2%/13.1%/13.0%,归母净利润分别为2.3/2.8/3.2亿元,分别同比+44.0%/+25.4%/+13.9%。
五、研究结论
- 有友食品作为凤爪品类龙头,凭借强产品力与研发能力成功突破新兴渠道市场,脱骨鸭掌在山姆渠道上市即爆品。
- 公司当前正站在扩充新兴渠道的前期阶段,未来成长空间广阔。
- 首次覆盖,给予“买入”评级。
六、风险提示