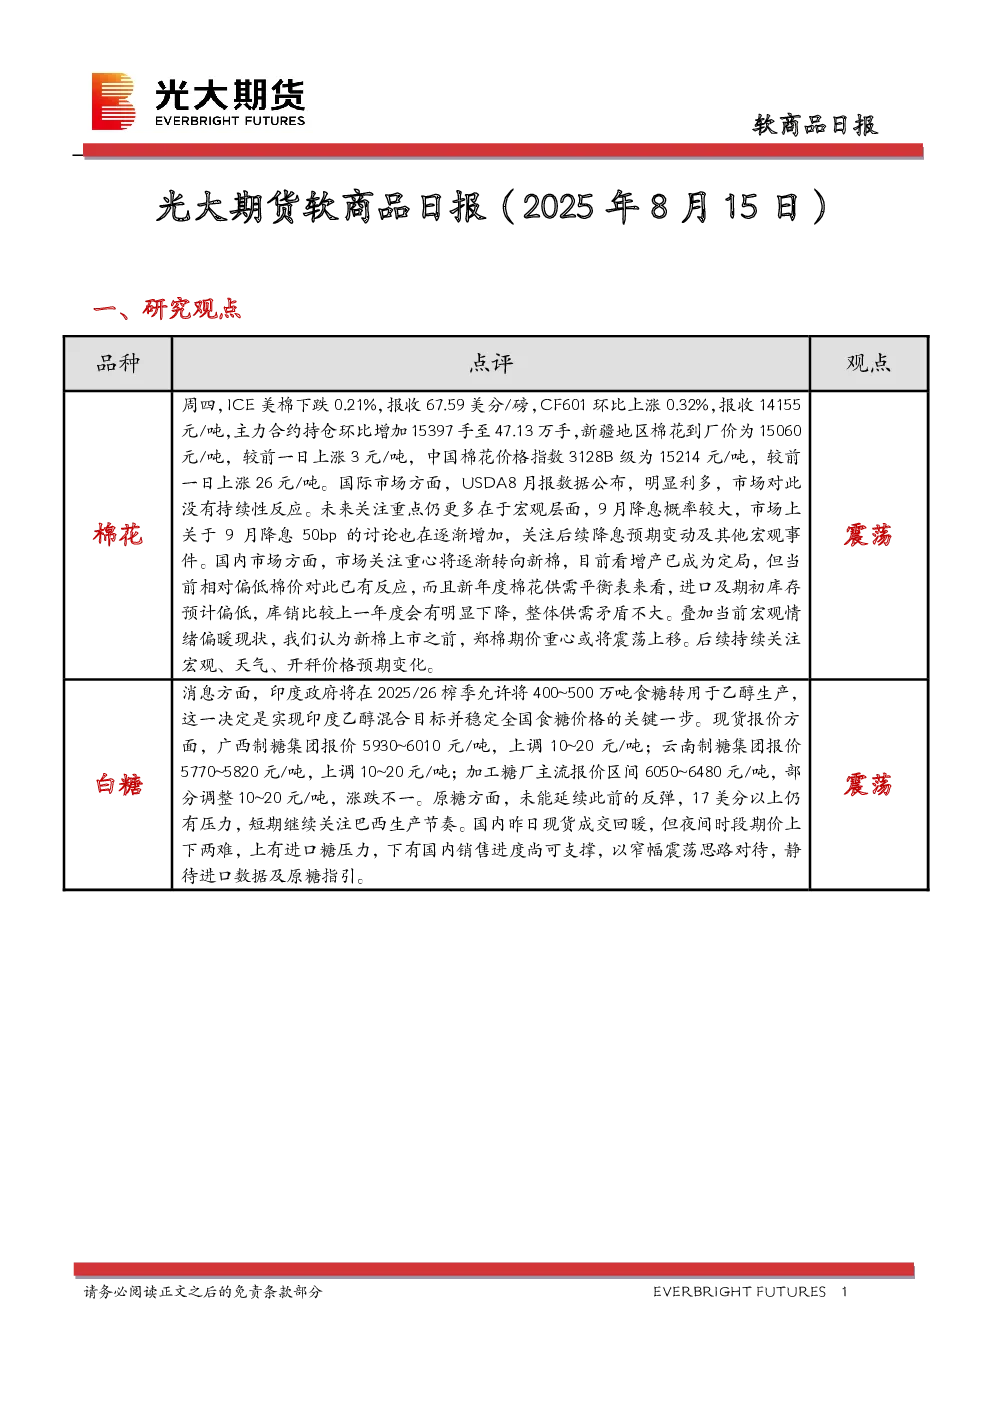
一、研究观点
- 棉花:ICE美棉下跌,CF601上涨0.32%至14155元/吨,持仓增加15397手至47.13万手。新疆棉花到厂价上涨3元/吨至15060元/吨,中国棉花价格指数3128B级上涨26元/吨至15214元/吨。USDA8月报利多但市场无持续反应。关注9月降息预期(50bp讨论增加)及其他宏观事件。新棉增产已成定局,但当前棉价已反应,进口及期初库存偏低,库销比下降,供需矛盾不大。宏观情绪偏暖,预计郑棉期价震荡上移。持续关注宏观、天气、开秤价格预期变化。
- 白糖:印度将400~500万吨食糖转用于乙醇生产,稳定国内价格。现货报价上调,原糖未能延续反弹,17美分以上承压。国内现货成交回暖,期价受进口糖压力和销售进度影响窄幅震荡,静待进口数据及原糖指引。
二、日度数据监测
- 棉花:9-1价差-280元/吨(环比+20元),主力基差1059元/吨(环比+1元),新疆到厂价15060元/吨(环比+3元),全国3128B级15214元/吨(环比+26元)。
- 白糖:9-1价差59元/吨(环比-15元),主力基差341元/吨(环比+8元),南宁现货5980元/吨(环比+10元),柳州6000元/吨(环比+10元)。
三、市场信息
- 棉花仓单下降84张至7922张,有效预报273张;纱线负荷上升0.1至49.4,库存下降0.1至29.3。
- 白糖仓单下降245张至17284张,有效预报0张;南宁、柳州现货均上调10元/吨。
四、图表分析
(略)
五、研究团队
- 张笑金(资源品研究总监,白糖产业研究专家)
- 张凌璐(尿素、纯碱玻璃等品种分析师)
- 孙成震(棉花、棉纱基本面研究分析师)
六、免责声明
(略)