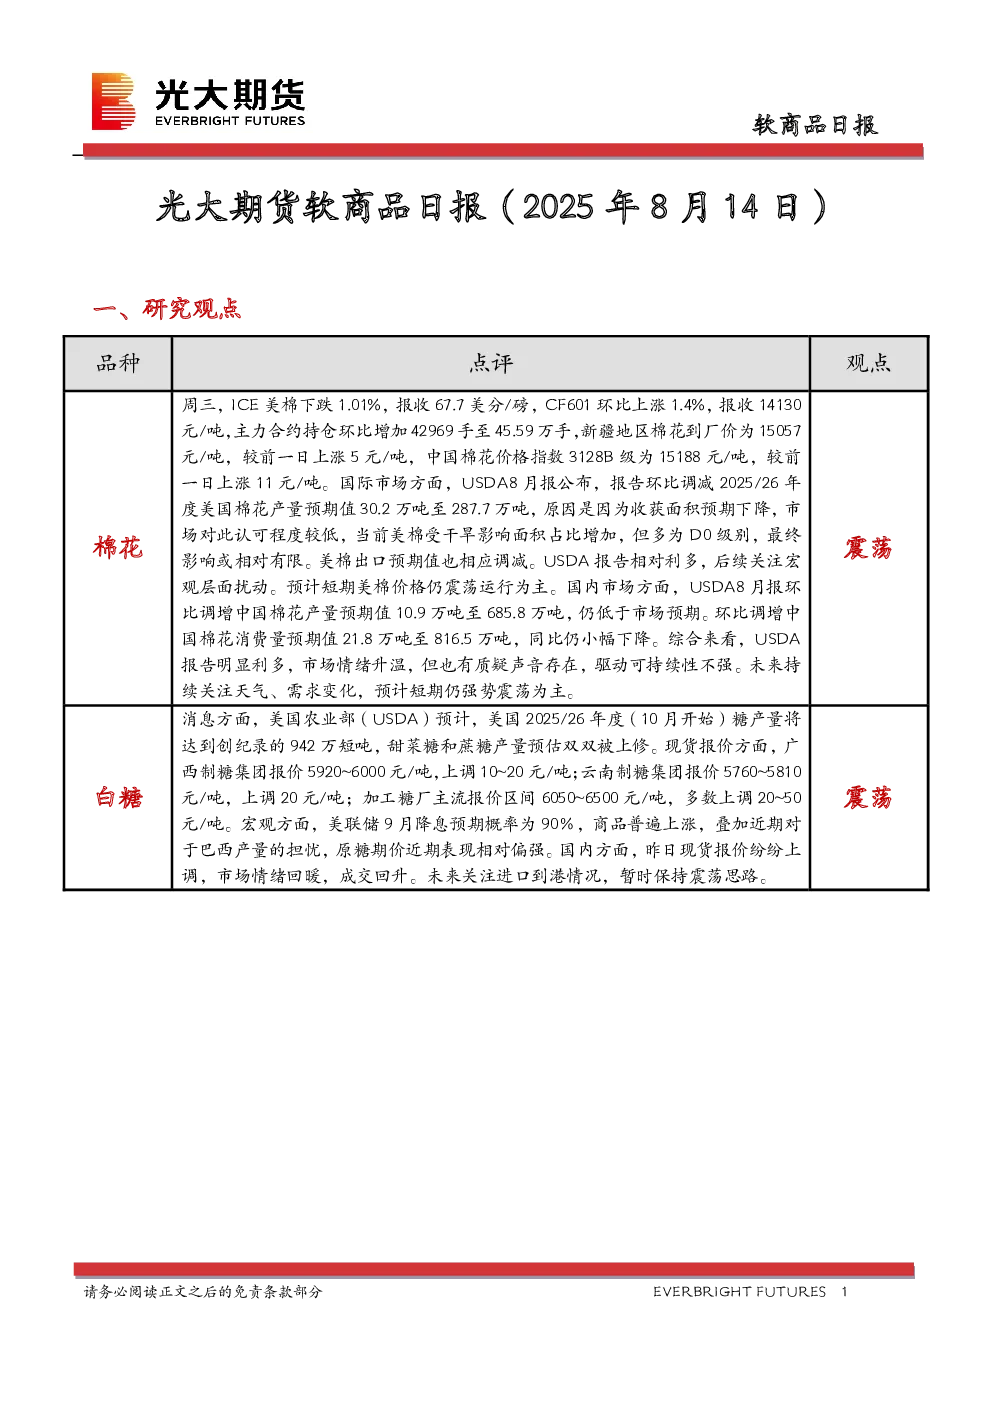
一、研究观点
- 棉花:国际市场,USDA8月报调减美国棉花产量预期值至287.7万吨,但市场认可度低,美棉受干旱影响有限,预计短期震荡为主。国内市场,USDA调增中国棉花产量预期值至685.8万吨,仍低于预期,消费量预期小幅下降,报告利多但驱动可持续性不强,短期强势震荡为主。
- 白糖:USDA预计美国2025/26年度糖产量创新高,但美联储降息预期及巴西产量担忧支撑原糖,现货报价上调,市场情绪回暖,短期保持震荡思路。
二、日度数据监测
- 棉花:9-1合约价差-300元/吨,环比-55元;主力基差1058元/吨,环比-139元;新疆到厂价15057元/吨,环比+5元;全国3128B级棉价15188元/吨,环比+11元。
- 白糖:9-1合约价差74元/吨,环比-27元;主力基差333元/吨,环比-29元;南宁现货价5970元/吨,环比+10元;柳州现货价5990元/吨,环比+10元。
三、市场信息
- 棉花仓单8006张,下降81张;纱线负荷49.3,库存29.4;短纤布负荷48.4,库存33.2。
- 白糖仓单17529张,下降324张。
四、图表分析
- 棉花主力合约收盘价及基差呈震荡趋势,9-1价差收窄,内外价差扩大,仓单下降。
- 白糖主力合约收盘价及基差震荡,9-1价差收窄,仓单下降。
五、研究结论
- 棉花:短期震荡为主,关注天气和需求变化。
- 白糖:短期震荡思路,关注进口到港情况。