你可能感兴趣
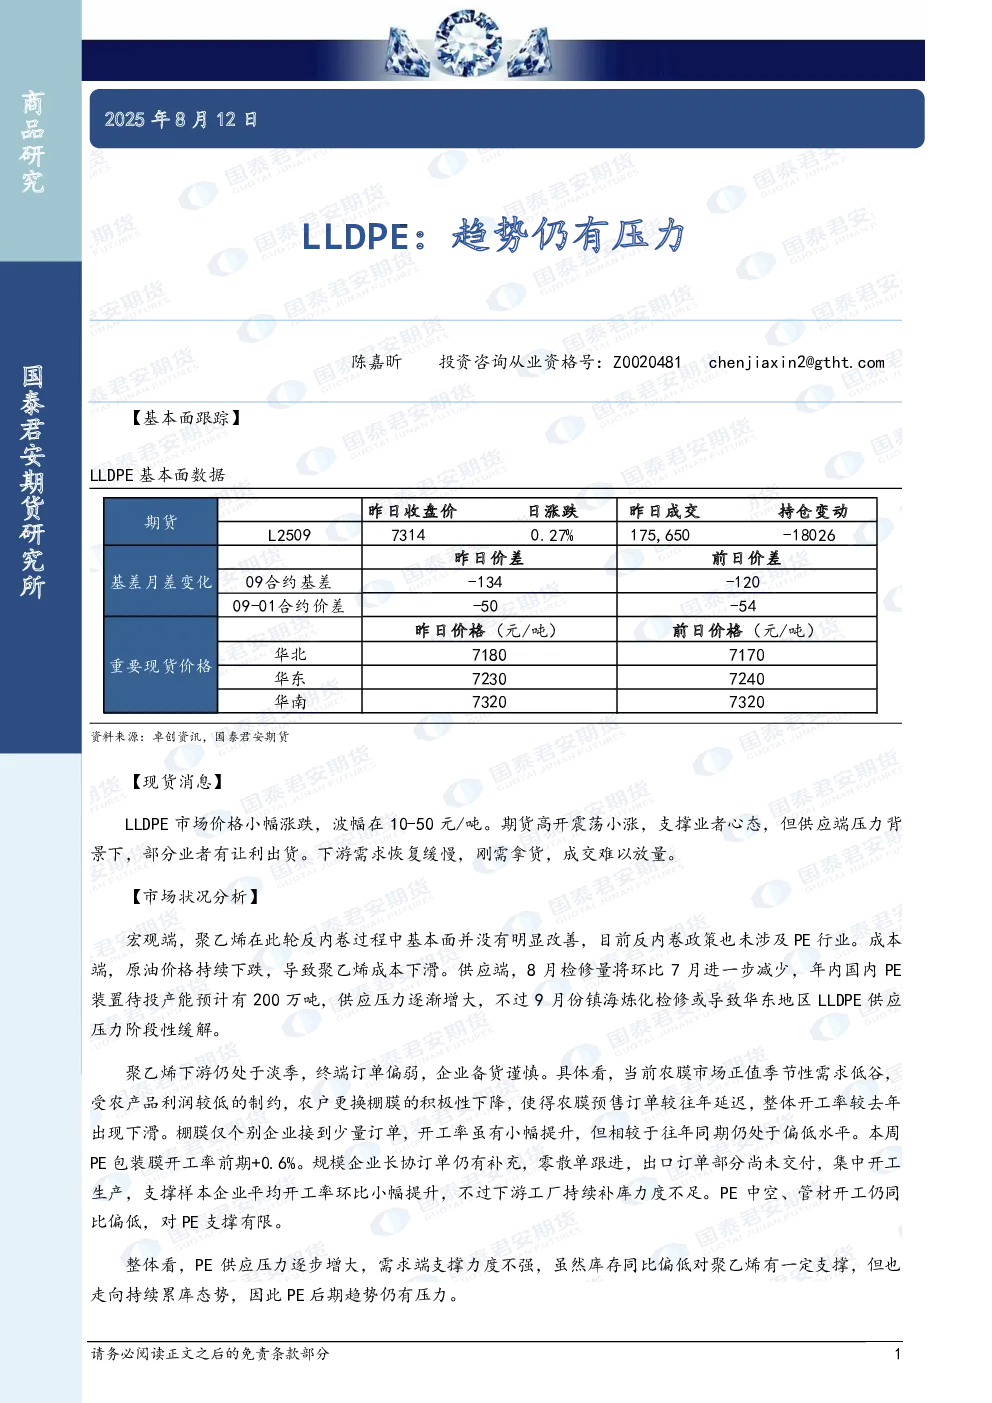
LLDPE:趋势仍有压力
国泰君安期货2025-08-08
LLDPE:趋势仍有压力
基础化工国泰君安期货2025-08-01
LLDPE:趋势仍有压力
国泰君安期货2025-08-15
LLDPE:趋势仍有压力
国泰君安期货2025-08-11
LLDPE:趋势仍有压力
国泰君安期货2025-08-04
LLDPE:趋势仍有压力
国泰君安期货2025-07-31
LLDPE:趋势仍有压力
国泰君安期货2025-08-13
LLDPE:趋势仍有压力
国泰君安期货2025-08-05
LLDPE:趋势仍有压力
国泰君安期货2025-07-31
LLDPE:短期震荡,后期仍有压力
国泰君安期货2025-06-13