公司研究·深度报告医药生物·医疗器械
核心观点
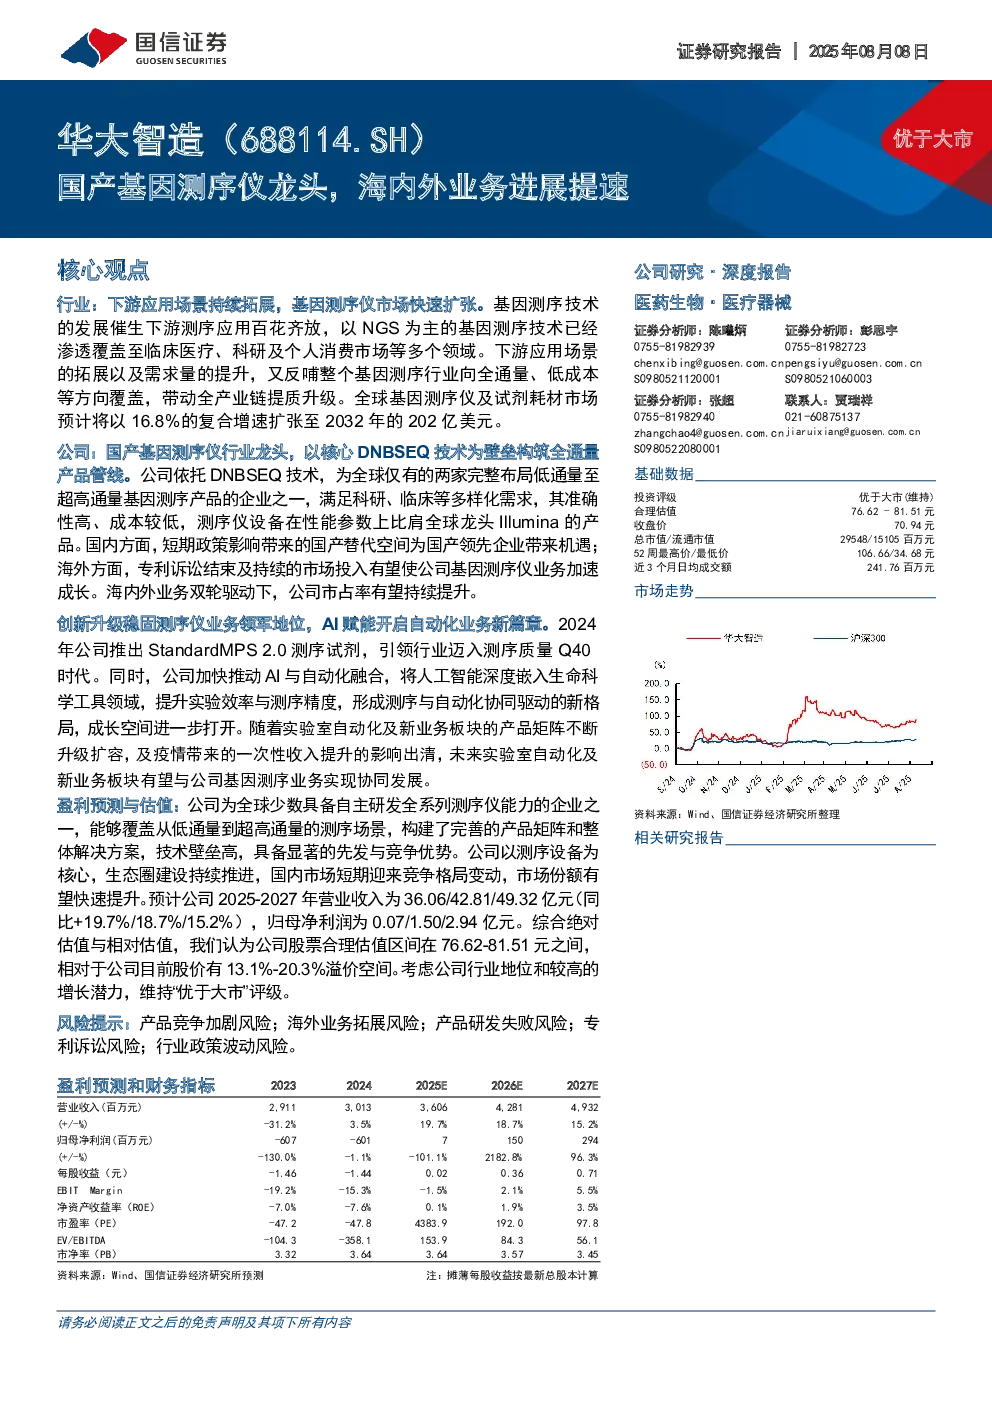
- 行业概况:基因测序下游应用场景持续拓展,基因测序仪市场快速扩张。以NGS为主的基因测序技术已渗透覆盖至临床医疗、科研及个人消费市场等多个领域,下游应用场景的拓展以及需求量的提升,反哺整个基因测序行业向全通量、低成本等方向覆盖,带动全产业链提质升级。全球基因测序仪及试剂耗材市场预计将以16.8%的复合增速扩张至2032年的202亿美元。
- 公司概况:华大智造为国产基因测序仪行业龙头,以核心DNBSEQ技术为壁垒构筑全通量产品管线。公司依托DNBSEQ技术,为全球仅有的两家完整布局低通量至超高通量基因测序产品的企业之一,满足科研、临床等多样化需求,其准确性高、成本较低,测序仪设备在性能参数上比肩全球龙头Illumina的产品。
- 业务板块:
- 基因测序仪业务板块:持续创新升级,已形成从高通量、快速度到高灵敏、多场景覆盖的产品体系。2024年公司重磅推出新一代测序试剂StandardMPS2.0,引领行业迈入测序质量Q40时代。产品矩阵覆盖低中高全通量,试剂迭代走向Q40时代。
- 实验室自动化业务板块:持续向智能化发展,构建了涵盖硬件、软件与系统的全流程自动化解决方案。疫情期间收入波动较大,AI赋能业务拓展。
- 新业务板块:围绕多组学工具、超声成像和智能机器人等方向持续拓展。单细胞测序领衔,多组学应用贯穿生命周期。
- 业绩回顾:营收受需求端影响出现较大波动,2024年仍为亏损状态。基因测序业务为收入贡献主要来源,国内外收入有望协同增长。费用率处于较高水平。
- 盈利预测与估值:公司为全球少数具备自主研发全系列测序仪能力的企业之一,能够覆盖从低通量到超高通量的测序场景,构建了完善的产品矩阵和整体解决方案,技术壁垒高,具备显著的先发与竞争优势。预计公司2025-2027年营业收入为36.06/42.81/49.32亿元(同比+19.7%/18.7%/15.2%),归母净利润为0.07/1.50/2.94亿元。综合绝对估值与相对估值,我们认为公司股票合理估值区间在76.62-81.51元之间,相对于公司目前股价有13.1%-20.3%溢价空间。考虑公司行业地位和较高的增长潜力,维持“优于大市”评级。
- 风险提示:产品竞争加剧风险;海外业务拓展风险;产品研发失败风险;专利诉讼风险;行业政策波动风险。
关键数据
- 全球基因测序仪及试剂耗材市场规模预计至2032年将达到202亿美元。
- 中国基因测序行业市场规模预计至2030年将达到1536亿元,对应2024-2030年CAGR为26.5%。
- 华大智造已连续三年占据国内基因测序设备新增装机行业第一,2024年在新增装机中占比已高达63.8%。
- 预计公司2025-2027年营业收入为36.06/42.81/49.32亿元,同比增长+19.7%/18.7%/15.2%。
- 预计公司2025-2027年归母净利润为0.07/1.50/2.94亿元。
研究结论
华大智造作为国产基因测序仪龙头,技术壁垒高,具备显著的先发与竞争优势。公司产品矩阵覆盖全通量,国内外业务进展提速,市占率有望持续提升。公司以测序设备为核心,生态圈建设持续推进,国内市场短期迎来竞争格局变动,市场份额有望快速提升。公司加快推动AI与自动化融合,将人工智能深度嵌入生命科学工具领域,提升实验效率与测序精度,形成测序与自动化协同驱动的新格局,成长空间进一步打开。综合绝对估值与相对估值,公司股票合理估值区间在76.62-81.51元之间,维持“优于大市”评级。