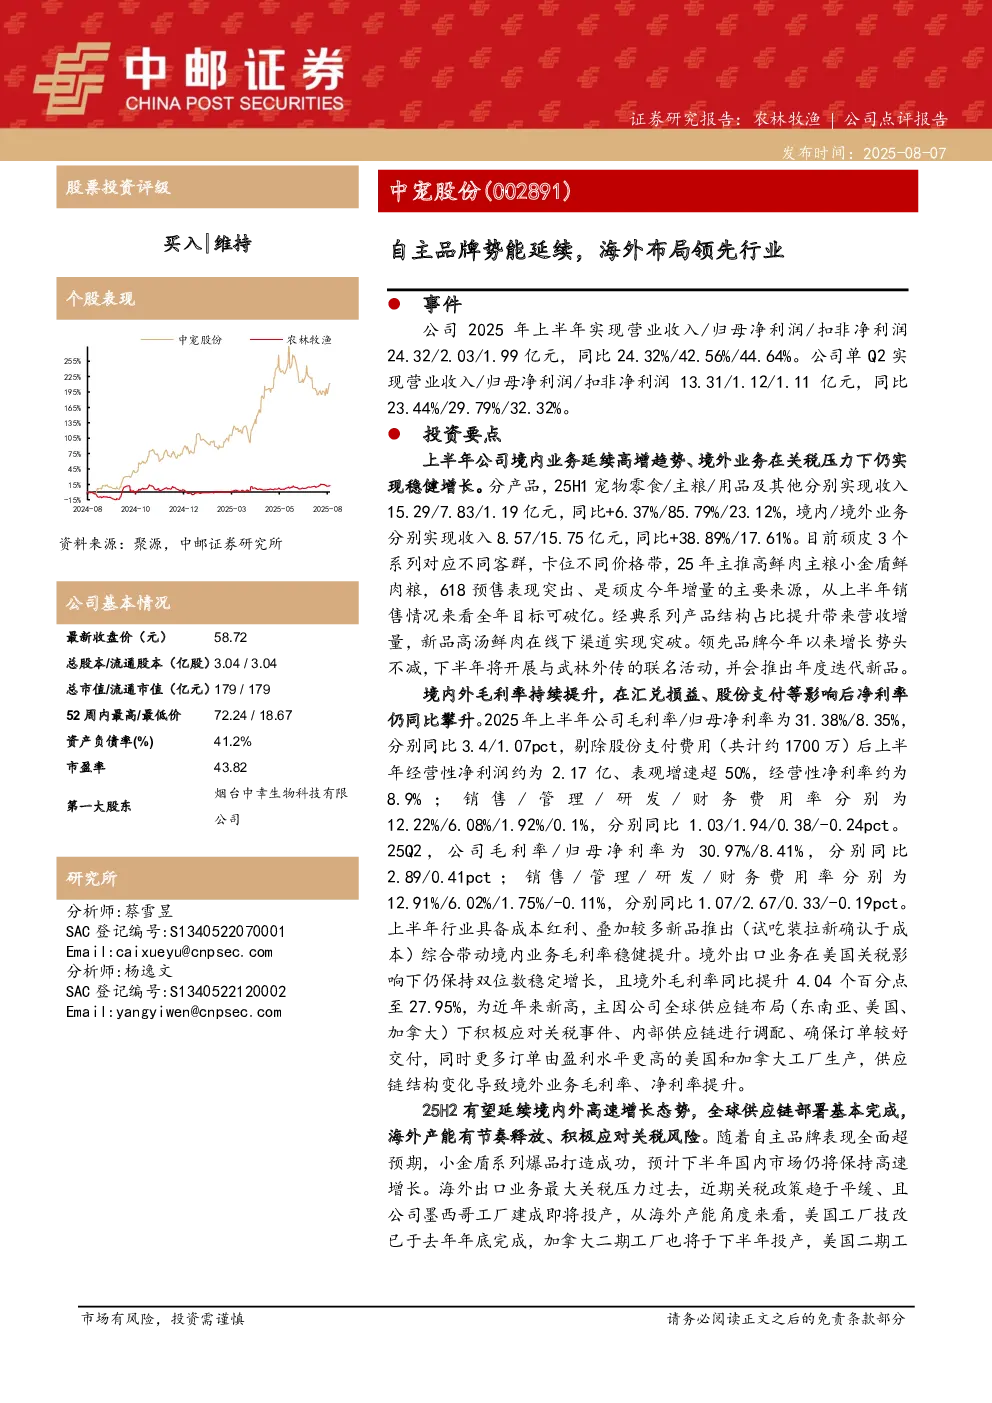
公司基本情况
- 最新收盘价:58.72元
- 总股本/流通股本:3.04亿股
- 总市值/流通市值:179亿元
- 52周最高/最低价:72.24元/18.67元
- 资产负债率:41.2%
- 市盈率:43.82
- 第一大股东:烟台中幸生物科技有限公司
事件概述
- 2025年上半年公司实现营业收入24.32亿元,同比增长24.32%;归母净利润2.03亿元,同比增长42.56%;扣非净利润1.99亿元,同比增长44.64%。
- 单Q2实现营业收入13.31亿元,同比增长23.44%;归母净利润1.12亿元,同比增长29.79%;扣非净利润1.11亿元,同比增长32.32%。
投资要点
- 境内业务:延续高增趋势,宠物零食/主粮/用品及其他分别实现收入15.29/7.83/1.19亿元,同比+6.37%/85.79%/23.12%。
- 境外业务:在关税压力下仍实现稳健增长,收入15.75亿元,同比增长17.61%。
- 产品结构:顽皮3个系列对应不同客群,主推高鲜肉主粮小金盾鲜肉粮,618预售表现突出,全年目标可破亿;经典系列产品结构占比提升带来营收增量,新品高汤鲜肉在线下渠道实现突破。
- 领先品牌:增长势头不减,下半年将开展与武林外传的联名活动,并推出年度迭代新品。
- 毛利率:2025年上半年公司毛利率31.38%,同比提升3.4个百分点;归母净利率8.35%,同比提升1.07个百分点。
- 境外业务:美国关税影响下仍保持双位数稳定增长,毛利率同比提升4.04个百分点至27.95%。
- 未来展望:2025年有望延续境内外高速增长态势,全球供应链部署基本完成,海外产能有节奏释放,积极应对关税风险。
盈利预测与投资评级
- 上调2025年-2027年营业收入预测至54.48/65.52/77.83亿元,同比+22.02%/20.26%/18.79%。
- 上调2025年-2027年归母净利润预测至4.86/6.03/7.36亿元,同比+23.63%/+23.9%/+22.06%。
- 对应三年EPS分别为1.6/1.98/2.42元,对应当前股价PE分别为36/29/24倍,维持“买入”评级。
风险提示
- 食品安全风险
- 市场竞争加剧风险
- 原材料价格波动风险