市场回顾
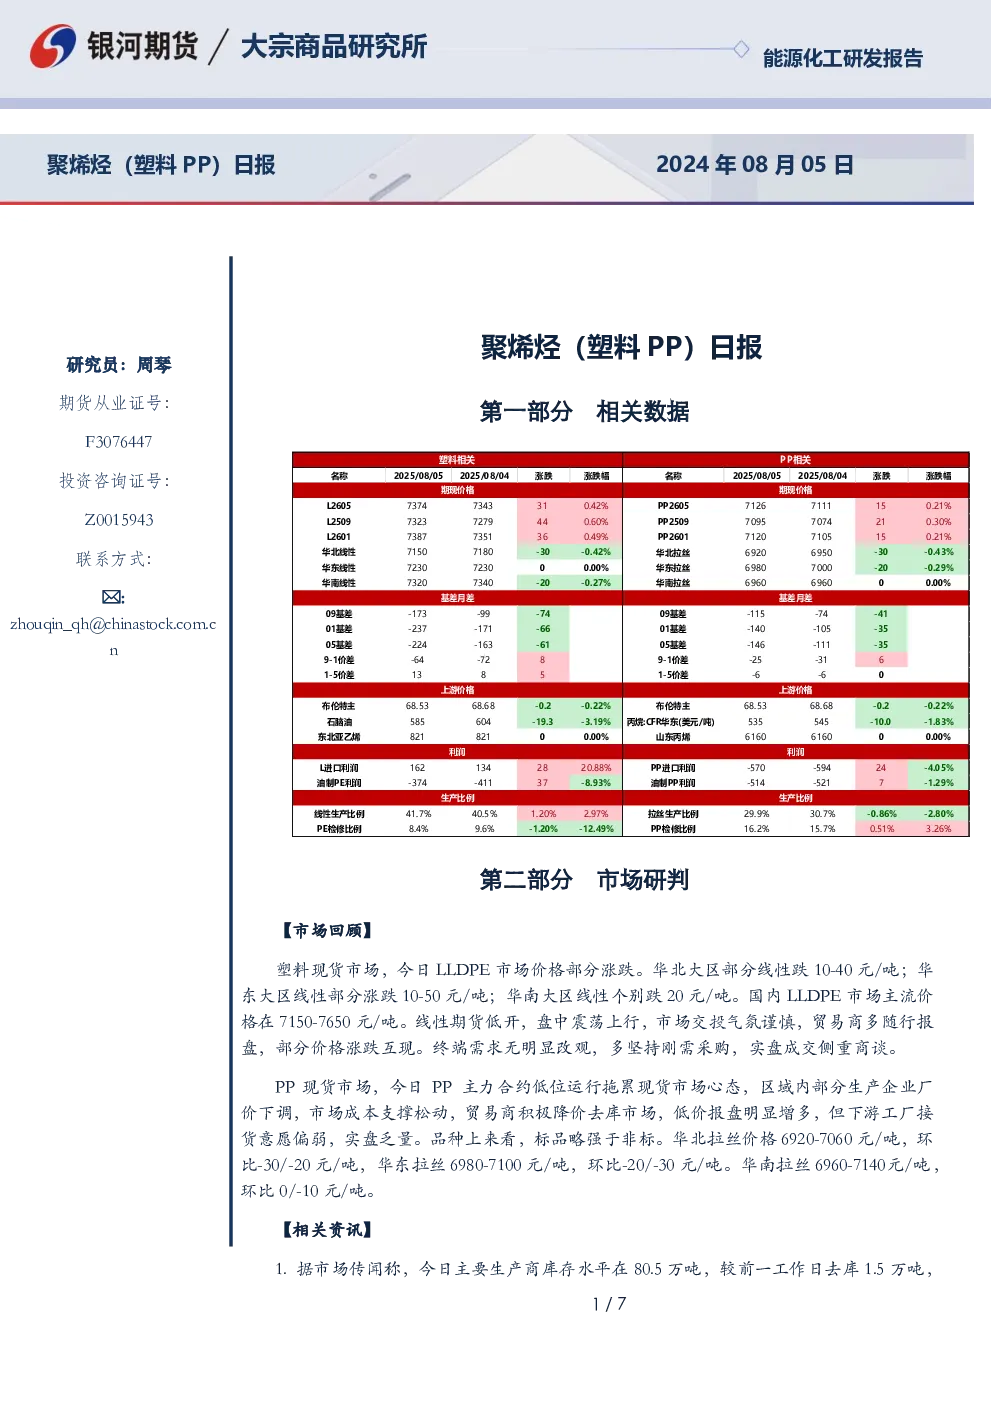
- 塑料现货市场:今日LLDPE市场价格部分涨跌,华北大区部分线性跌10-40元/吨,华东大区线性部分涨跌10-50元/吨,华南大区线性个别跌20元/吨。国内LLDPE市场主流价格在7150-7650元/吨。线性期货低开,盘中震荡上行,市场交投气氛谨慎,贸易商多随行报盘,部分价格涨跌互现。终端需求无明显改观,多坚持刚需采购,实盘成交侧重商谈。
- PP现货市场:今日PP主力合约低位运行拖累现货市场心态,区域内部分生产企业厂价下调,市场成本支撑松动,贸易商积极降价去库市场,低价报盘明显增多,但下游工厂接货意愿偏弱,实盘乏量。品种上来看,标品略强于非标。华北拉丝价格6920-7060元/吨,环比-30/-20元/吨,华东拉丝6980-7100元/吨,环比-20/-30元/吨,华南拉丝6960-7140元/吨,环比0/-10元/吨。
相关资讯
- 据市场传闻称,今日主要生产商库存水平在80.5万吨,较前一工作日去库1.5万吨,降幅1.83%;去年同期库存在81.5万吨。
逻辑分析
- 新产能投放:聚烯烃新产能继续投放中,后期仍有产能投放压力。09合约PE已投产裕龙石化和吉林石化共85万吨新装置,后期主要是埃克森美孚惠州、金诚石化、中石油广西石化等装置投产预期。PP09合约已投产裕龙石化、镇海炼化共130万吨新装置,未来主要是宁波大榭90万吨及利华益维远20万吨等新装置投产计划。
- 检修情况:7月聚烯烃存量检修仍旧偏高,但后期检修存下降预期,尤其是四季度检修预期下降明显。
- 下游需求:7月PP、PE下游制品开工无明显好转,同比仍在低位,由于下游众多行业均弱势,并不是单一的某个行业,目前尚未看到能扭转供需好转的有力因素,因此后市需求预期仍旧偏弱。
- 供需压力:塑料PP整体供需压力仍旧偏大。
交易策略
- 单边:塑料PP整体供需压力仍旧偏大,价格震荡偏弱看待。关注新装置投产及宏观政策。
- 套利:暂时观望。
- 期权:暂时观望。
作者承诺与免责声明
- 作者具有期货从业资格证书,承诺独立、客观地出具报告,清晰反映研究观点。
- 报告内容仅供参考,不构成投资建议,客户应独立判断,银河期货不担保内容准确性或完整性,不对使用报告导致的损失负责。