市场回顾与现状
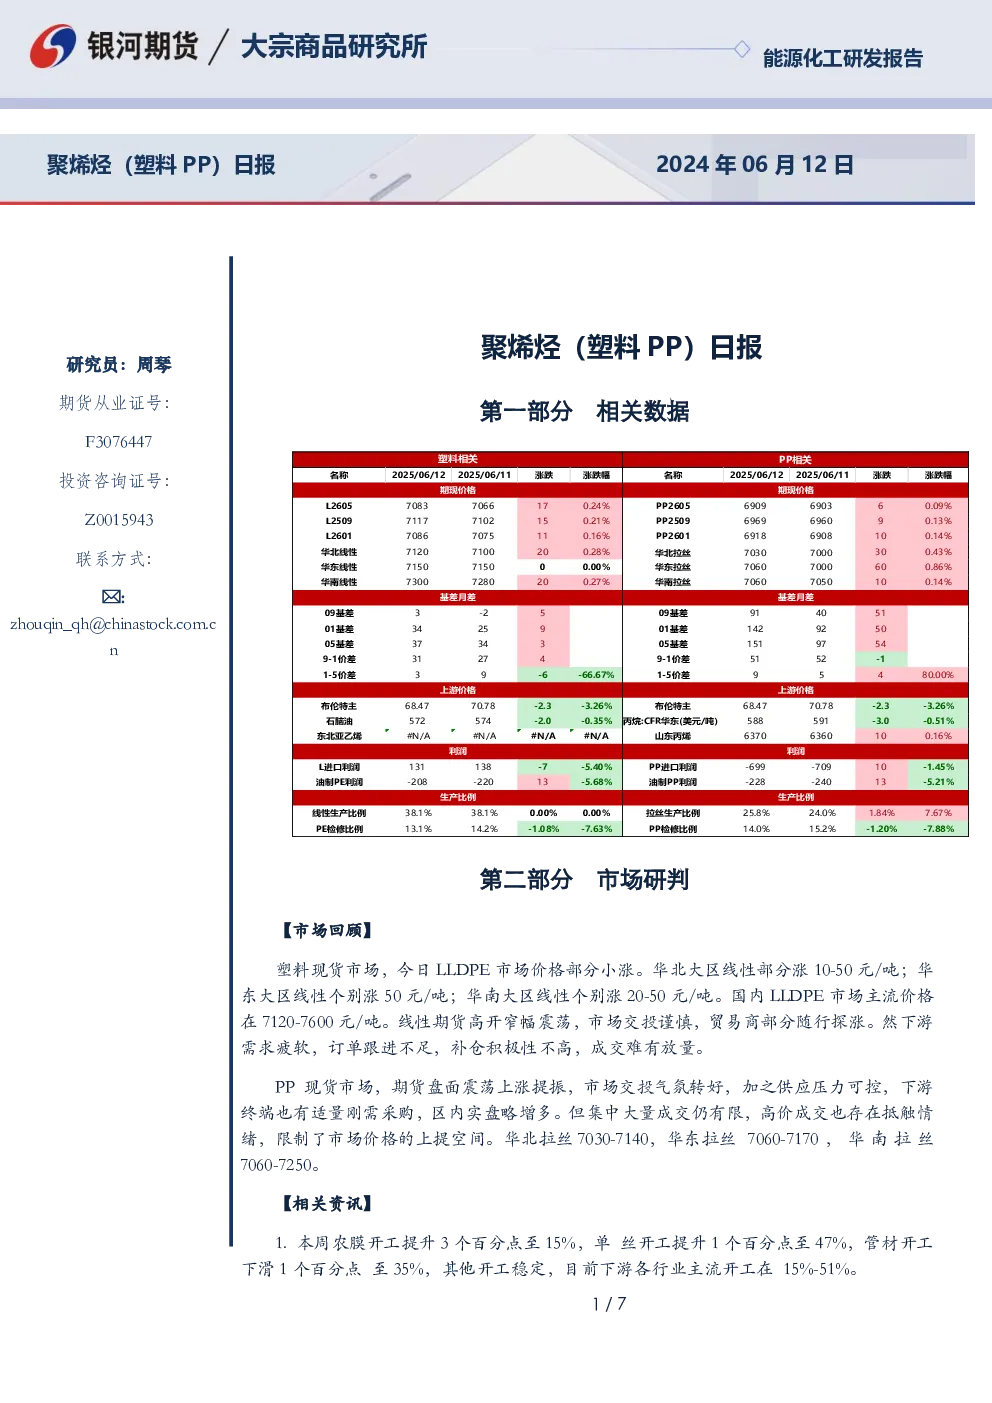
塑料现货市场,LLDPE价格部分小涨,华北大区线性涨10-50元/吨,华东和华南地区个别涨50-20元/吨,主流价格在7120-7600元/吨。期货盘面高开窄幅震荡,下游需求疲软,订单跟进不足,成交难放量。PP现货市场受期货上涨提振,交投气氛转好,供应压力可控,下游刚需采购,实盘略增多,但高价成交受限,华北拉丝7030-7140,华东拉丝7060-7170,华南拉丝7060-7250。
相关资讯
- 下游开工情况:农膜开工提升3个百分点至15%,单丝开工提升1个百分点至47%,管材开工下滑1个百分点至35%,其他开工稳定。
- PE开工负荷:78.02%,上升0.82个百分点,新增神华包头和齐鲁石化部分PE装置检修,检修损失量11.14万吨。
- PP开工负荷:79.62%,提升2.12个百分点,较去年同期上升2.63个百分点,检修损失量约14.05万吨。
- 塑编、BOPP和注塑开工负荷:塑编下滑1个百分点,BOPP小幅提升1个百分点,注塑基本稳定。
逻辑分析
供应端:新产能逐步兑现,PP09合约面临镇海炼化、裕龙石化等新装置投产预期,PE09合约面临埃克森美孚(惠州)、裕龙石化等新装置投产预期,投产压力大,1-5月塑料PP存量检修已高位,PP6月检修预计下降,PE6-7月检修仍高但边际增量有限。需求端:下游开工同比偏弱,订单偏弱,农膜淡季,需求无起色,09合约聚烯烃供需预期偏弱。短期受油价上涨影响价格反弹修复估值,暂时观望为主,中期维持反弹抛空思路。
交易策略
- 单边:短期观望,中期反弹抛空。
- 套利:暂时观望。
- 期权:暂时观望。
关键数据
- LLDPE价格:7120-7600元/吨。
- PP价格:华北拉丝7030-7140,华东拉丝7060-7170,华南拉丝7060-7250。
- PE开工负荷:78.02%。
- PP开工负荷:79.62%。
- PE检修损失量:11.14万吨。
- PP检修损失量:14.05万吨。
- 农膜开工:15%。
- 单丝开工:47%。
- 管材开工:35%。