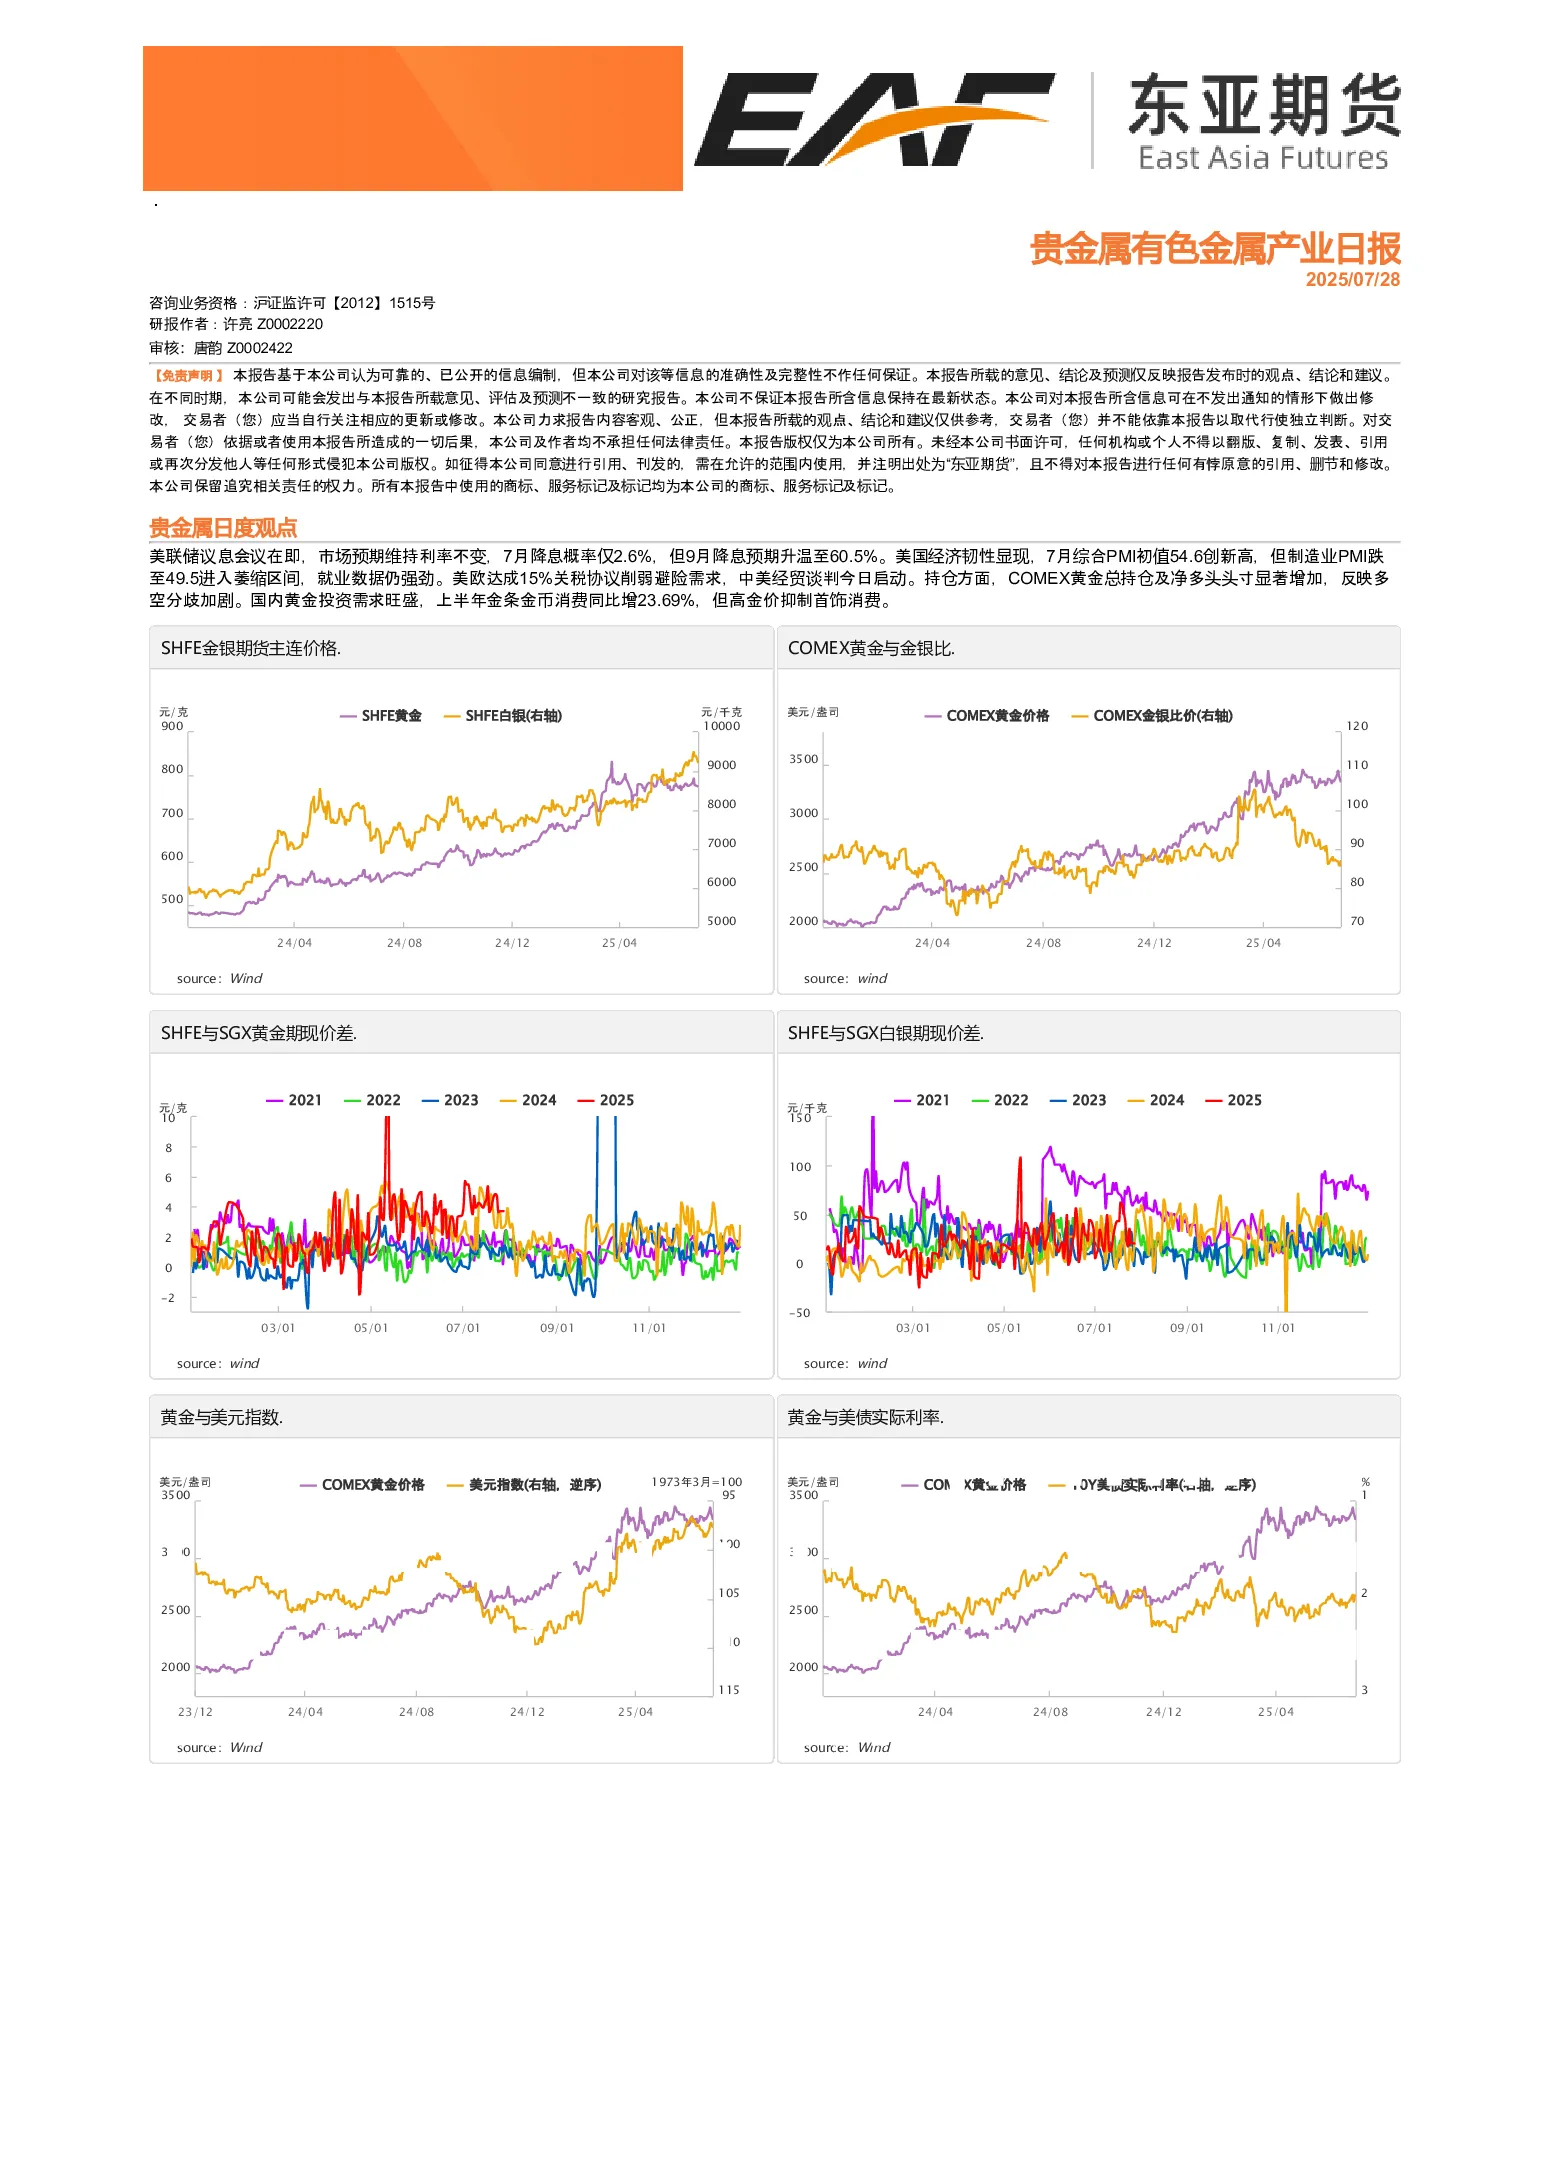
贵金属方面,市场预期美联储将维持利率不变,但9月降息预期升温。美国经济数据显示韧性,但制造业PMI跌至萎缩区间。美欧达成关税协议削弱避险需求,中美经贸谈判启动。COMEX黄金持仓及净多头头寸增加,反映多空分歧加剧。国内黄金投资需求旺盛,但高金价抑制首饰消费。
铜价上周冲高回落,冲高原因主要是国内反内卷政策带来的积极影响以及雅江水电站建设对铜需求预期的增加。但两者对铜的短期影响均不应太大。铜供给端不存在特别需要淘汰的产能,下游的反内卷对于需求是利空大于利多;雅江水电站的施工周期极长,前期对铜需求极低。沪铜持仓在这一轮小幅上涨过程中并没有跟上,更像是其他板块资金溢出带来的铜价被动上升。未来一周,随着反内卷热度的消退,铜价或小幅回落。需要注意的是,未来的一周将是宏观超级周,有美国关税政策的最后截止日期,有国内国外的重大宏观事件,这些都会对铜价产生影响。铜价或将在较大的波动中度过7月的最后一周。
铝价受到反内卷政策带来的积极情绪影响冲高,但交易所发布限仓通知后,短期炒作情绪有所缓和,价格略有回落。总的来说,反内卷带来的情绪交易暂时有所缓和但下周宏观事件频发仍需注意短期波动风险,低库存仍在持续托底铝价,但需求缓慢走弱,预计短期沪铝短期高位震荡为主。氧化铝方面,现阶段氧化铝运行产能为9300万吨,处于较高水平并维持过剩,库存缓慢积累,但厂内库存仍偏低。受期补长单供应、部分超售以等因素的影响,过剩产能暂未传导到现货端,市场上现货仍然偏紧,现货价格缓慢上升。氧化铝仓单下降,周五小幅回升至9031万吨,但仍处于低位,给予了价格一定支撑。目前来看氧化铝超20年产线产能约为400-500万吨,占建成产能2.6%-4.5%,超10年产线产能约为5000万吨,占建成产能45%,但氧化铝厂设备更新与技改较及时,落后产能较少。周五交易所限仓,反内卷带来的炒作暂时缓和,氧化铝大幅下跌。总的来说,短期氧化铝资金博弈加剧,投资者注意风险控制。
锌价基本面逻辑不变。供给端,冶炼端利润修复较好,供给端缓慢从偏紧过渡至过剩。进口方面,受国外冶炼厂产能偏弱影响,海外精炼锌增量较少,同时锌矿进口处于历年高点但价格较国内矿没有优势。需求端方面,传统消费淡季表现较为疲软,受近期高锌价影响,整体水平保持偏弱运行,市场交投冷淡。
镍不锈钢盘面整体走势震荡偏强,主要受消息面上情绪提振,与此同时镍铁成本支撑有一定回调。基本面方面镍矿支撑有一定松动,镍铁方面关注后续持续上升动向。新能源方面需求持续疲软,以销定产走势延续。
锡价上涨主要得益于反内卷带来的对有色金属板块的抬升,其自身基本面并无太大变化。不过考虑到锡自身上游寡头形势较为明显,对下游的压制存在,锡价本轮的上涨也可以理解。展望未来一周,随着反内卷热度的逐渐褪去,锡价或小幅回落。投资者仍需注意7月最后一周这个超级宏观周各类宏观事件对于锡价的影响。
碳酸锂短期看,宏观情绪影响大宗商品,供给端扰动逐渐增强,市场整体偏强运行。中长期看,随着锂盐价格的逐渐上移,企业利润逐渐增加,预计未来开工率逐渐上涨。
工业硅:宏观情绪较好,大宗商品整体偏强,当前工业硅供需双增,且随着多晶硅的上涨,将带动工业硅震荡走强,短期工业硅下跌幅度有限,以震荡偏强思路看待。多晶硅:政策预期引发市场炒作热情,在措施尚未落地之前,市场可反复炒作整改预期,期货价格的走高对未来可交割品牌的企业将有实质性的利好;但若措施落地之后,市场将会根据措施进行下一步反应,警惕“强预期,弱现实”的现状。