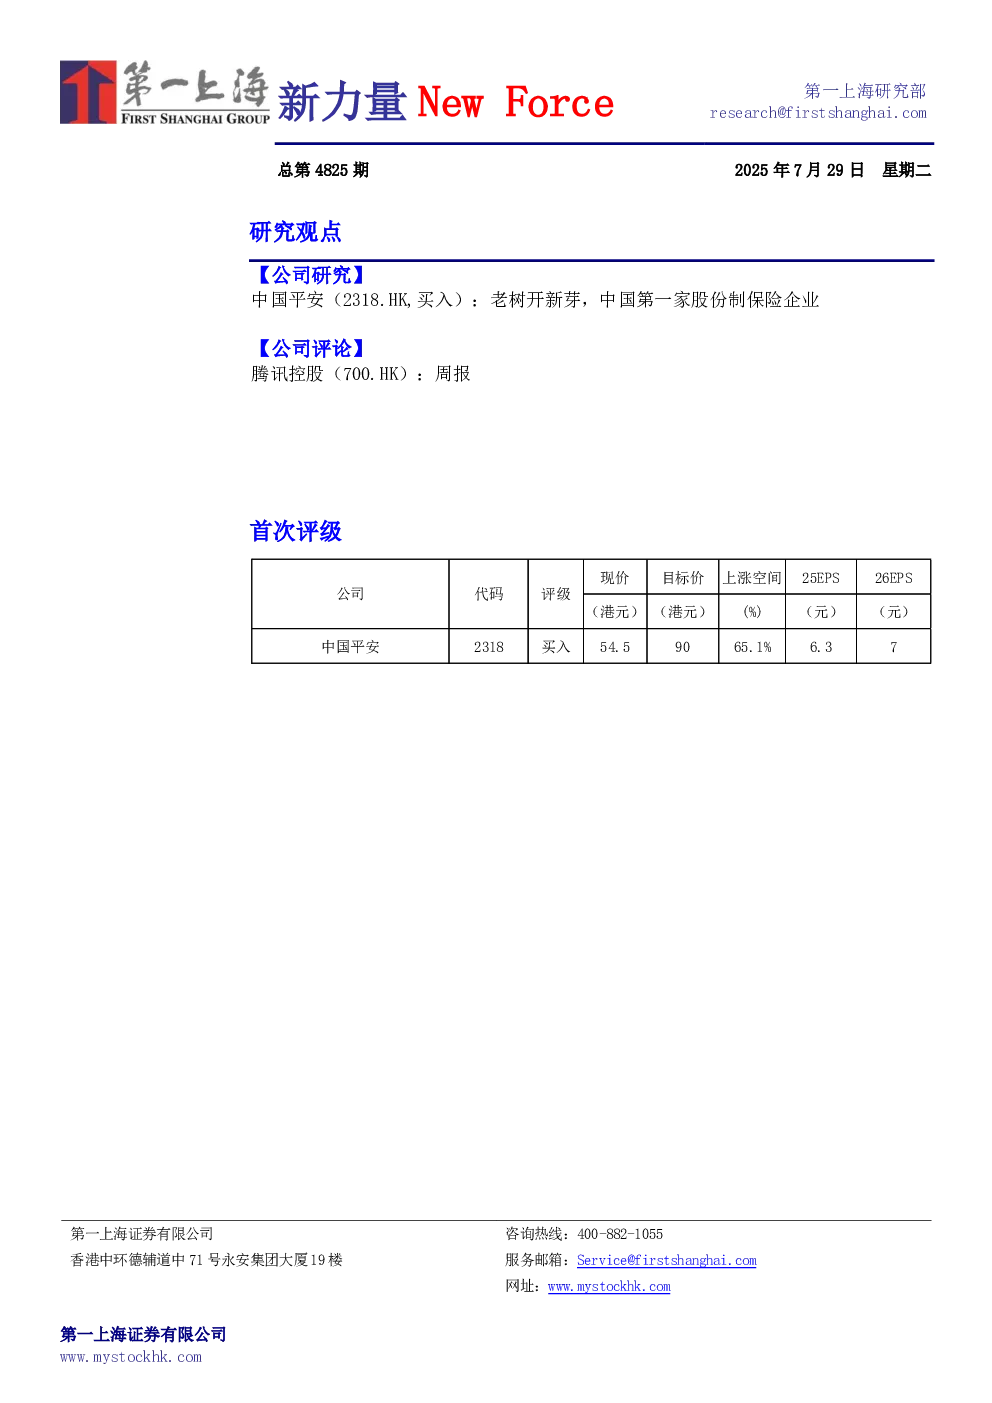
中国平安(2318.HK,买入):老树开新芽,中国第一家股份制保险企业
核心观点: 中国平安作为中国第一家股份制保险企业,已发展成能同时提供全方位金融和医疗养老服务的企业。公司股东含地方国资及境外资本,无实际控股股东及实际控制人。每股股息连续13年保持增长,实现长周期经营中盈利增长与股东回馈的双重提升。
业务概况:
- 尽管2023年归母营运利润下降19.7%,但2024年同比增长恢复至9.1%,呈较强韧性。
- 寿险及健康险为主业务,渠道转型成效显著,2024年新业务价值达400.24亿元(YoY+28.8%),2025Q1新业务价值延续增长态势。
- 产险业务规模及利润均增长:2024年产业险净利润150.21亿元(YoY+67.7%),综合成本率降至98.3%;2025Q1亦延续良好态势,承保盈利能力持续增强。
- 投资多元化策略持续增收:2024年股票投资金额占比从5.3% 提至7.6%;不动产投资占比进一步下降至3.5%。
- 平安银行资产质量稳定、风险抵补充足,经营利润短期承压保持稳健发展。
“科技+医养”打造抗周期差异化网络:
- 通过深度数据融合与场景协同形成价值网络。
- 科技层面,截至2024年末,专利申请数累计达5.5万项,位居国际金融机构前列。科技子公司从独立对外拓展,转向更聚焦内部生态协同赋能。
- 医养服务业务围绕“医疗、健康、养老”深度布局,医疗养老相关付费企业客户近6.7万家。医养服务对中国平安主营业务在客户留存、业务差异化层面有显著积极影响。截至2024年末,医养客户对寿险新业务价值的贡献占比70%,居家养老客户对寿险件均首年保费的贡献提升三倍。
持续深耕IDC业务,战略性布局边缘计算:
- 收入稳中有增,呈现IDC业务稳健运行、边缘计算业务快速崛起、低毛利战略收缩的动态结构特征。
- IDC服务是现阶段云工场收入的主要支柱,该业务灵活性强,客户群体多元且快速增长。
- 在边缘计算业务布局方面,公司在独立边缘云品牌“灵境云”的基础上,构建基于基础云、边缘计算和AI技术的三大发展曲线,在算力、技术、地域和应用层面构筑竞争力。
首次覆盖,目标价90港元,买入评级:
- 在“低估值+政策红利”推动下,中国平安基本面修复清晰。利率企稳缓解利差损,权益市场回暖提升投资弹性,养老健康保险受益于老龄化趋势。
- 三大预期差逐步修复:资管风险释放、权益配置提升,协同生态价值逐步显现,“金融+服务”闭环增强客户粘性,政策导向推动险资增配权益、支持医养与金融科技融合。
- 未来催化剂包括资产端折价修复、生态数据变现、政策持续落地。
- 预测集团2025-2027年收入分别为11066.98/11542.98/12112.04亿元,归属于母公司的净利润分别为1119.34/1233.30/1263.23亿元。
- 考虑到中国平安属于行业龙头,且凭借多板块协同和“保险+服务”战略深化,有望持续实现戴维斯双击,估值上行空间广阔,目标市值合计为16420亿港元,目标价90港元,较现价有65.14%的增长空间,给予买入评级。
风险因素: 行业监管风险、市场竞争风险、保险风险、投资收益下降风险。