一、研究观点
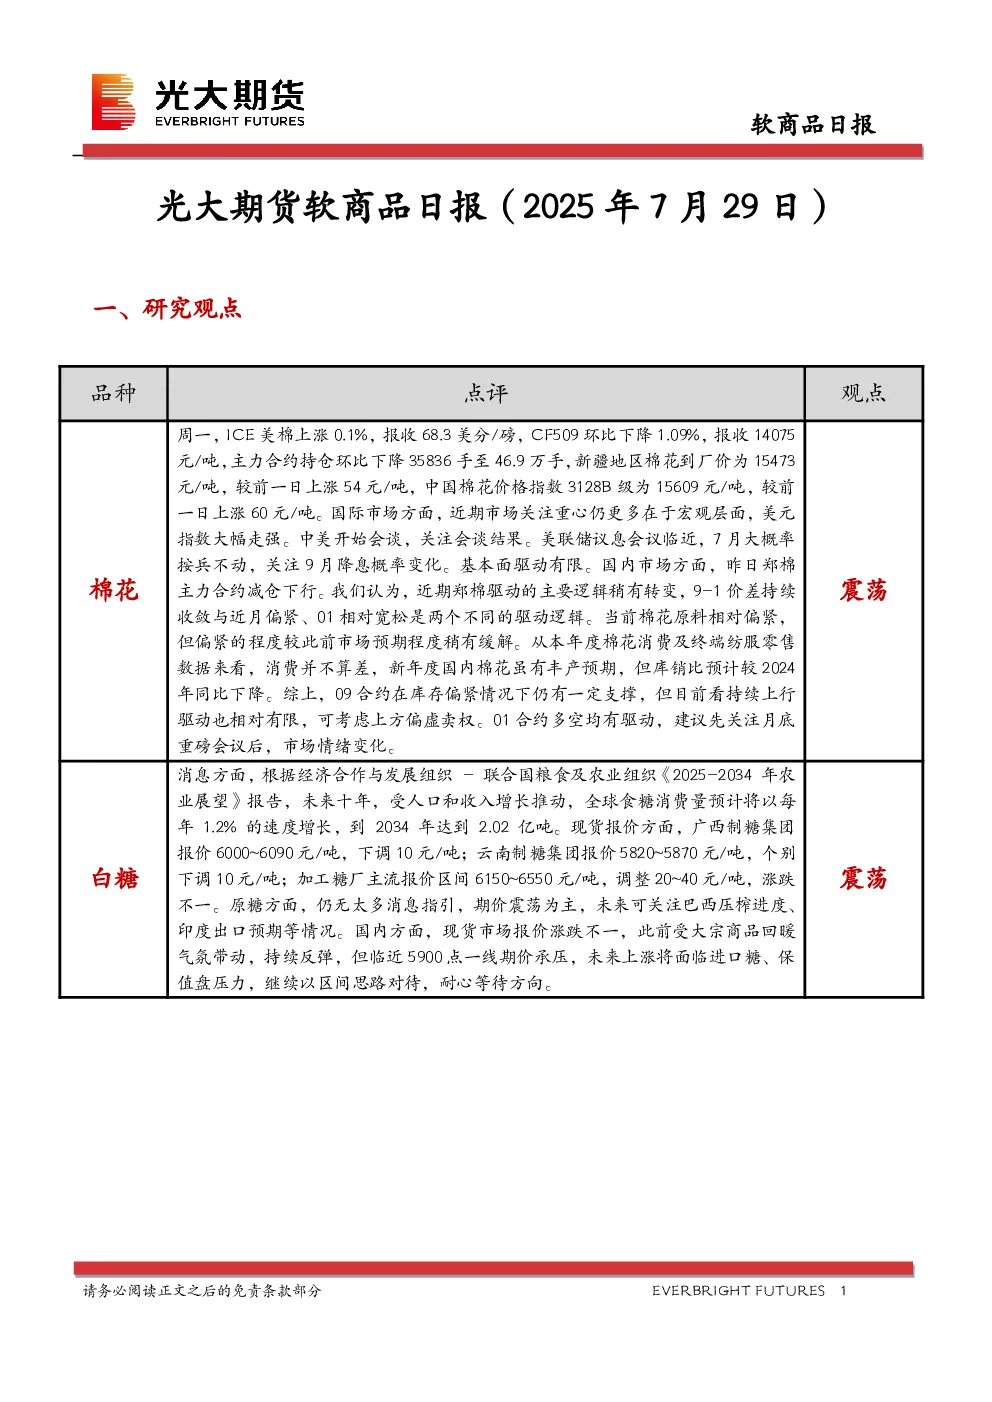
- 棉花:ICE美棉上涨0.1%,报收68.3美分/磅;郑棉主力合约CF509环比下降1.09%,报收14075元/吨,持仓环比下降35836手至46.9万手;新疆棉花到厂价上涨54元/吨至15473元/吨,中国棉花价格指数3128B级上涨60元/吨至15609元/吨。国际市场关注宏观层面,美元指数走强,中美会谈及美联储议息会议临近。国内市场郑棉主力合约减仓下行,驱动逻辑从9-1价差收敛转向近月偏紧与01相对宽松,原料相对偏紧但程度稍缓,消费数据尚可,新年度丰产预期下库销比预计下降。09合约在库存偏紧情况下仍有一定支撑,但持续上行驱动有限,可考虑上方偏虚卖权;01合约多空均有驱动,建议关注月底重磅会议后市场情绪变化。
- 白糖:OECD-FAO报告预测未来十年全球食糖消费量每年增长1.2%,至2034年达2.02亿吨。现货报价涨跌不一,广西糖厂下调10元/吨至6000~6090元/吨,云南糖厂个别下调10元/吨至5820~5870元/吨,加工糖厂报价6150~6550元/吨,调整20~40元/吨。原糖期价震荡,关注巴西压榨进度、印度出口预期。国内现货承压,临近5900点一线,上涨面临进口糖及保值盘压力,继续以区间思路对待。
二、日度数据监测
- 棉花:9-1价差10元/吨,环比扩大45元/吨;主力基差1534元/吨,环比扩大155元/吨;新疆现货15473元/吨,上涨54元/吨;全国现货15609元/吨,上涨60元/吨。
- 白糖:9-1价差164元/吨,环比缩小21元/吨;主力基差230元/吨,环比扩大31元/吨;南宁现货6050元/吨,持平;柳州现货6075元/吨,持平。
三、市场信息
- 棉花仓单9226张,下降39张;纱线负荷49.4,下降0.1;库存29.6,下降0.1。
- 白糖仓单20150张,下降492张。
四、图表分析
(图表略)
五、研究团队介绍
(团队成员及荣誉略)
六、免责声明
(免责条款略)