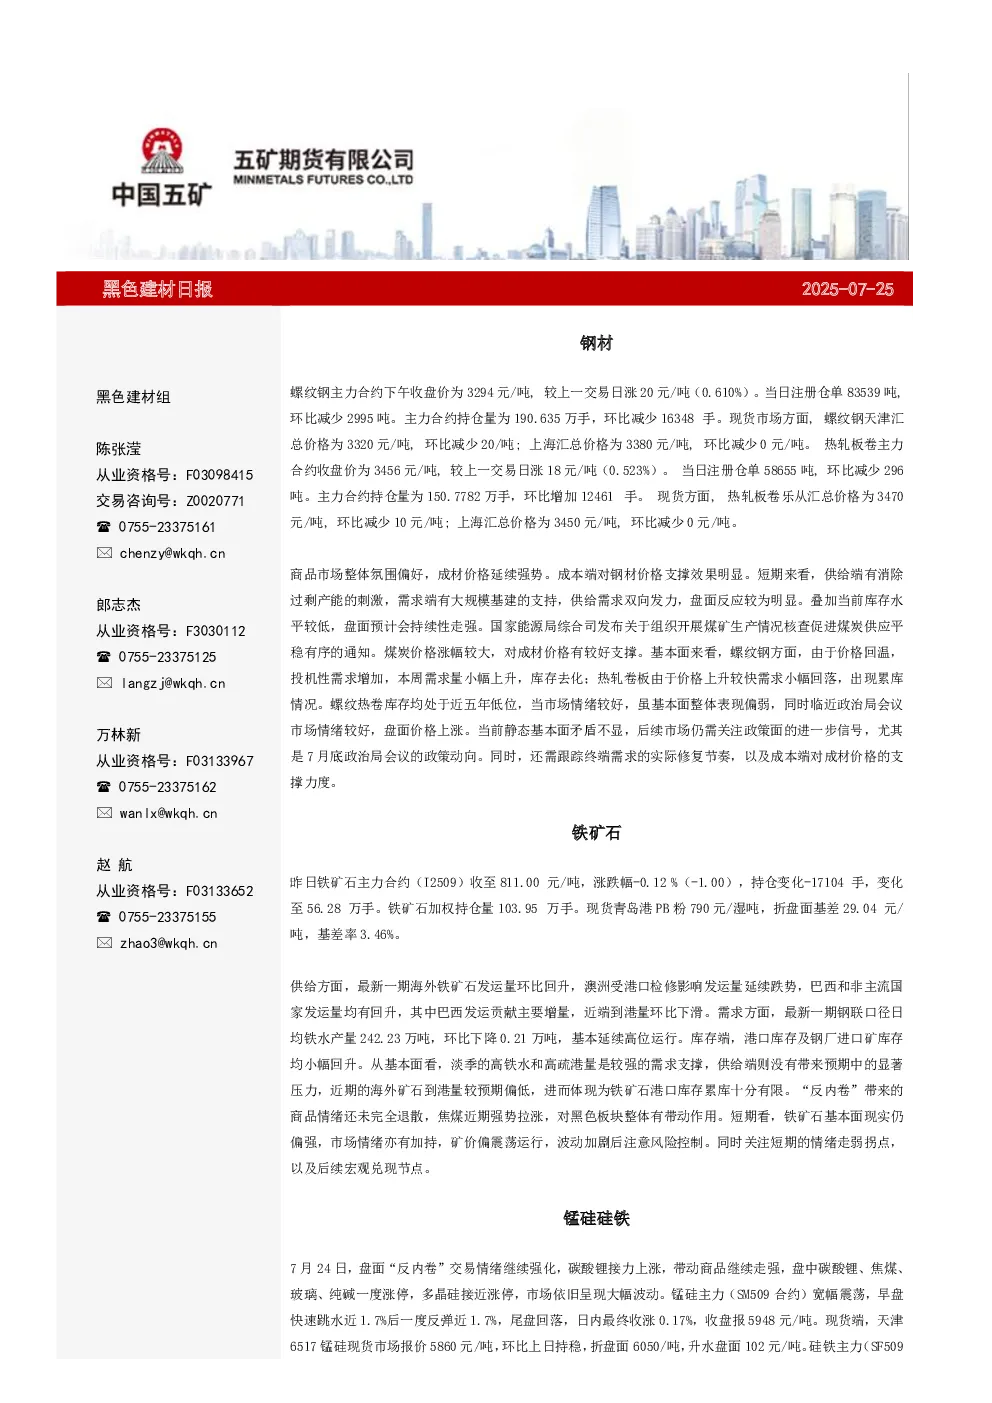
黑色建材市场总结
钢材市场
- 螺纹钢:主力合约收盘价3294元/吨,涨20元/吨(0.610%),注册仓单减少2995吨,持仓量减少16348手。现货价格天津环比降20元/吨至3320元/吨,上海持平于3380元/吨。需求量小幅上升,库存去化。
- 热轧板卷:主力合约收盘价3456元/吨,涨18元/吨(0.523%),注册仓单减少296吨,持仓量增加12461手。现货价格乐从环比降10元/吨至3470元/吨,上海持平于3450元/吨。需求小幅回落,出现累库。
市场分析:商品市场整体氛围偏好,成材价格延续强势。成本端对钢材价格支撑明显。供给端有消除过剩产能的刺激,需求端有大规模基建的支持,供给需求双向发力。库存水平较低,盘面预计会持续性走强。国家能源局发布通知促进煤炭供应平稳,煤炭价格涨幅较大,对成材价格有较好支撑。基本面整体表现偏弱,但市场情绪较好,临近政治局会议市场情绪较好,盘面价格上涨。当前静态基本面矛盾不显,后续需关注政策面信号和终端需求修复节奏。
铁矿石
- 主力合约:收至811.00元/吨,涨跌幅-0.12%,持仓量56.28万手,加权持仓量103.95万手。
- 现货:青岛港PB粉790元/湿吨,折盘面基差29.04元/吨,基差率3.46%。
- 基本面:海外铁矿石发运量环比回升,巴西发运贡献主要增量,近端到港量环比下滑。钢联口径日均铁水产量242.23万吨,环比下降。港口库存及钢厂进口矿库存均小幅回升。
市场分析:淡季高铁水和高疏港量是较强的需求支撑,供给端无显著压力,近期的海外矿石到港量偏低,港口库存累库有限。“反内卷”带来的商品情绪未完全退散,焦煤强势拉涨,对黑色板块有带动作用。短期基本面现实仍偏强,市场情绪亦有加持,矿价偏震荡运行,波动加剧后注意风险控制。关注短期情绪走弱拐点和后续宏观兑现节点。
锰硅硅铁
- 锰硅:主力合约(SM509)收涨0.17%,收盘报5948元/吨。现货天津6517锰硅报价5860元/吨,环比持稳,升水盘面102元/吨。
- 硅铁:主力合约(SF509)收跌1.34%,收盘报5754元/吨。现货天津72#硅铁报价5700元/吨,环比下调50元/吨,贴水盘面54元/吨。
市场分析:盘面“反内卷”交易情绪强化,锰硅主力合约宽幅震荡,硅铁主力合约高位宽幅波动。基本面角度,锰硅和硅铁均面临过剩产业格局、未来需求边际弱化以及成本端下调空间的问题。短期盘面仍被情绪和预期主导,受煤炭端近期情绪亢奋影响,市场对于复产预期放缓,北方多地高温,市场对于煤炭端三季度的价格预期升温。建议产业端择时择机择量进行套保操作。
工业硅
- 主力合约:收涨1.73%,收盘报9690元/吨。
- 现货:华东不通氧553#市场报价9850元/吨,上调100元/吨,升水期货主力合约160元/吨;421#市场报价10350元/吨,上调100元/吨,折合盘面价格9550元/吨,贴水期货主力合约140元/吨。
市场分析:工业硅短期反弹趋势延续,但大幅冲高后显著回落,提示警惕阶段性见顶可能。基本面仍面临供给过剩和有效需求不足的问题。短期商品多头情绪主导,不建议摸顶操作。产业端可根据自身情况择机择时择量进行套保操作。
玻璃纯碱
- 玻璃:沙河现货报价1245元,环比上涨8元,华中现货持平。库存持续去库,市场情绪影响下价格普遍上调。全国浮法玻璃样本企业总库存6189.6万重箱,环比-4.69%。
- 纯碱:现货价格1390元,环比上涨70元。国内纯碱厂家总库存186.46万吨,较周一下降1.96万吨。下游需求平稳,低价适量补库。
市场分析:玻璃受宏观政策提振,库存持续去库增强市场信心,预计价格偏强震荡。纯碱受市场情绪带动,叠加煤化工板块上涨,成本重心抬升,预计价格偏强震荡,但中长期上涨高度有限。建议短期内空单规避观望,等待情绪降温后的高空机会。