永辉超市中期业绩预告及行业分析
一、核心观点及公司动态
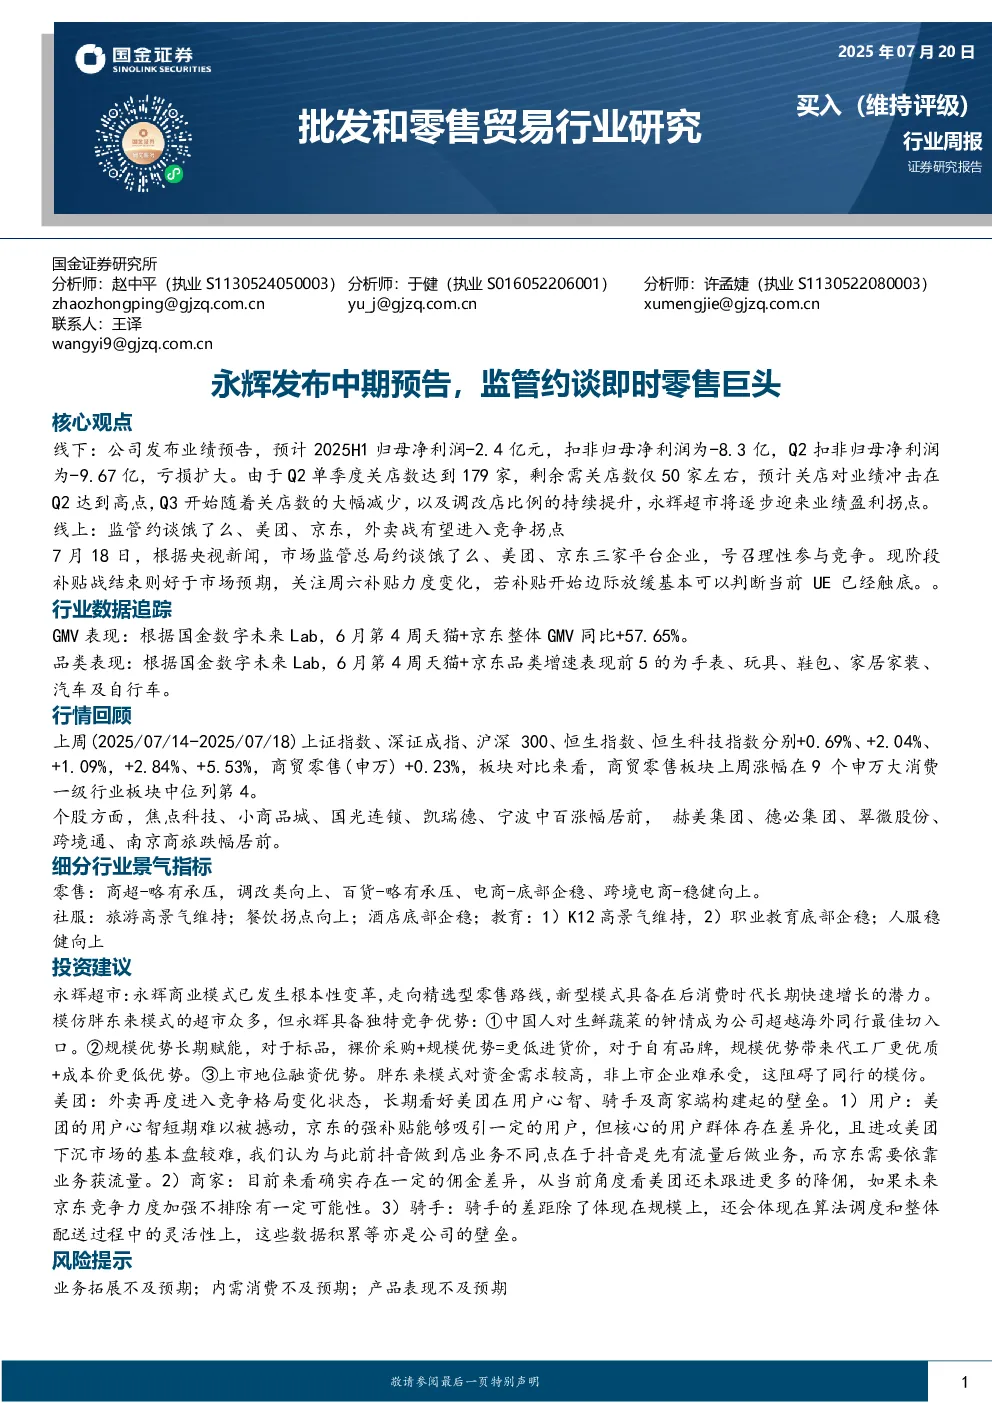
1.1 线下零售:永辉加速调改,Q2亏损边际扩大,等待盈利拐点到来
- 永辉超市发布业绩预告,预计2025年H1归母净利润-2.4亿元,扣非归母净利润为-8.3亿元,非经损5.9亿元(主要为新租赁准则下的使用权资产处置)。
- Q2扣非归母净利润为-9.67亿,亏损扩大,主要由于关店速度超预期。25H1关闭227家长期亏损门店,半年关店数量超过24年全年。
- 截止2025年6月末永辉超市门店总数降低为548家,调改门店占比达到23%。预计Q3开始随着关店数的大幅减少,以及调改店比例的持续提升,永辉超市将逐步迎来业绩盈利拐点。
1.2 线上零售:监管约谈饿了么、美团、京东,外卖战有望进入竞争拐点
- 7月18日,市场监管总局约谈饿了么、美团、京东三家平台企业,要求相关平台企业严格遵守法律法规,理性参与竞争。
- 现阶段补贴战结束则好于市场预期,关注周六补贴力度变化。美团在高质订单中仍具强市场优势,补贴退坡后美团市占率有望企稳回升。
- 美团养老保险补贴推广至全国,并加强与商家合作建设卫星店,截至2025年7月,已有800多个头部餐饮品牌与美团合作,共建卫星店超过5500家。
- 美团硬折扣超市“快乐猴”将于8月开业,初步定的开店目标是1000家店,2025年则主要还是跑模型。
二、行业数据跟踪
- 景业度与此前保持同样趋势,未出现明显改善。
- 6月第4周天猫+京东整体GMV同比+57.65%。
- 品类表现:6月第4周天猫+京东品类增速表现前5的为手表、玩具、鞋包、家居家装、汽车及自行车。
三、行情回顾
- 上周(2025/07/14-2025/07/18)商贸零售板块涨幅在9个申万大消费一级行业板块中位列第4。
- 个股方面,焦点科技、小商品城、国光连锁、凯瑞德、宁波中百涨幅居前,赫美集团、德必集团、翠微股份、跨境通、南京商旅跌幅居前。
四、投资建议
线下零售
- 建议关注走胖东来路线,调改持续深化的永辉超市。
- 永辉超市具备独特的竞争优势:①生鲜销售占比高、获客能力强;②规模优势长期赋能;③上市地位融资优势。
线上零售
- 腾讯控股:潜在的边际改善:AI+与产品端结合持续加深;稳健的基本盘:微信生态蓬勃发展。
- 美团:外卖再度进入竞争格局变化状态,长期看好美团在用户心智、骑手及商家端构建起的壁垒。
五、风险提示
- 业务拓展不及预期
- 内需消费不及预期
- 产品表现不及预期