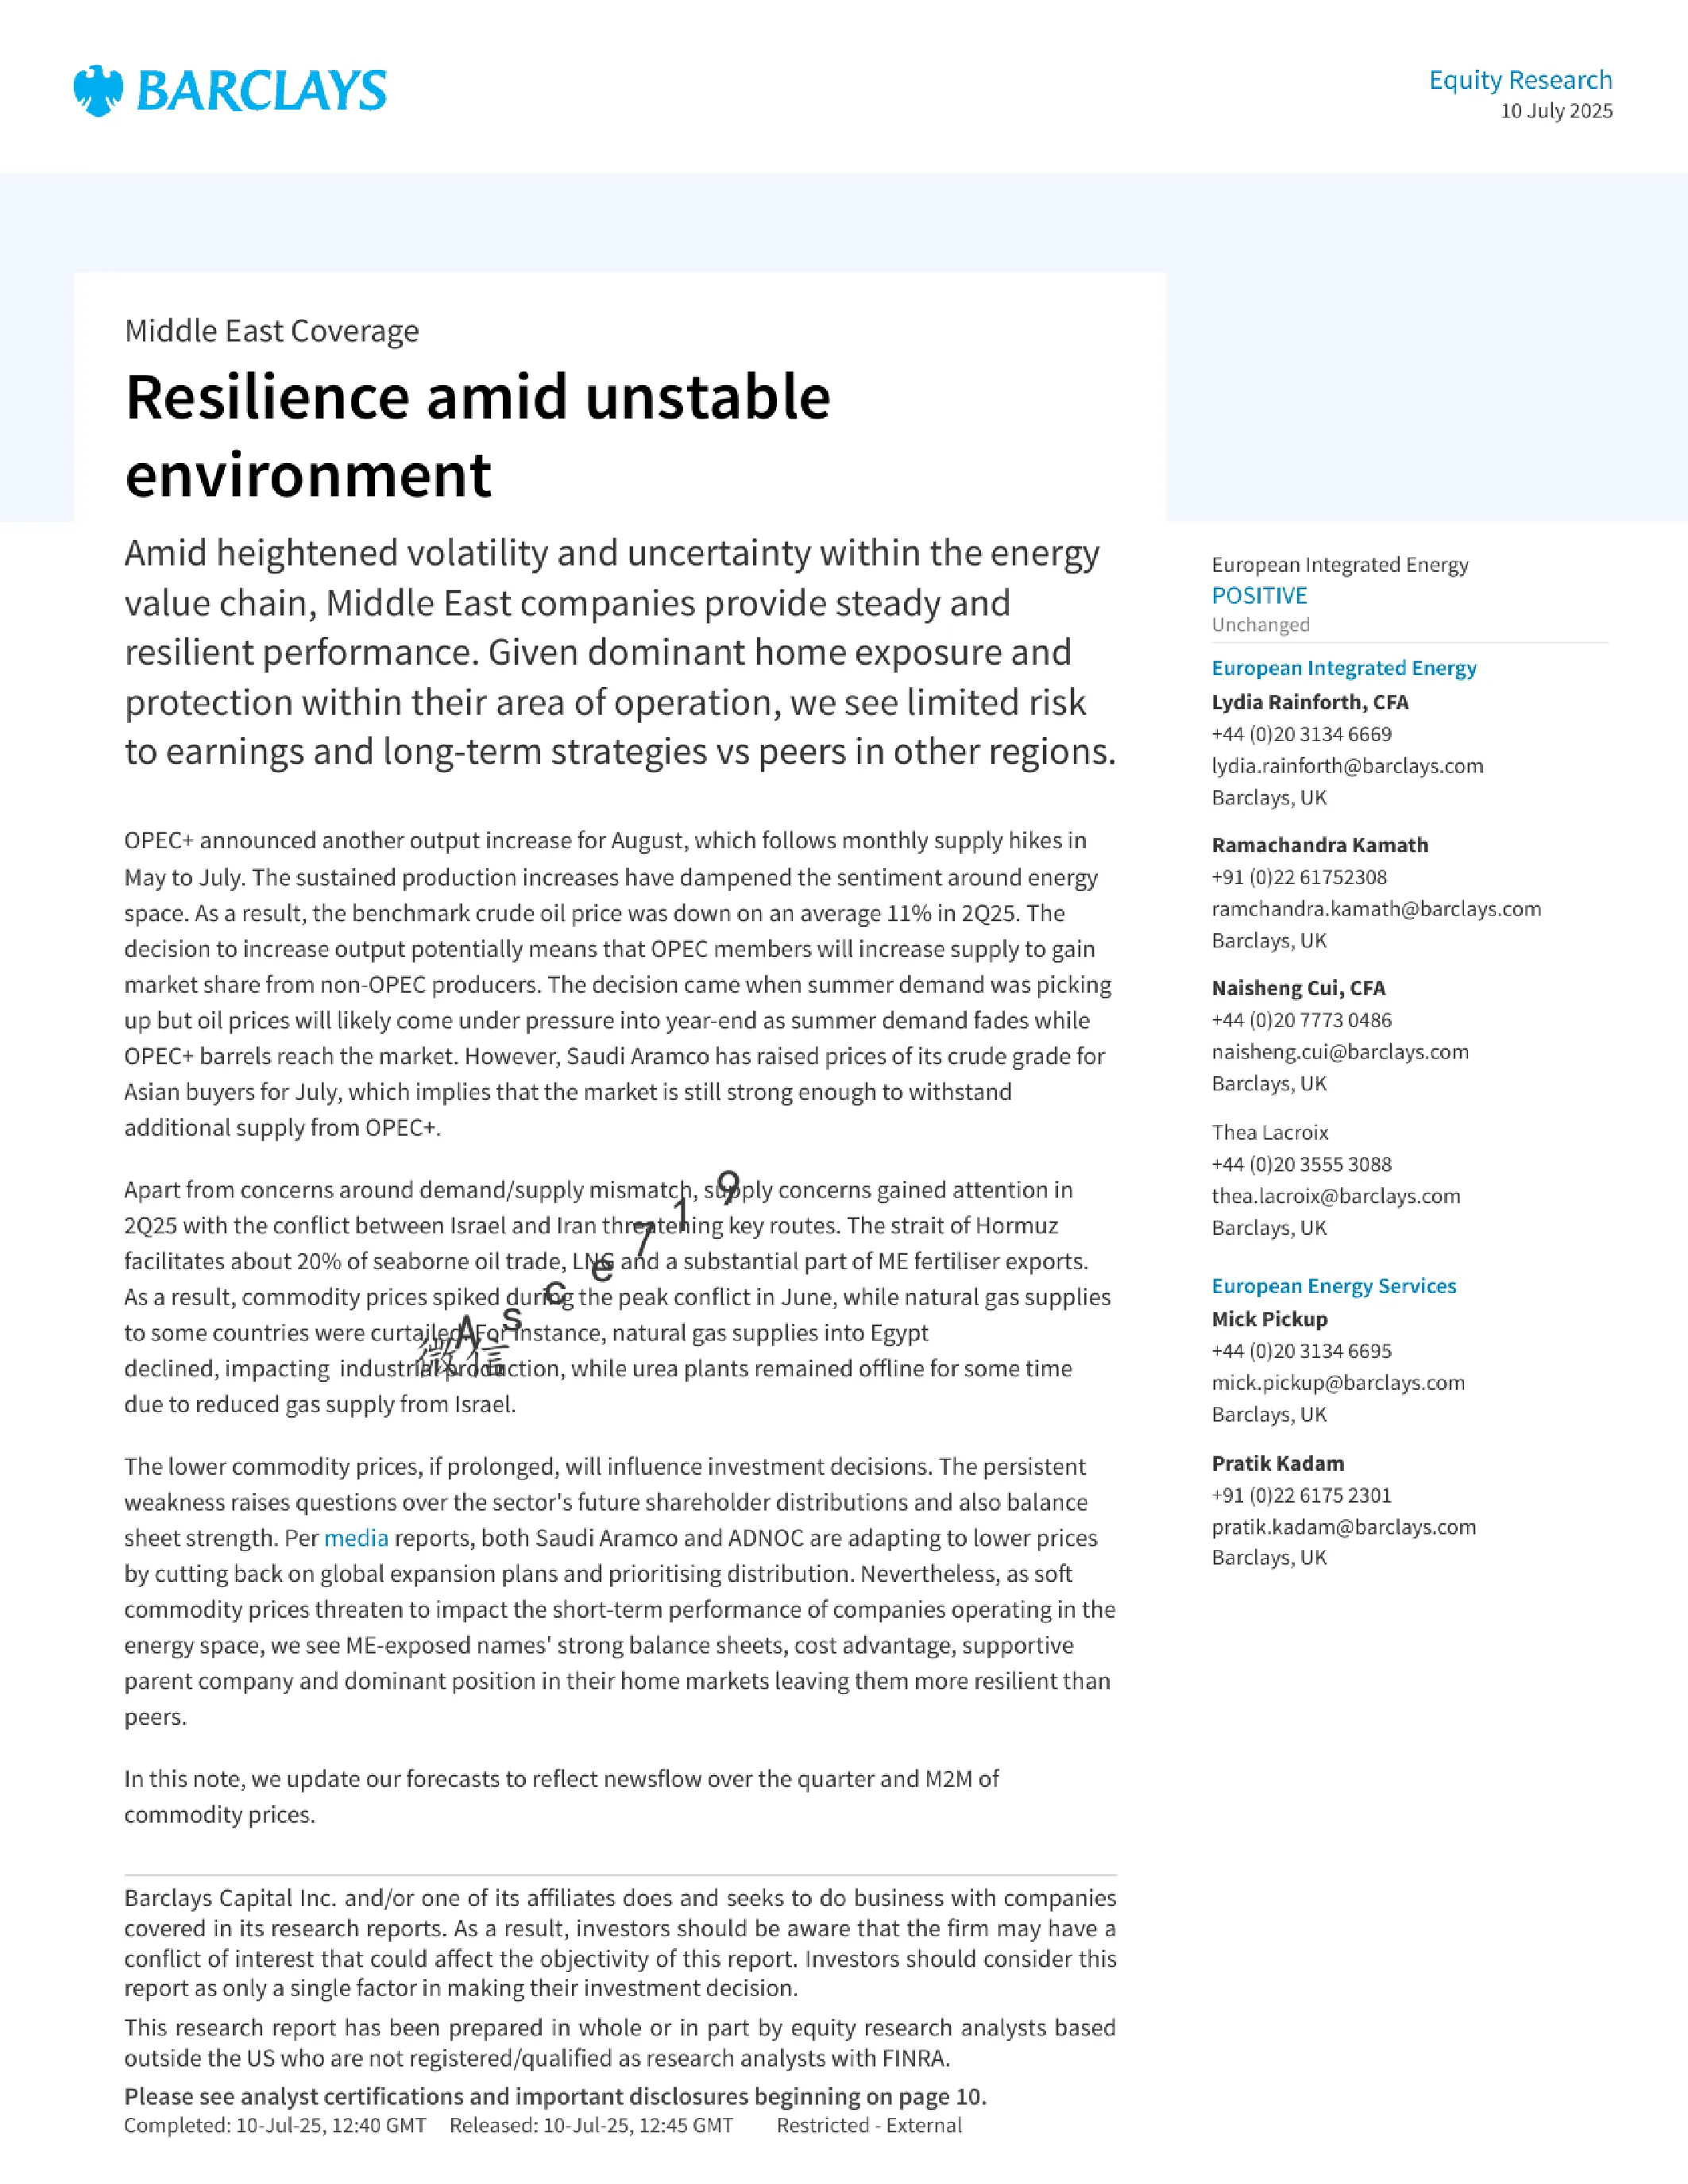
核心观点
中东能源公司在当前能源价值链的波动和不确定性中展现出稳健和弹性的表现。由于主要面向本土市场且在其运营区域内受到保护,与其它地区的公司相比,中东公司的风险较低,长期战略也更为稳健。
关键数据
- OPEC+宣布了8月份的产量增加,这是继5月至7月每月供应增加后的又一举措。持续的产量增加导致能源市场情绪低迷,基准原油价格在2025年第二季度平均下跌11%。
- 夏季需求正在回升,但预计到年底,随着夏季需求的消退以及OPEC+ barrels进入市场,油价将面临压力。
- 沙特阿美已将其7月份对亚洲买家的原油等级价格上调,这表明市场仍然足以承受OPEC+的额外供应。
地缘政治风险
- 以色列和伊朗之间的冲突威胁到关键航线,霍尔木兹海峡约占海上石油贸易的20%,以及中东大部分化肥出口。在6月份冲突高峰期间,商品价格飙升,天然气供应下降,影响了工业生产,而尿素工厂由于以色列天然气供应减少而停工。
市场影响
- 较低的商品价格,如果持续下去,将影响投资决策。持续的疲软引发了人们对该行业未来股东分配和资产负债表强度的疑问。
- 沙特阿美和阿布扎比国家石油公司正在调整较低的油价,减少全球扩张计划并优先考虑分配。
公司表现
- 阿布扎比国家石油公司分销部门在第二季度表现稳健,收入同比增长23%,但环比下降2%,EBITDA为5.23亿美元,同比增长11%,但环比下降2%。
- 阿布扎比国家石油公司天然气部门预计其比例EBITDA为21亿美元,环比持平,受国内天然气表现强劲的推动。预计液化石油气价格将保持弹性,以抵消ETL和LNG表现 slight 弱势。
- 阿布扎比国家石油公司钻井公司在第二季度表现强劲,订单总额约为44亿美元,宣布收购SLB在科威特和阿拉伯联合酋长国陆地钻井钻机的70%股权,以加速其在海湾地区的扩张计划。
- 阿布扎比国家石油公司物流和服务部门预计零售和商业量将实现高个位数增长,非燃料零售也将环比和同比增长。然而,这将部分被相对较小的库存增长所抵消。
- 硫磺全球公司预计第二季度调整后利润将大幅下降,主要原因是氨价格下降以及以色列天然气供应减少导致的生产和销售量减少。
- 沙特阿美预计第二季度营业收入下降5%,为482亿美元,主要受较低油价的影响,部分被较高的产量所抵消。预计自由现金流为3.32亿美元,表明净自由现金流为负。
研究结论
- 中东能源公司凭借强劲的资产负债表、成本优势、支持性的母公司和在家市场的主导地位,使其比其它地区的同行更具弹性。
- 阿布扎比国家石油公司分销部门、阿布扎比国家石油公司天然气部门、阿布扎比国家石油公司物流和服务部门以及硫磺全球公司均获得“增持”评级。
- 沙特阿美获得“增持”评级,目标价为310沙特里亚尔。
- 研究报告更新了预测,以反映本季度的新消息和商品价格的M2M变化。