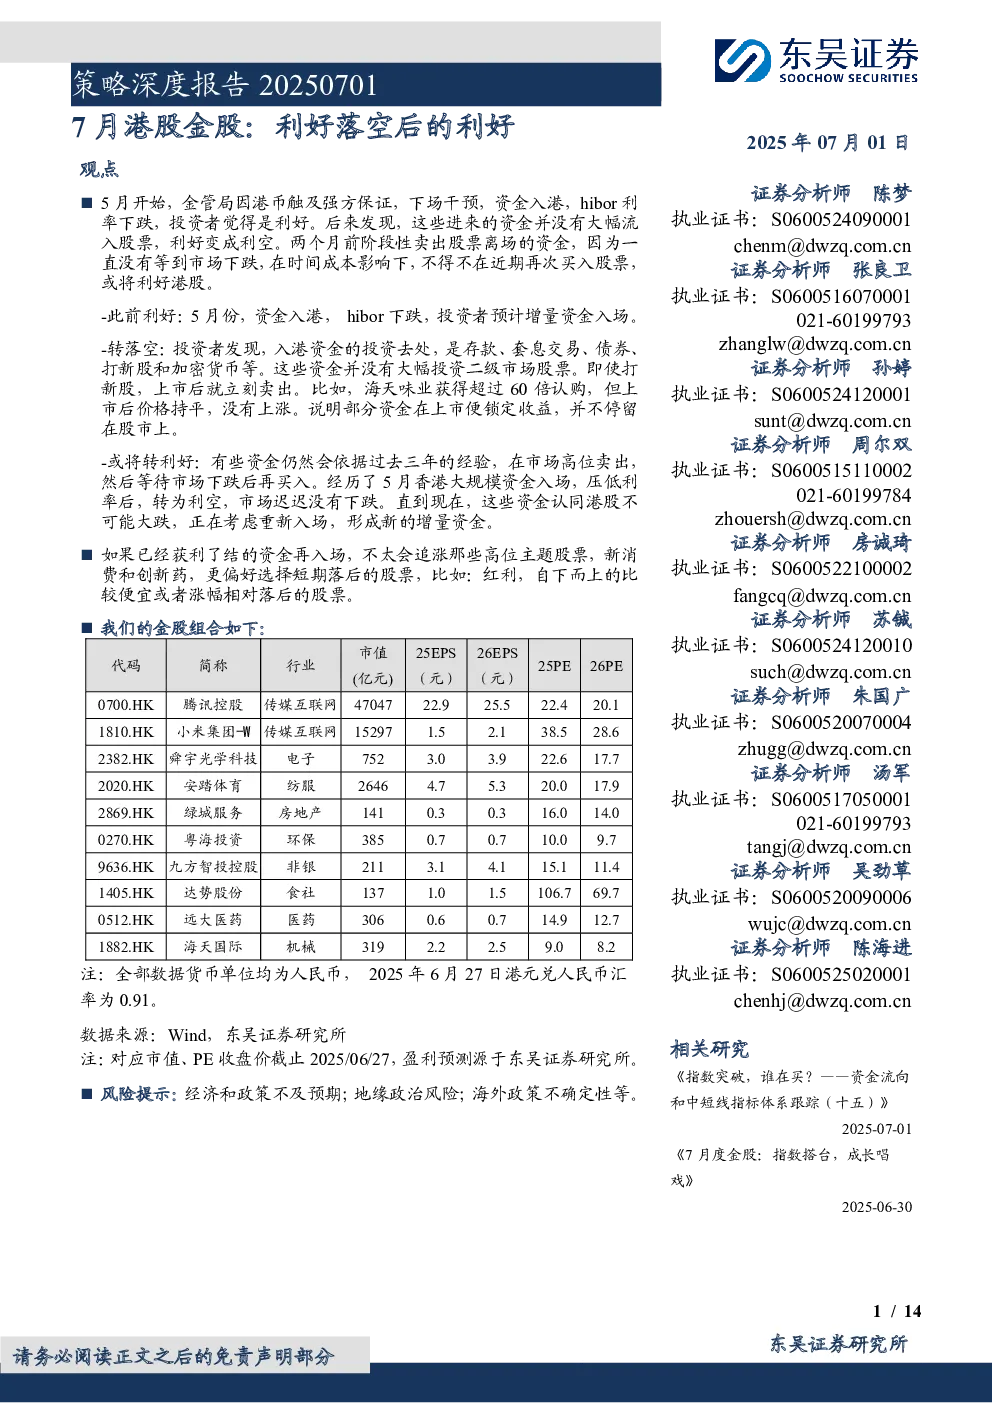
- 核心观点:5月香港金管局干预港币汇率导致资金入港,但流入资金主要投资存款、套息交易、债券等,而非股票市场,利好落空。市场预期港股不会大跌,前期离场资金可能重新入场,形成新的增量资金,利好港股。
- 金股组合:推荐腾讯控股、小米集团-W、舜宇光学科技、安踏体育、绿城服务、粤海投资、九方智投控股、达势股份、远大医药、海天国际。
- 投资建议:
- 腾讯控股:多业务领域优势突出,依托强应用生态加速AI商业化进程,游戏、广告等高毛利业务增长将驱动EPS提升。
- 小米集团-W:汽车毛利率提升,AI扩大场景优势,手机市占率重回第一,高端化持续推进,IoT业务延续高增。
- 舜宇光学科技:车载业务智能驾驶驱动高速增长,消费电子类业务全球领先,受益于AI+折叠屏推动手机摄像头规格升级。
- 安踏体育:多品牌矩阵驱动增长优势持续发挥,收购狼爪扩充户外品类,进一步实现全球化布局。
- 绿城服务:优质物管企业,兼具成长性和高股息,基础物管稳健增长,归母净利润快速提升,股东回报政策行业领先。
- 粤海投资:剥离粤海置地&聚焦主业,资本开支下降,自由现金流大增,维持65%高分红,对港供水为核心增长来源。
- 九方智投控股:把握散户在线投资先发优势,市场前景广阔,科技助力完善产品矩阵,逐步构建全域流量运营生态。
- 达势股份:拓店红利延续,单均金额修复在望,仍处高速成长期,具性价比。
- 远大医药:核药板块增速快,拥有钇[Y90]核心商业化品种,脓毒症 STC3141 有望成为全球大药。
- 海天国际:全球注塑机龙头,正处于“国内升级+国际扩张”双轮驱动阶段,节能新机型驱动下游换机需求,海外份额有望提升。
- 关键数据:
- 腾讯控股:25EPS 22.9元,26EPS 25.5元,25PE 22.4,26PE 20.1。
- 小米集团-W:25EPS 1.5元,26EPS 2.1元,25PE 38.5,26PE 28.6。
- 舜宇光学科技:2025/2026年营收预计427/491亿元,归母净利润33.24/42.39亿元。
- 安踏体育:25Q1安踏品牌、FILA、其他品牌流水分别同比增长高单位数、高单位数、65-70%。
- 绿城服务:2024年营收185.3亿元,同比+6.5%;归母净利润7.9亿元,同比+29.7%。
- 粤海投资:2024年经营性现金流净额91.50亿港元,资本支出18.57亿港元,自由现金流73亿港元。
- 九方智投控股:2024年合同负债14.9亿元,同比+116%。
- 达势股份:2021-2024年净新增门店105/120/180/240家,2025/2026年计划净开店300/350家。
- 远大医药:核药板块已储备12款创新RDC,3款已进入III期临床阶段。
- 海天国际:2024年海外收入占比已接近40%。
- 风险提示:经济增长不及预期、政策推进不及预期、地缘政治风险、海外政策不确定性。