一、螺纹、热卷
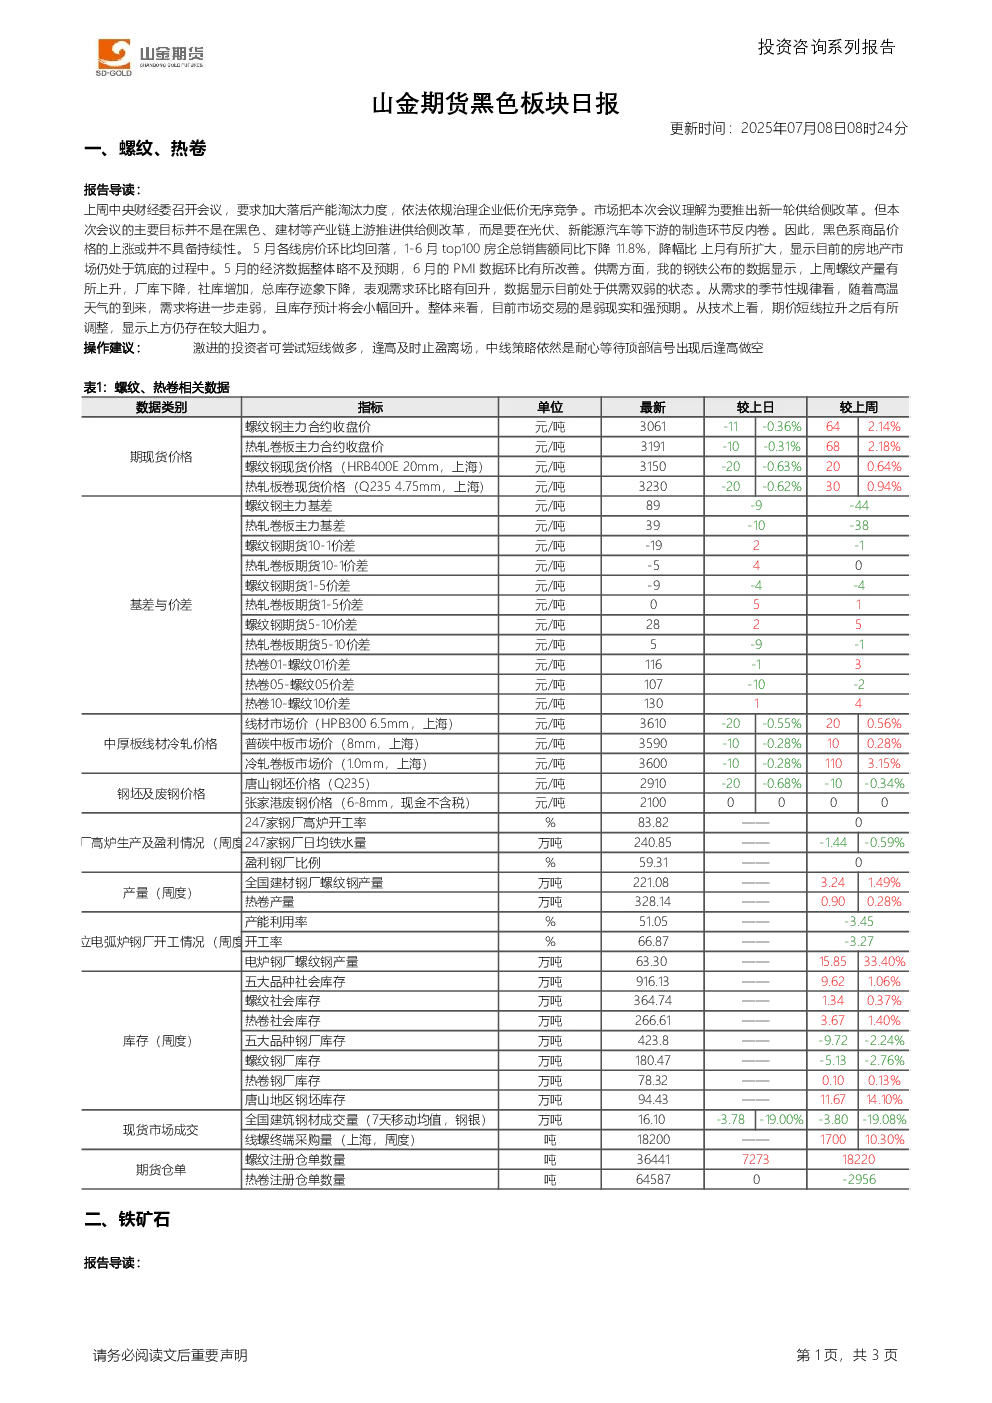
- 导读:中央财经委会议要求加大落后产能淘汰力度,市场理解为新一轮供给侧改革,但主要目标在于下游制造环节反内卷,黑色系价格上涨或不具备持续性。
- 房地产市场:5月各线房价环比回落,top100房企销售额同比下降11.8%,显示市场仍处于筑底过程;5月经济数据略不及预期,6月PMI环比改善。
- 供需情况:螺纹产量上升,厂库下降,社库增加,总库存迹象下降,表观需求环比略有回升,处于供需双弱状态;高温天气到来将导致需求进一步走弱,库存预计小幅回升。
- 市场观点:市场交易弱现实和强预期,期价短线拉升后调整,上方阻力较大。
- 操作建议:激进投资者可短线做多,逢高止盈;中线策略耐心等待顶部信号后逢高做空。
- 数据:螺纹、热卷主力合约价格分别下跌11元/吨和10元/吨,跌幅0.36%和0.31%;社会库存分别下降1.34%和1.40%;钢厂库存分别下降2.76%和0.13%。
二、铁矿石
- 导读:钢厂盈利率尚可,铁水产量环比下降1.5万吨,但高于去年同期;下游消费高峰结束及限产将导致铁水产量进一步回落。
- 供应端:全球发运处于高位且季节性回升,港口库存降速趋缓,贸易矿库存比例偏高,对期价有压力。
- 短期走势:螺纹、玻璃等价格上涨带动下,铁矿石维持震荡偏强。
- 技术面:期价处于大区间震荡格局,长期下行周期,短线拉升后回落,上方阻力较大。
- 操作建议:维持观望,回调后短线做多,谨慎追涨,中线耐心等待顶部信号后逢高做空。
- 数据:DCE铁矿石主力合约结算价下跌1.5元/干吨,跌幅0.20%;北方六港到货量环比增加16.00%;港口库存合计下降0.37%。