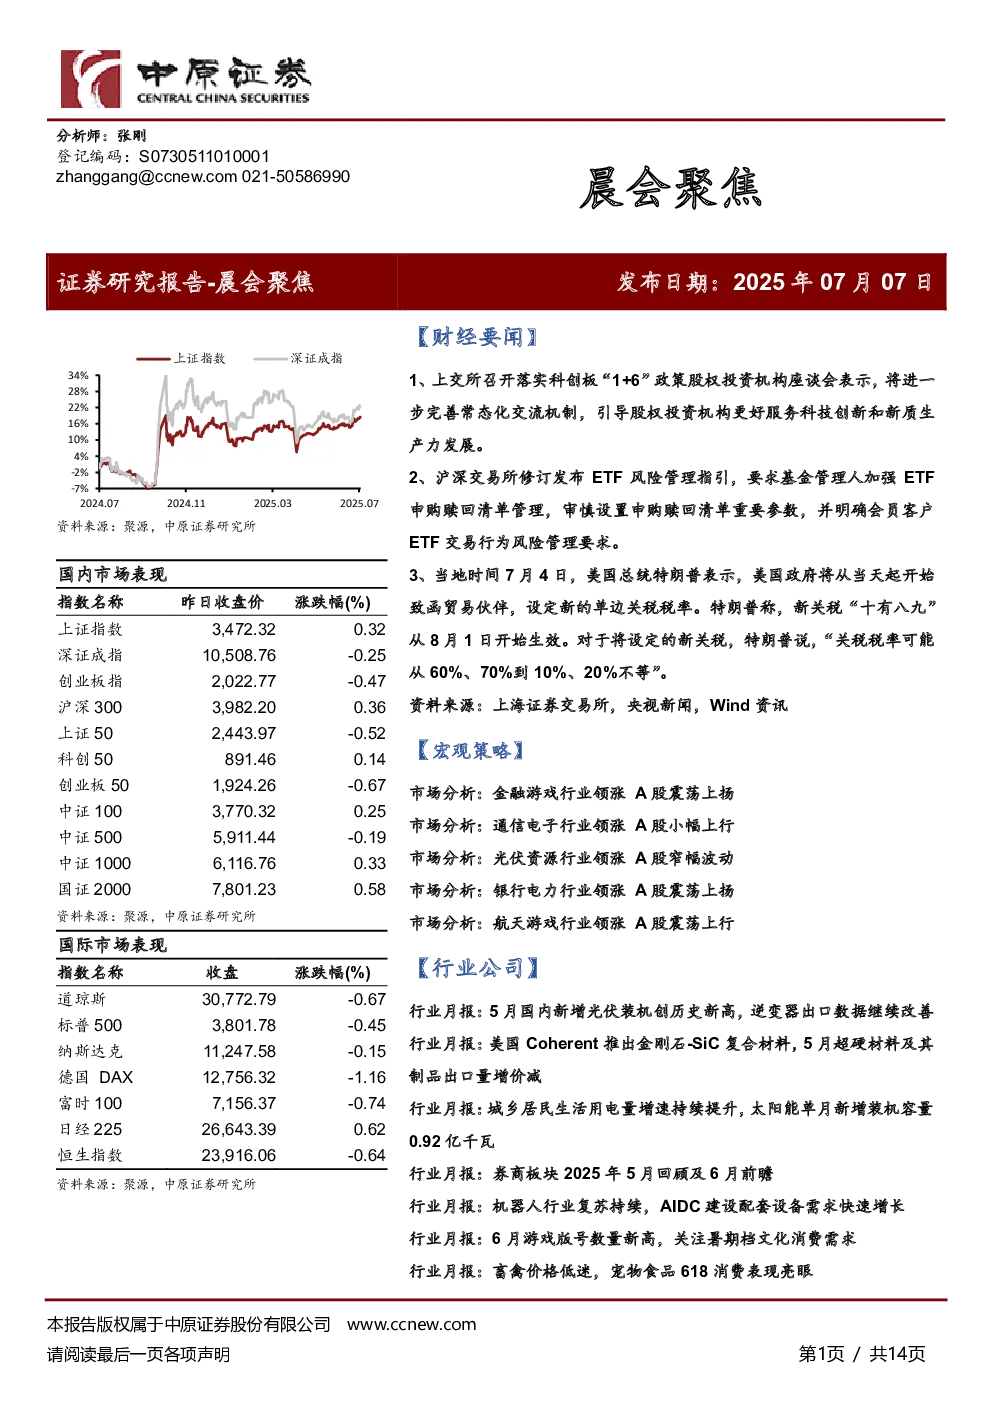
国内市场表现
- 上证指数 3,472.32 点,上涨 0.32%
- 深证成指 10,508.76 点,下跌 0.25%
- 创业板指 2,022.77 点,下跌 0.47%
- 沪深300 3,982.20 点,上涨 0.36%
- 成交金额 14,547 亿元,处于近三年日均成交量中位数区域上方
国际市场表现
- 道琼斯 30,772.79 点,下跌 0.67%
- 标普500 3,801.78 点,下跌 0.45%
- 纳斯达克 11,247.58 点,下跌 0.15%
- 德国DAX 12,756.32 点,下跌 1.16%
- 富时100 7,156.37 点,下跌 0.74%
- 日经225 26,643.39 点,上涨 0.62%
- 恒生指数 23,916.06 点,下跌 0.64%
财经要闻
- 上交所召开落实科创板“1+6”政策股权投资机构座谈会,引导股权投资机构服务科技创新和新质生产力发展。
- 沪深交易所修订发布ETF风险管理指引,要求基金管理人加强ETF申购赎回清单管理,审慎设置申购赎回清单重要参数,并明确会员客户ETF交易行为风险管理要求。
- 美国总统特朗普表示,美国政府将从当天起开始致函贸易伙伴,设定新的单边关税税率,新关税“十有八九”从8月1日开始生效。
宏观策略
- 市场分析:金融游戏行业领涨,A股震荡上扬。
- 市场分析:通信电子行业领涨,A股小幅上行。
- 市场分析:光伏资源行业领涨,A股窄幅波动。
- 市场分析:银行电力行业领涨,A股震荡上扬。
- 市场分析:航天游戏行业领涨,A股震荡上行。
- 当前上证综指与创业板指数的平均市盈率分别为14.21倍、38.60倍,处于近三年中位数平均水平,适合中长期布局。
- 两市周五成交金额14547亿元,处于近三年日均成交量中位数区域上方。
- 中国经济延续温和复苏态势,消费与投资成为核心驱动力。
- 长期资金入市步伐加快,ETF规模稳步增长,保险资金持续流入,形成显著的托底力量。
- 美联储6月议息会议维持利率不变,但降息路径仍存不确定性,若释放明确降息信号将显著提振全球风险偏好。
- 建议采取均衡策略,利用市场波动优化持仓结构,重点关注中报业绩超预期且估值合理的成长标的。
- 预计短期市场以稳步震荡上行为主,仍需密切关注政策面、资金面以及外盘的变化情况。
- 短线建议关注金融、电力、软件开发以及游戏等行业的投资机会。
行业公司
- 行业月报:5月国内新增光伏装机创历史新高,逆变器出口数据继续改善。
- 行业月报:美国Coherent推出金刚石-SiC复合材料,5月超硬材料及其制品出口量增价减。
- 行业月报:城乡居民生活用电量增速持续提升,太阳能单月新增装机容量0.92亿千瓦。
- 行业月报:券商板块2025年5月回顾及6月前瞻。
- 行业月报:机器人行业复苏持续,AIDC建设配套设备需求快速增长。
- 行业月报:6月游戏版号数量新高,关注暑期档文化消费需求。
- 行业月报:畜禽价格低迷,宠物食品618消费表现亮眼。
- 行业月报:产销量同环比双增,出口势头良好。
- 行业半年度策略:稳字当头,稳中有进。
- 行业半年度策略:周期与成长共舞,稳中求进。
重点数据更新
- 近期限售股解禁明细
- 沪深港通前十大活跃个股明细
- 今日新股申购
- IPO信息
A股十大活跃个股
- 工业富联
- 天风证券
- 贵州茅台
- 恒生电子
- 中国平安
- 招商银行
- 大智慧
- 中信证券
- 景旺电子
- 长城军工
投资评级
- 行业投资评级:强于大市、同步大市、弱于大市
- 公司投资评级:买入、增持、谨慎增持、减持、卖出