【财经要闻】
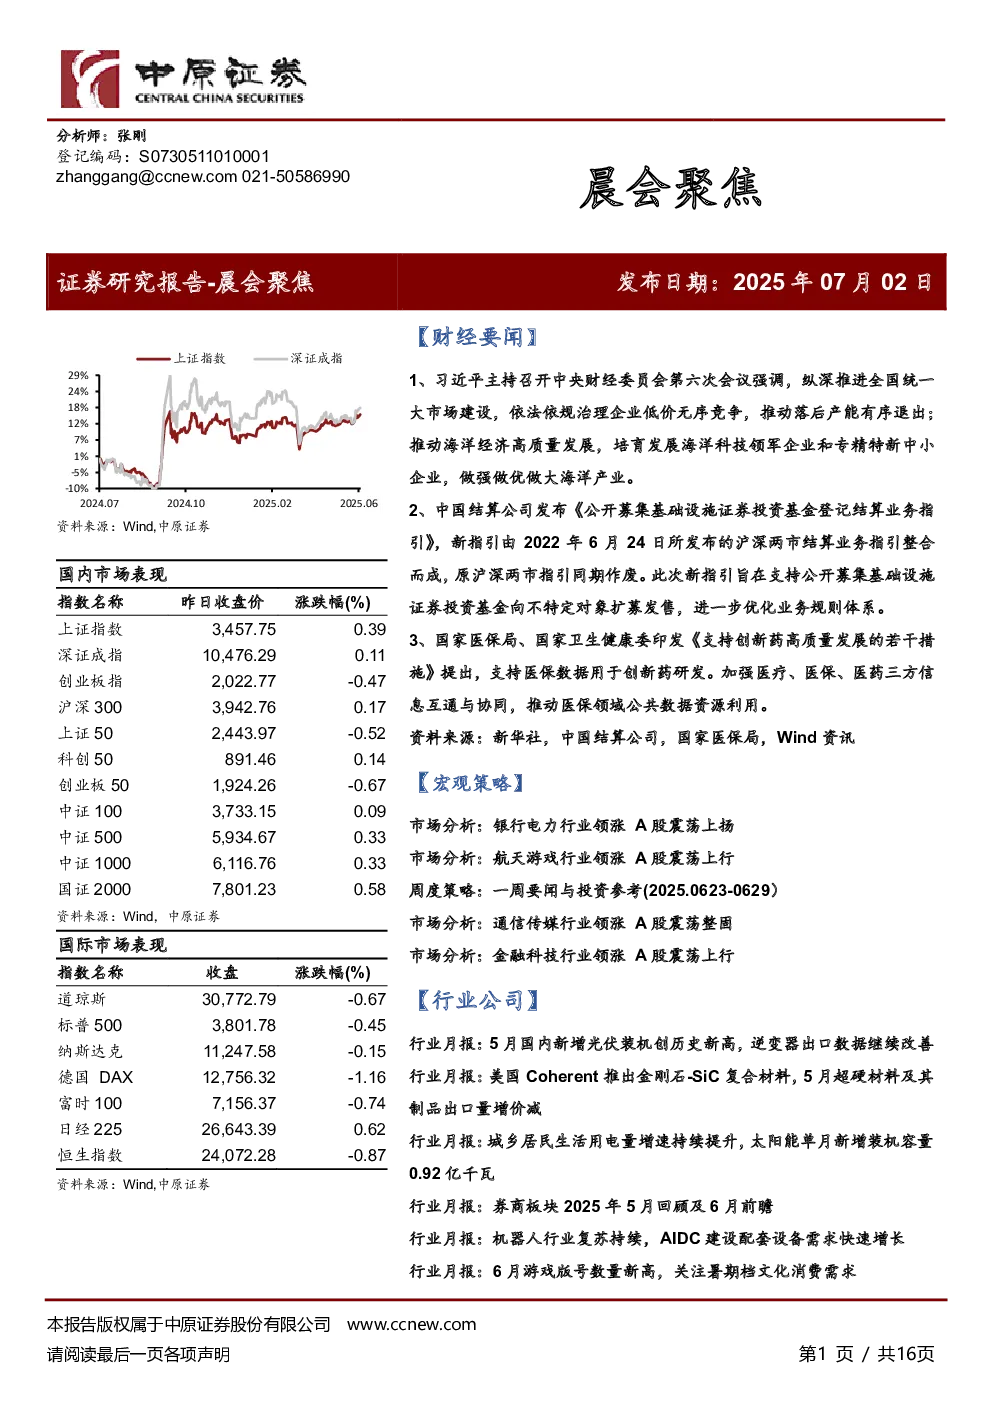
- 习近平主持召开中央财经委员会第六次会议,强调纵深推进全国统一大市场建设,依法依规治理企业低价无序竞争,推动落后产能有序退出;推动海洋经济高质量发展。
- 中国结算公司发布《公开募集基础设施证券投资基金登记结算业务指引》,支持公募基础设施证券投资基金向不特定对象扩募发售。
- 国家医保局、国家卫生健康委印发《支持创新药高质量发展的若干措施》,支持医保数据用于创新药研发。
【宏观策略】
市场分析显示,A股市场呈现震荡上行态势,银行、电力、化学制药等行业表现较好。中国经济延续温和复苏态势,消费与投资成为核心驱动力。长期资金入市步伐加快,形成显著的托底力量。美联储6月议息会议维持利率不变,降息路径仍存不确定性。建议采取均衡策略,关注中报业绩超预期且估值合理的成长标的。
【行业公司】
- 光伏行业:5月国内新增光伏装机创历史新高,逆变器出口数据继续改善。钙钛矿叠层电池效率继续刷新,商业化进程明显加快。建议关注亏损力度较大、产能出清预期明确的主辅材领域,以及新技术领域的领先企业。
- 新材料行业:6月新材料板块走势强于沪深300。基本金属价格多数上涨,全球半导体销售额继续同比增长。5月超硬材料及其制品出口量增价减。建议维持行业“强于大市”的投资评级。
- 电力行业:6月电力及公用事业指数表现弱于市场。5月全社会用电量同比增长4.4%,城乡居民生活用电量增速持续提升。5月太阳能发电单月新增装机容量0.92亿千瓦。建议维持电力及公用事业行业“强于大市”的投资评级。
- 券商板块:5月券商指数上半月成功补缺,下半月单边回落。预计2025年6月上市券商母公司口径单月整体经营业绩环比将实现一定幅度的增长。建议关注龙头类、个股估值明显低于板块平均估值、财富管理业务较为突出以及权益投资经营较为深入的三类上市券商。
- 机器人行业:6月机械板块固态电池设备、可控核聚变、油气设备、人形机器人等主题板块表现良好。建议配置内需为主,基本面向好,盈利稳定,分红和股息率较高的工程机械、高铁设备、矿山冶金设备龙头。短期市场风险偏好有提升,利好成长板块投资。
- 游戏行业:6月游戏版号数量新高,关注暑期档文化消费需求。基本面与政策面共振,AI有望提振估值。IP衍生品市场崛起。建议关注恺英网络、完美世界、三七互娱、吉比特等。
- 农林牧渔行业:5月动保板块涨幅居前,农产品加工板块跌幅居前。5月全国生猪(外三元)交易均价环比由涨转跌,同比跌幅扩大。5月白羽肉鸡鸡苗均价环比下滑,同比下跌。建议关注白羽肉鸡行业相关上市公司盈利水平改善情况。
- 汽车行业:5月汽车产销分别完成264.85万辆和268.63万辆,同环比双增。5月汽车出口量达到55.12万辆,环比+6.65%,同比+14.52%,继续保持同环比双增。建议维持行业“强于大市”投资评级,关注政策对汽车消费的带动作用,以及汽车智能驾驶技术商业化落地进程。
【行业半年度策略】
- 证券行业:资本市场平稳运行是当前的政策主基调。预计2025年下半年证券行业的整体经营环境将稳字当头、稳中有进。维持行业“同步大市”的投资评级。建议关注龙头类上市券商、能够在市场再度活跃时快速释放业绩弹性的上市券商,以及个股估值明显低于板块平均估值的上市券商。
- 有色金属及新材料行业:国际环境不确定性加剧,央行持续购金,黄金配置优势凸显。长期来看铝行业供需偏紧,上游或维持高景气度。传统领域需求收缩,功能性金刚石方兴未艾。建议关注黄金、铝板块,以及超硬制品和功能性金刚石领先企业。