【基本面跟踪】
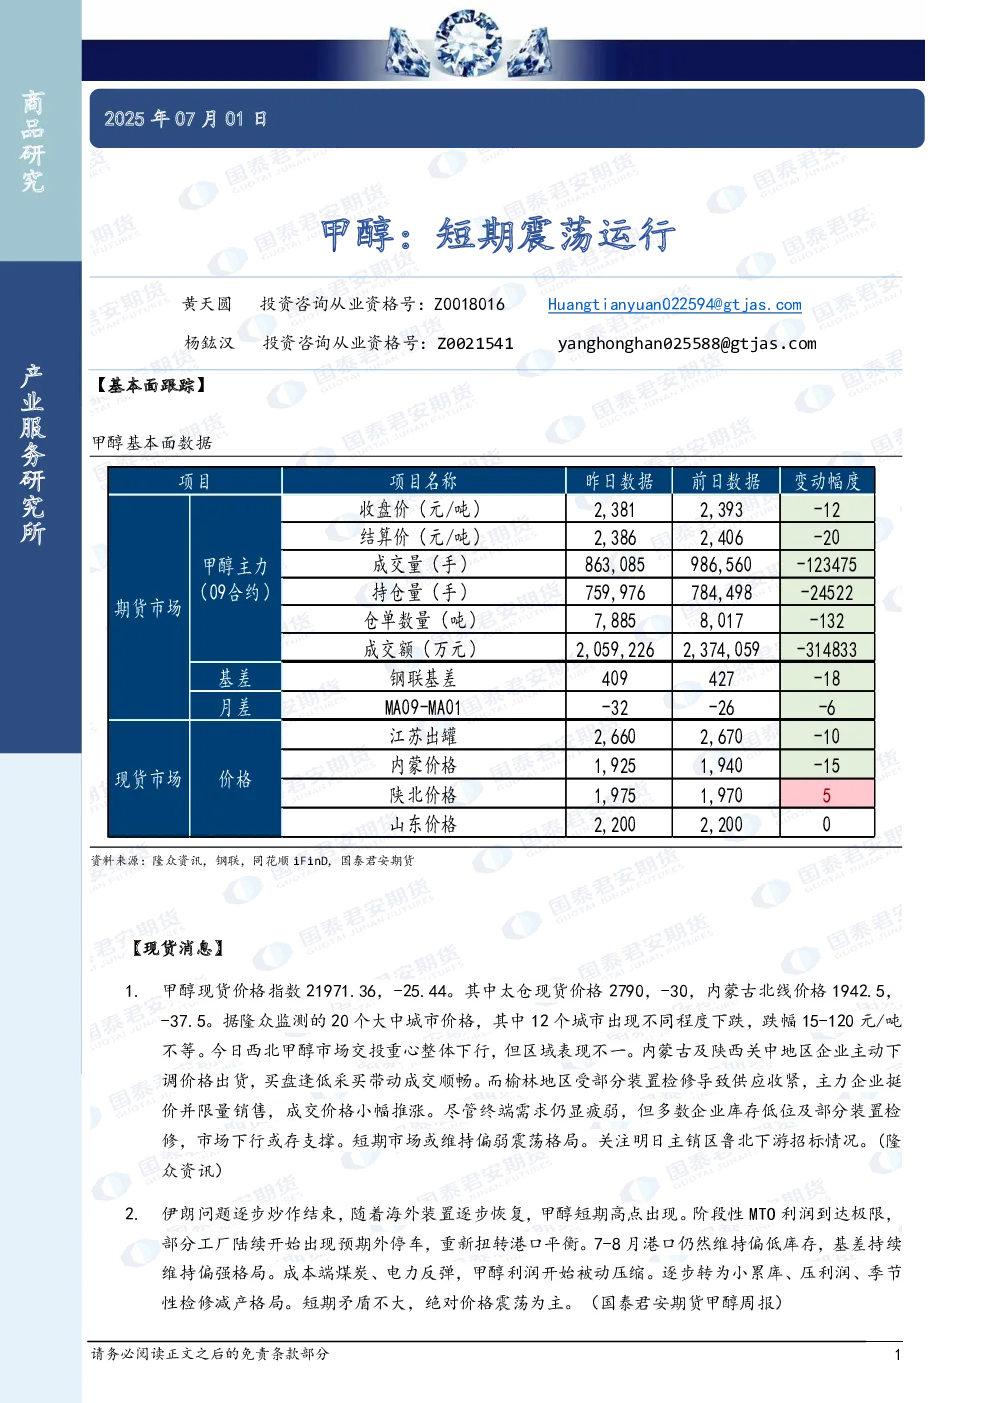
甲醇主力(09合约)期货市场数据显示,昨日收盘价为2,381元/吨,结算价为2,386元/吨,成交量863,085手,持仓量759,976手,仓单数量7,885吨,成交额2,059,226万元。基差方面,钢联基差为409元/吨,较前一日下降18元;月差MA09-MA01为-32,较前一日扩大6。现货市场价格方面,甲醇现货价格指数为21,971.36,下跌25.44点,其中太仓现货价格2790元/吨,下跌30元;内蒙古北线价格1942.5元/吨,下跌37.5元。20个大中城市中12个城市价格下跌,跌幅15-120元/吨不等。西北市场整体下行,内蒙古及陕西关中地区价格下调,榆林地区因装置检修供应收紧,价格小幅上涨。多数企业库存低位及部分装置检修支撑市场下行,短期维持偏弱震荡格局。
【现货消息】
- 伊朗问题炒作结束,海外装置恢复带动甲醇短期高点出现。阶段性MTO利润达极限,部分工厂预期外停车,港口库存偏低,基差持续偏强。成本端煤炭、电力反弹压缩甲醇利润,市场转为小累库、压利润、季节性检修减产格局。短期矛盾不大,绝对价格震荡为主。
- 关注明日主销区鲁北下游招标情况。
【趋势强度】
甲醇趋势强度:0(中性)。
【研究结论】
短期甲醇市场或维持偏弱震荡格局。支撑因素包括企业库存低位和部分装置检修,但终端需求疲弱。成本端上涨压缩利润,市场逐步转为累库、压利润、检修减产模式。关注伊朗问题后续影响及港口库存变化。