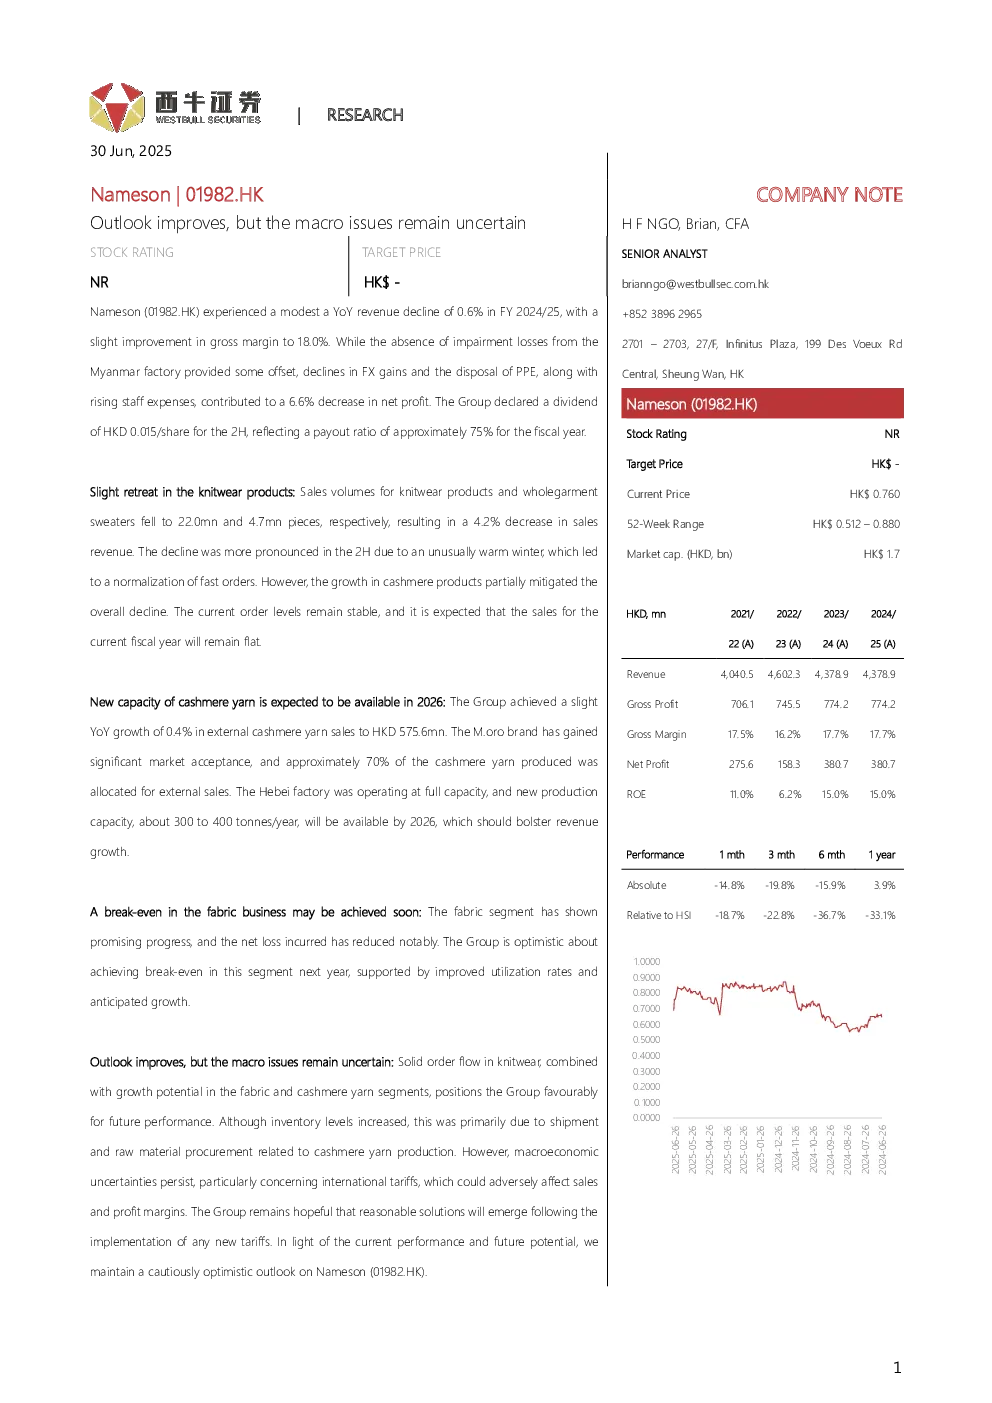
宁远国际(01982.HK)在2024/25财年经历了0.6%的温和同比收入下降,毛利率略有改善至18.0%。面料板块已展现出积极的进展,净亏损显著减少,集团对明年实现该板块盈亏平衡持乐观态度。缅甸工厂未发生减值损失,但外汇收益下降、固定资产处置和员工费用上升导致净利润下降6.6%。集团宣布每股0.015港元的半年股息,反映约75%的派息率。外部羊绒纱线销售额实现0.4%的轻微同比增长,达到5.756亿港元,M.oro品牌获得市场认可,河北工厂已满负荷运行,2026年将新增约300至400吨产能。针织品和全羊毛衫销售额分别下降4.2%,但羊绒产品增长部分缓解了整体下降。订单水平保持稳定,预计本财年销售额将平稳。宏观经济不确定性依然存在,尤其是国际关税问题可能对销售额和利润率产生不利影响。维持对Namson(01982.HK)谨慎乐观的预期,目标价格HK$0.760。
关键数据:
- 收入:4,040.5亿港元(2021/22财年)至4,602.3亿港元(2022/23财年),2023/24财年为4,378.9亿港元,2024/25财年为4,378.9亿港元。
- 毛利润:706.1亿港元(2021/22财年)至774.2亿港元(2023/24财年)。
- 毛利率:17.5%(2021/22财年)至18.0%(2024/25财年)。
- 净利润:-14.8%(2021/22财年)至-33.1%(2023/24财年)。
- 净资产收益率:8.3%(2021/22财年)至11.8%(2023/24财年)。
- 半年股息:0.015港元。
研究结论:
- 面料板块已展现出积极的进展,集团对明年实现该板块盈亏平衡持乐观态度。
- 外部羊绒纱线销售额实现0.4%的轻微同比增长,河北工厂已满负荷运行,2026年将新增约300至400吨产能。
- 针织品和全羊毛衫销售额分别下降4.2%,但羊绒产品增长部分缓解了整体下降。
- 宏观经济不确定性依然存在,尤其是国际关税问题可能对销售额和利润率产生不利影响。
- 维持对Namson(01982.HK)谨慎乐观的预期,目标价格HK$0.760。